
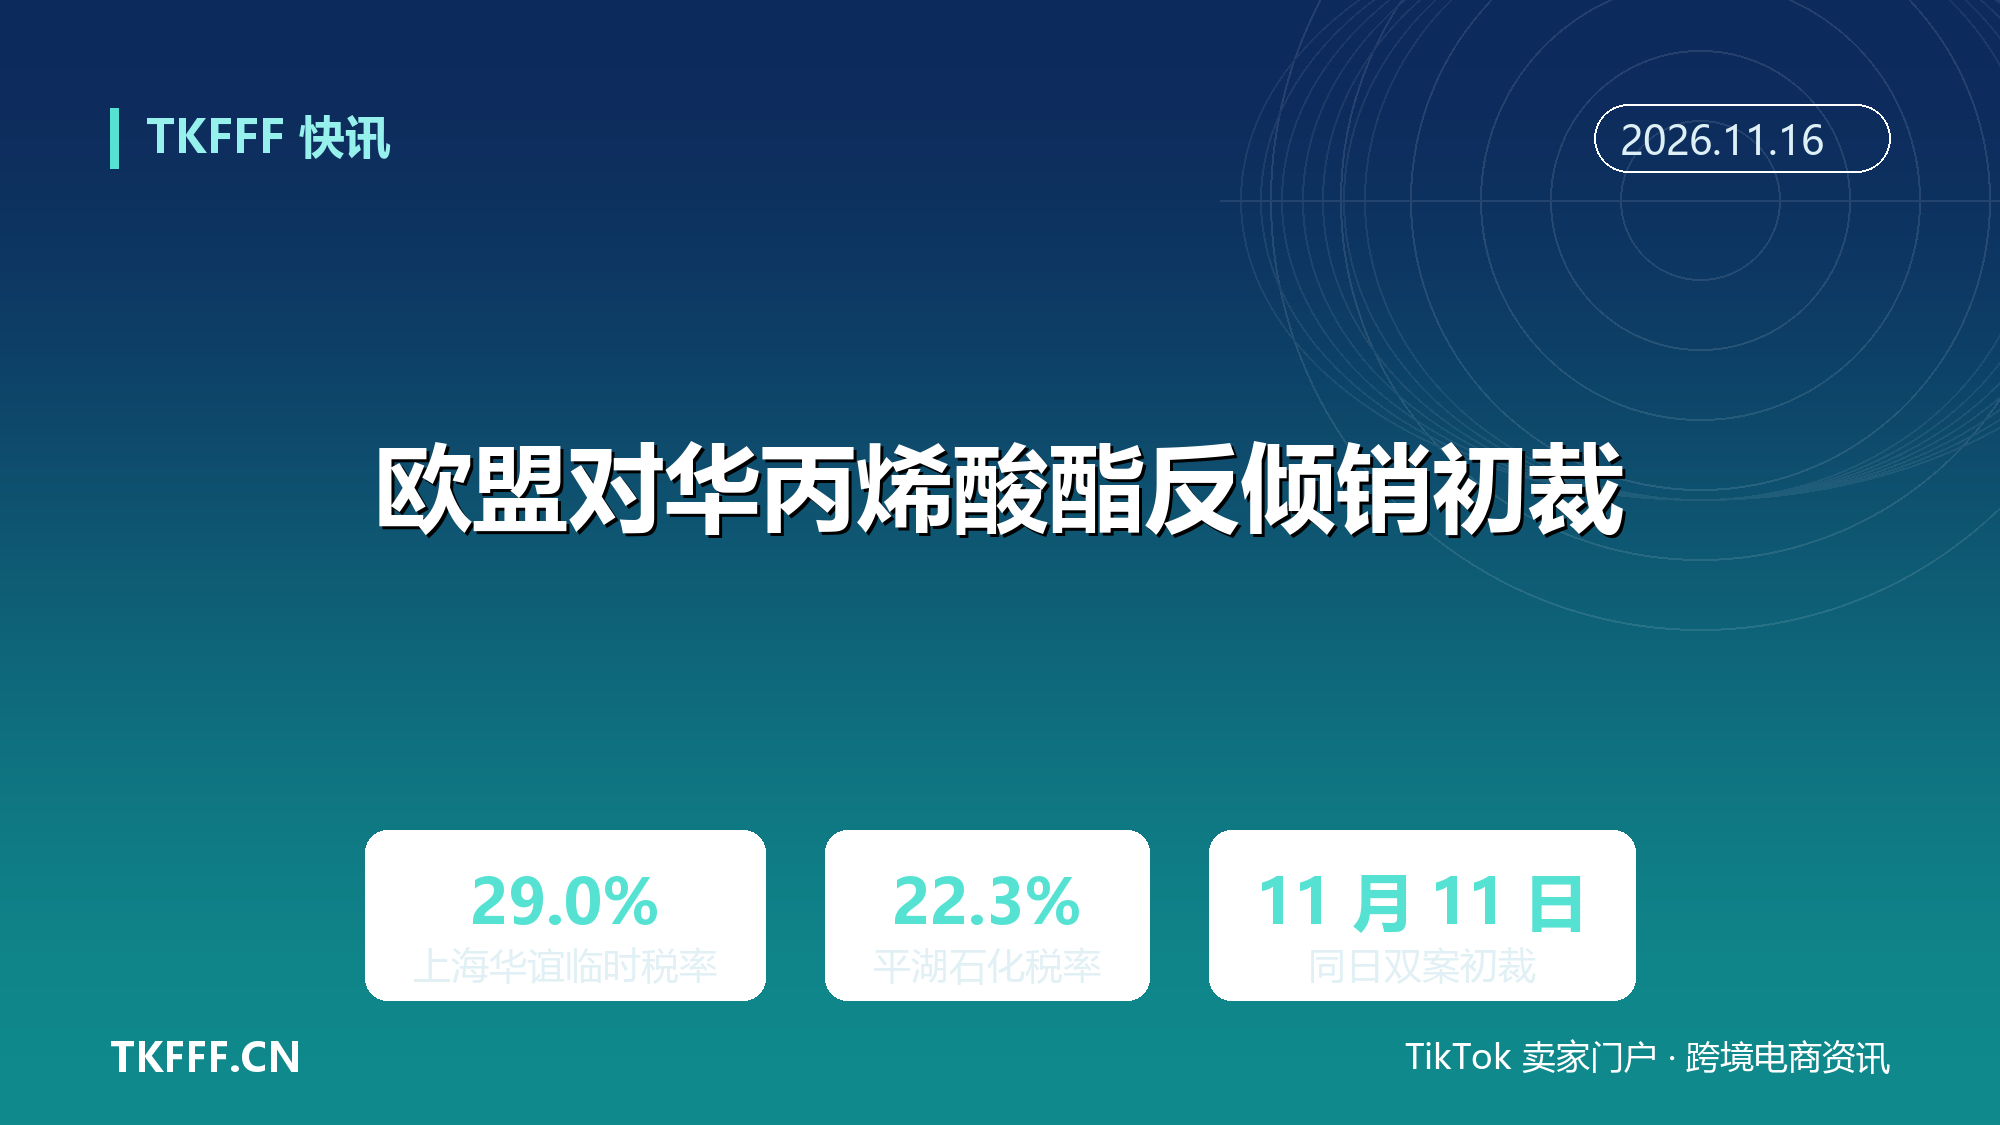
欧盟对华丙烯酸酯反倾销初裁:上海华谊 29.0%,铜管案同日落地双案齐发
11 月 11 日,《欧盟官方公报》一天登了两份实施条例;11 月 12 日 0 时,两笔临时反倾销税同时生效。
中间只隔一个公告日。对已经在海上、已经到港、甚至已经报关但尚未放行的货,只要放行时间落在 12 日之后,就得按新税率缴保证金。
本文只讲丙烯酸酯这一案。同日的铜管案(宁波金田 33.5%、其他中国企业 51.5%)本站已单独发布,两案的产品、税率档位和应对路径完全不同,不要混着看。
一、四国同案,中国不是最高档
丙烯酸酯案覆盖四个来源地:中国、沙特阿拉伯、南非、美国。税率在国别之间、企业之间都是分开定的。
中国这边分四档:上海华谊新材料 29.0%;平湖石化 22.3%;万华科化国际石化(烟台)与江苏三蝶化工 23.9%;其余中国出口商统一 29.0%。
另外三地是一刀切:沙特全部出口商 40.3%,美国 39.0%,南非 32.4%。
这个排序值得注意。铜管案里中国企业被顶到最高档 51.5%,丙烯酸酯案里中国最高档 29.0%,反而低于沙特和美国。原因不复杂——丙烯酸酯的全球供应源更多元,陶氏、SABIC、巴斯夫在欧洲及近岸都有产能,欧盟对中国货的依赖度没有暖通铜管那么刚性。
涉案产品的范围也划得很窄:只包括丙烯酸丁酯(BA,CAS 141-32-2)和丙烯酸 2-乙基己酯(2EHA,CAS 103-11-7),对应 CN ex 2916 12 00、TARIC 2916 12 00 15。乙基丙烯酸酯、甲基丙烯酸酯以及各类特种丙烯酸酯被明确排除在外。
二、这两个牌号连着谁
BA 和 2EHA 属于软单体,是乳液聚合里决定成膜柔软度和附着力的那一段。
往上游看,它们由丙烯酸与醇酯化制得,丙烯占原料成本约五成,所以这两个牌号的报价跟丙烯价格高度联动。
往下游看,链条比想象中长:涂料(建筑乳胶漆、工业水性漆)、胶粘剂与密封剂、纸张助剂、纺织浆料与印花助剂、水性油墨。欧盟本地的采购方是一批跨国涂料与胶粘剂巨头,它们的供应商库里同时躺着中国、沙特、美国三地的货。
对做跨境的人来说,这条链的传导路径有两条。一条是直接的:经营丙烯酸酯单体出口的化工贸易商,报关成本立刻变了。另一条是间接的:以丙烯酸乳液为原料的下游制品——水性涂料、胶粘剂成品、部分纺织助剂复配品——如果原料采购转向欧盟本地或东南亚,成本会在一到两个季度内传导到成品报价。
欧盟在公告里给了两个数字支撑这次措施:四国合计在欧盟的市场份额从 2022 年的 30% 抬升到 2023 至 2024 年的 35%,其中美国 11% 到 13%、中国 8% 到 10%、南非与沙特各 4% 到 6%;2025 年相关进口价格大幅下跌 34%。

三、税率梯度是怎么排的
22.3%、23.9%、29.0% 这三档,不是按企业规模排的,是按配合程度排的。
拿 22.3% 的平湖石化、拿 23.9% 的万华科化(烟台)与江苏三蝶,都是在调查期内提交了完整问卷、接受核查的抽样或合作企业。29.0% 这一档,一半给了上海华谊(个别税率),另一半给了「所有其他公司」——后者是没应诉、没配合、或者根本没出现在名单上的出口商。
换句话说,29.0% 不是一个税率,是一个默认值。不参与,就自动落进这个默认值。
这套设计在欧盟反倾销里是标准动作:合作有折扣,不合作吃统一税率。折扣幅度看起来只有 5 到 7 个百分点,但落实到 CIF 价格上,是每吨几十到上百欧元的差距,足够决定一单生意能不能做。
程序时间也很紧。条例生效日起 15 个日历日内可以提交书面评论,5 个日历日内可以申请听证会。临时措施最长执行 6 个月,终裁通常在立案后 13 到 14 个月作出——本案 2026 年 3 月 12 日立案,终裁窗口大致落在 2027 年上半年。
四、保证金与追溯,两笔账
临时税不是最终税,现阶段缴的是现金保证金。
货物在欧盟港口清关时按 CIF 边境未完税价格计征,放行前缴等额保证金。终裁出来后多退少补——如果终裁税率低于临时税率,差额退还;如果终裁认定存在「倾销导致的紧急情况」或规避行为,可以对临时措施生效前 90 天内已登记的进口追溯征收。
这里有一个非常容易踩空的细节:拿到个别税率的企业,必须在商业发票上按指定格式载明原产地声明,写清公司名称、地址、税号、产品描述。声明缺失或格式不符,海关直接按该国「其他出口商」的最高税率执行。丙烯酸酯是 29.0%,铜管是 51.5%。
一个字母没写对,税率跳 6 个百分点。这种事每年都在发生。
五、转口这条路在收窄
临时税落地之后,最常见的第一个念头是换个口岸、换个产地证。
这条路正在变窄,而且不是靠文件变窄,是靠查缉变窄。
2026 年 11 月 12 日,欧洲检察官办公室(EPPO)通报,意大利那不勒斯港查扣了价值超过 500 万欧元的钢材,共 454 件包装,货物来自土耳其、经迪拜公司转手,申报税号本可免征附加关税,但实物检测与实验室分析认定归类不符,估计造成约 350 万欧元税收损失。
更早的 4 月,波兰在马拉舍维切口岸拘留 9 名嫌疑人,集装箱从中国入境时申报为过境比利时,实际目的地是波兰仓库,用虚假运输单据和空壳公司套用 T1 过境免税,造成至少 660 万欧元关税与增值税损失。
欧盟反欺诈办公室(OLAF)5 月还通报过一起纺织品转运案,申报过境非洲的货物实际留在了欧盟市场,波兰海关查扣 3 个集装箱、近 7 万公斤纺织品。
这些案子的共同点是:查的不是税号,是物流链。集装箱去了哪、车在哪里卸、单据上的收货方存不存在,全都能对上。
对正经做出口的企业来说,务实的选择只有两个。一是把应诉做扎实,争取终裁拿到低于临时税的个别税率;二是重算报价,把含税与不含税两版都摆到客户面前,让价格谈判在桌面上完成,而不是在海关查验台上完成。
报价单上少写一行税,利润表上就多一个洞。
临时税还有 6 个月窗口。到 2027 年终裁落地时,谁拿到了低税率、谁被归进了「所有其他公司」,答案才会真正浮出水面。

参考资料
- 欧盟《官方公报》实施条例 (EU) 2026/2512:《对原产于中国、沙特阿拉伯、南非和美国的特定丙烯酸酯征收临时反倾销税》
- 欧盟委员会立案公告 OJ C_202601469:《对原产于中国、沙特阿拉伯、南非和美国的丙烯酸酯发起反倾销调查》
- 中国贸易救济信息网:《欧盟对涉华丙烯酸酯作出反倾销初裁》
- 化工网:《最高 29%!欧盟对华部分丙烯酸酯加征临时反倾销关税》
- 欧洲检察官办公室(EPPO):《意大利:那不勒斯查获价值 500 万欧元钢材,涉关税欺诈调查》
- 欧洲检察官办公室(EPPO):《波兰:中国进口经波白边境关税欺诈案 9 名嫌疑人被拘留》
- 欧盟反欺诈办公室(OLAF):《OLAF 协助查获疑似纺织品转运方案》