
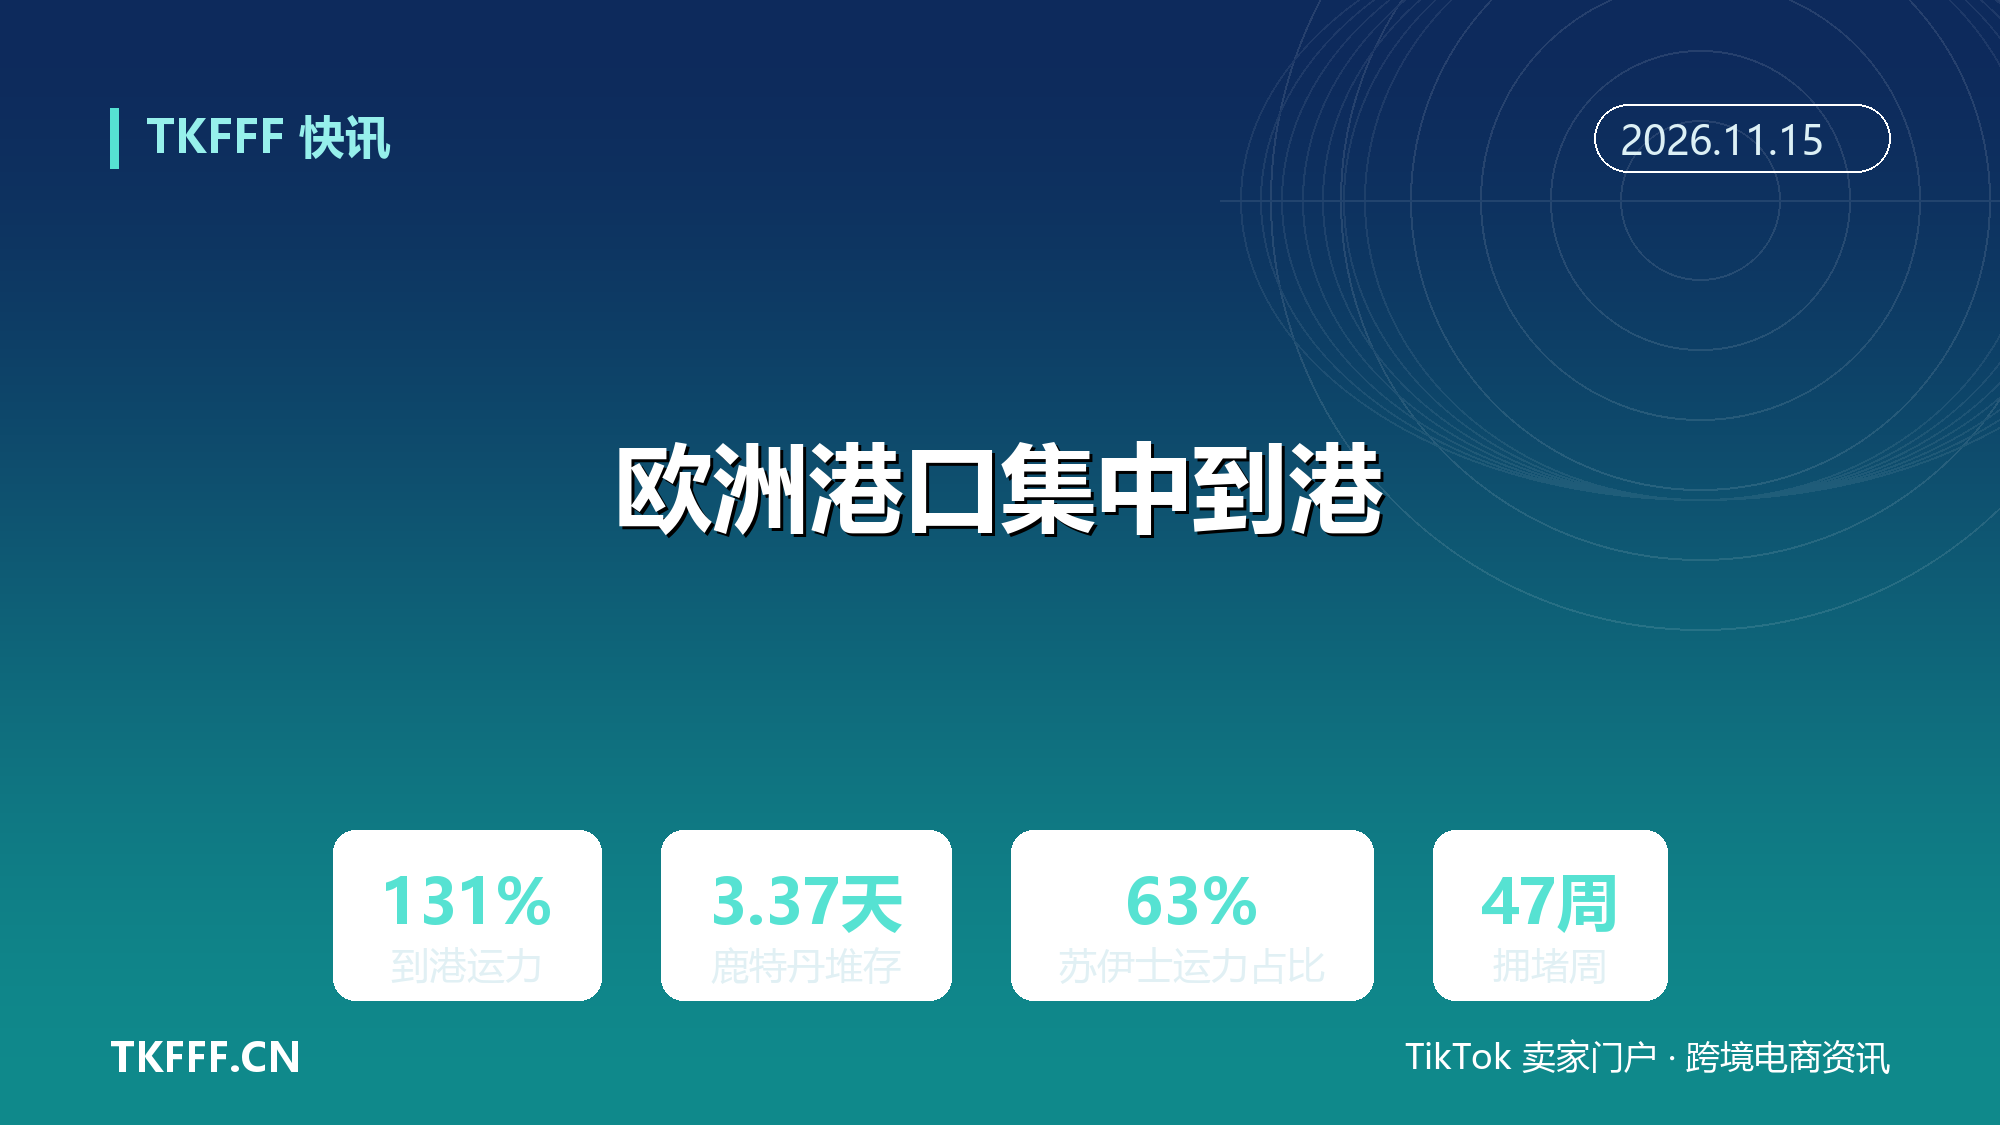
红海复航撞上集中到港:欧洲港口下周到港运力达常态 131%,鹿特丹堆存时间升至 3.37 天
一、复航是好事,堵点换了地方
红海复航推进带来一个反直觉的新问题:船走得快了,港口反而更堵了。据 Flexport 最新欧洲货运市场报告,第 47 周(下周)欧洲港口到港运力预计达到正常水平的 131%,其中约四成经苏伊士运河抵达——当周预计有 31 艘集装箱船经苏伊士抵欧,另有 61 艘仍经好望角。行业经验是,到港运力超过常态的 120% 就可能形成拥堵,而 Flexport 预判未来至少三周将持续突破这个阈值。
逻辑很简单:走苏伊士比绕好望角平均缩短 7 到 10 天航程,复航释放出的这批有效运力,会以更短的间隔集中涌向欧洲港口。船是省了半个月的航程,但到港的节奏被打乱了,港口的泊位、岸桥、堆场并没有跟着扩容。复航不是拥堵的解药,而是把堵点从海上搬到了码头和堆场。
二、港口侧的压力已经显形
欧洲港口的数据开始说话。鹿特丹港平均集装箱堆存时间已经达到 3.37 天,堆场利用率在 80% 到 90% 之间高位运转——堆存时间越长,说明箱子在码头趴着不动的时间越久,提箱难、堆存费上涨是连带结果。南线同样紧张:吉达南集装箱码头单月处理量创下运营以来最高的 22.12 万标箱纪录,但货代反映卸船后的陆侧运输延误达到 10 到 12 天,红海门户港的陆侧疏通能力已经吃紧。
复航进度本身在加速。Alphaliner 统计,远东至欧线约 63% 的运力已取道苏伊士,其中地中海线约 70%、北欧线约 58%;四大联盟已全部恢复或宣布恢复苏伊士航线,长荣计划在远东至欧洲安排 8 个临时苏伊士通航航次并新增 4 个红海市场航次。Drewry 预计到 2027 年 2 月,运河通行量恢复至常态的 80%。也就是说,未来几个月苏伊士方向的到港占比只会继续上升,港口拥堵压力还处在爬坡阶段。
三、对欧线卖家的时效账
欧线卖家要重算时效模型。第一,交期不再是单一数字:同一批发往欧洲的货,经苏伊士和经好望角的航程差 7 到 10 天,而到港后的提箱时间又在堆场拥堵中变得不确定,门到门时效的波动区间明显拉大。第二,旺季叠加:眼下正是黑五网一备货和圣诞补货的收尾阶段,已经发货的卖家无法改变在途节奏,只能盯紧到港动态,提前安排提箱资源;还没发货的补货单要评估走哪个航路,急货宁可多花钱走稳定链路。第三,费用预期:港口拥堵阶段,欧洲港口的堆存费、滞箱费和陆侧拖车费都会承压,目的港费用预算要预留上浮空间。
给货代和物流方案的建议是把提箱预约前置:船舶靠泊前就锁定提箱窗口,避开集中提货高峰;内陆分拨的卡车运力提前订,欧洲陆侧运力在拥堵期的紧张程度不亚于码头。
四、拥堵的三个后续走向
第一种走向:港口消化能力强,三四周内把集中到港的量吃掉,拥堵是阵痛不是长痛。鹿特丹、汉堡、安特卫普等大港的泊位和堆场冗余在正常时期不小,131% 的到港强度如果持续不升级,挤一挤能过。第二种走向:拥堵持续升级,到港运力长期维持在 120% 以上,提箱延误扩散到内陆铁路和卡车网络,欧洲供应链的延误从周级变成月级,运价和附加费会再次抬头。第三种走向:船司主动调控,通过跳港、甩港、调整挂靠顺序来错峰到港,代价是个别港口的货被延后,卖家要在订舱条款里留意甩港风险的分担方式。
五、延伸观察
盯三个信号:一是欧洲主要港口的堆存利用率与提箱等待时间周度数据,判断拥堵走向;二是船司 12 月的欧线排班调整,跳港和停航安排会直接影响时效;三是红海复航比例的变化,运力回流越快,集中到港压力越大,直到港口消化能力追上来。给卖家的总结是:复航把欧线交期的不确定性从「航程长短」转移到「港口效率」,旺季收尾阶段,跟物流商每周对一次到港与提箱计划,比平时多花的那点沟通成本,远比断货或者滞港损失便宜。
六、参考资料
- Flexport:欧洲货运市场报告(第 47 周到港运力预测)
- Alphaliner:远东至欧线苏伊士运力占比统计
- 简易运、DP World:鹿特丹港堆存与吉达码头处理量数据