
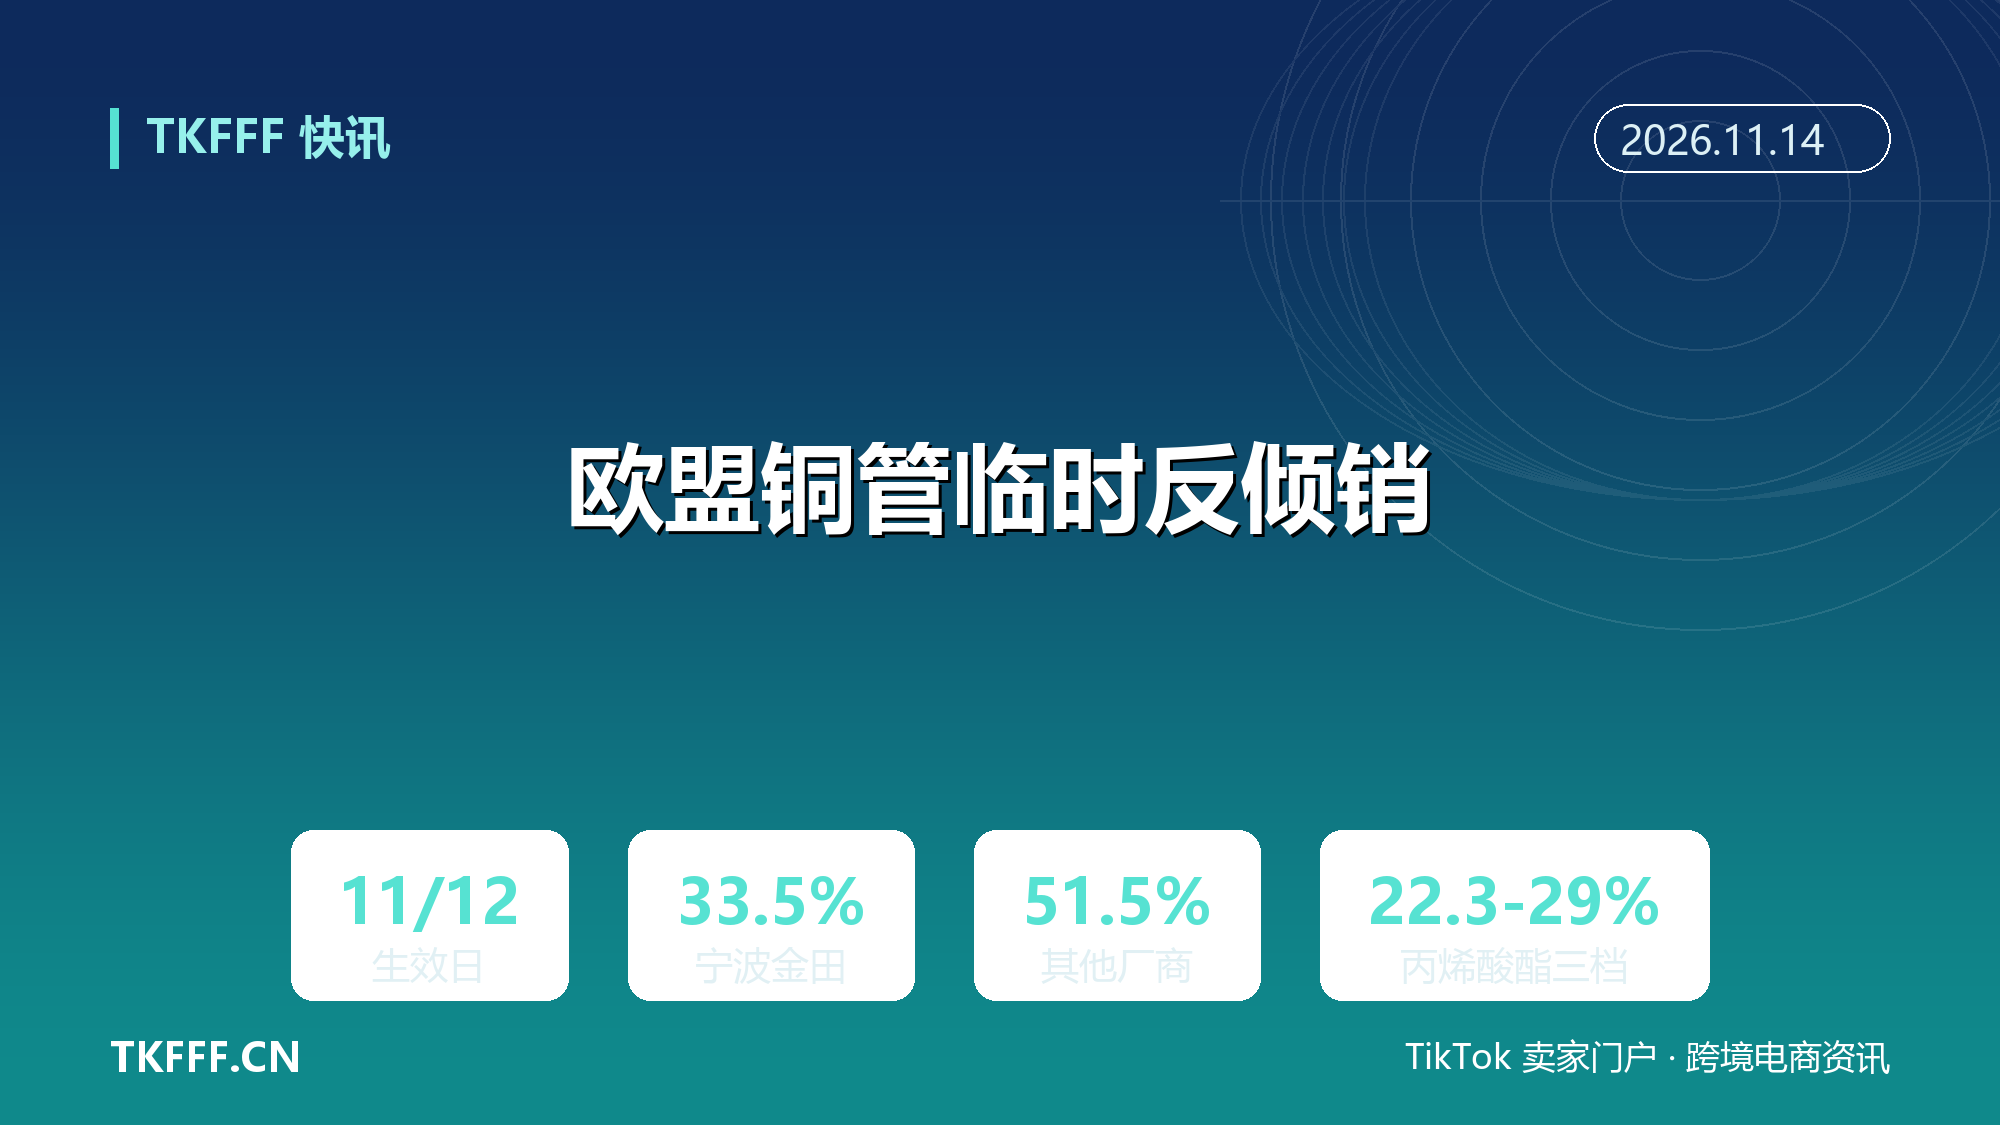
欧盟铜管临时反倾销 11 月 12 日生效:宁波金田 33.5%、其他中国厂商 51.5%,清关须提供担保
事件概况
欧盟对原产于中国的铜管实施临时反倾销措施,自 11 月 12 日起正式适用。涉案产品范围是层绕盘卷形式、未经进一步加工的精炼铜管,包含光面管和内螺纹管两类产品。税率按生产商分两档:Ningbo Jintian Copper Tube Co., Ltd.(宁波金田铜管)适用 33.5%,其他中国原产进口适用 51.5%——注意这不是所有铜管、所有生产商统一适用 51.5%,两家以上关联企业与单独名单企业之间的税率结构必须逐家核对。与税率同步生效的还有清关环节的资金要求:相关货物在欧盟放行进入自由流通时,进口方须提供相当于临时反倾销税额的担保,也就是说货物还没到终裁环节,先要压一笔与临时税率等额的资金在海关。同一周欧盟还有第二起涉华临时反倾销落地:对丙烯酸丁酯和丙烯酸 2-乙基己酯(2-EHA)的临时措施同样自 11 月 12 日起适用,中国相关企业税率分为 22.3%、23.9% 和 29.0% 三档。两起案件一前一后,指向的是欧盟对中国化工与金属原材料进口的贸易救济节奏在加快。
关键细节
先说铜管案。产品描述以欧盟官方公报为准:层绕盘卷(layer-wound coils)形式、未经进一步加工的精炼铜管,光面或内螺纹均在范围内。法规编号可在 EUR-Lex 检索(文件号 L_202602497),税率的适用主体是具体的法人实体——宁波金田适用 33.5%,其余中国原产货物适用 51.5%,中间没有过渡期安排。担保机制的含义是:临时措施期间的每一票清关,都要按临时反倾销税额提供银行保函或现金担保,这笔资金占用从 11 月 12 日开始一直延续到终裁落地,期间货物放行、担保随案演变。再看丙烯酸酯案:涉案产品为丙烯酸丁酯和丙烯酸 2-乙基己酯,法规为 (EU) 2026/2512,税率按具体生产商、合作企业名单和附加代码(additional code)核对,中国相关企业对应 22.3%、23.9%、29.0% 三档,同样须在放行进入自由流通时提供等额担保。两案的共同点:临时措施不等于最终结果,终裁税率可能上调、下调或维持,案件还会经历欧盟委员会的调查程序与可能的听证、抽查。
对跨境卖家的影响
先看直接成本:铜管与丙烯酸酯都属于工业原材料,下游是建筑水管、暖通、化工助剂、涂料、胶粘剂等品类。对直接出口这些原料的中国企业,51.5% 的临时税率叠加原有进口环节税费,欧盟客户的进口成本大幅上升,除非合同约定税费分担方式,否则到港环节的税负和担保资金压力会直接传导到报价谈判。对下游制成品卖家——比如用铜管做配件的家居、卫浴、暖通类目——如果整柜出货不含涉案铜管则不受直接影响,但若集装箱中混有涉案原料或半成品,需要按产品描述逐项判断。担保机制对资金链的影响容易被低估:按临时税额提供担保意味着每个在途批次都要冻结一笔等额资金,年出口量大的企业资金占用是千万级欧元的问题,与进口商的结算条款要重新谈。另外要提醒的是,欧盟近期贸易救济动作密集,本周内两案落地,后续终裁预计分别在数月后出炉,涉及欧盟市场的相关品类企业需要把「临时税」与「终裁税」分开建模,避免用临时税率签长约。
应对建议
第一步是核对产品范围:不要只按海关编码或商品名称判断是否涉案,欧盟的产品描述以「层绕盘卷、未经进一步加工」等工艺与形态特征为准,出口企业应与欧盟进口商共同核对官方产品文字范围、自身生产企业身份与适用税率,再重算在途及待发订单的成本。第二步是核对税率主体:铜管案按生产商分档,丙烯酸酯案按企业名单三档,把自己的法人实体名称与公告名单逐字对照,注意关联企业的名称变体(中英文、缩写)可能影响归类。第三步是重谈贸易条款:与欧盟客户明确 11 月 12 日后放行货物的临时税与担保由谁承担,DDP 报价的卖家尤其要把担保资金成本算进价格,避免签了含税价却在清关环节被担保拖住现金流。第四步是考虑应诉与复审路径:名单内企业可通过应诉争取单独税率,新出口商后续可申请新出口商复审,具体程序与时限以欧盟委员会立案文件为准。第五步是跟踪终裁节点:临时措施一般持续约 6 个月,终裁前欧盟委员会会发布披露文件,涉案企业应安排专人跟踪案件进展,必要时通过商会或律师提交意见。
注意事项与常见误区
第一个误区是把临时税当成终裁税:临时措施是调查过程中的保全性安排,终裁税率还没确定,用 51.5% 签三年长约是重大误判。第二个误区是把 51.5% 套到所有中国铜管上:宁波金田适用 33.5%,其他中国原产进口才是 51.5%,两档税率对应的主体不同,媒体上一句「最高 51.5%」不能替代逐家核对。第三个误区是按商品名称排除涉案:发票写成通用五金件或化工原料并不能排除风险,欧盟海关按产品实质特征与附加代码判断,范围争议应通过预裁定或律师意见解决。第四个误区是忽略担保的时间成本:担保不等同于缴税,终裁后多退少补,但担保占用的是信用额度与现金流,中小出口商在旺季叠加担保要求,资金压力会被放大。第五,丙烯酸酯案的三档税率按生产商与附加代码对应,不要写成统一的 29%。最后提醒,本条依据欧盟官方公报与深圳世贸组织事务中心贸易周报整理,具体产品范围、税率与程序时限请以 EUR-Lex 正式文本为准。
参考资料
- 欧盟官方公报 EUR-Lex:对华铜管临时反倾销法规(L_202602497),2026 年 11 月 12 日起适用
- 欧盟官方公报 EUR-Lex:丙烯酸丁酯与 2-EHA 临时反倾销法规 (EU) 2026/2512
- 深圳市商务发展促进中心:贸易相关措施与法律服务周报(铜管与丙烯酸酯临时措施解读)
- 中国国际贸易促进委员会相关预警信息:欧盟对华贸易救济案件跟踪