
欧盟增值税单一注册进入实施阶段:一国注册全欧申报,2027 年起分四阶段落地
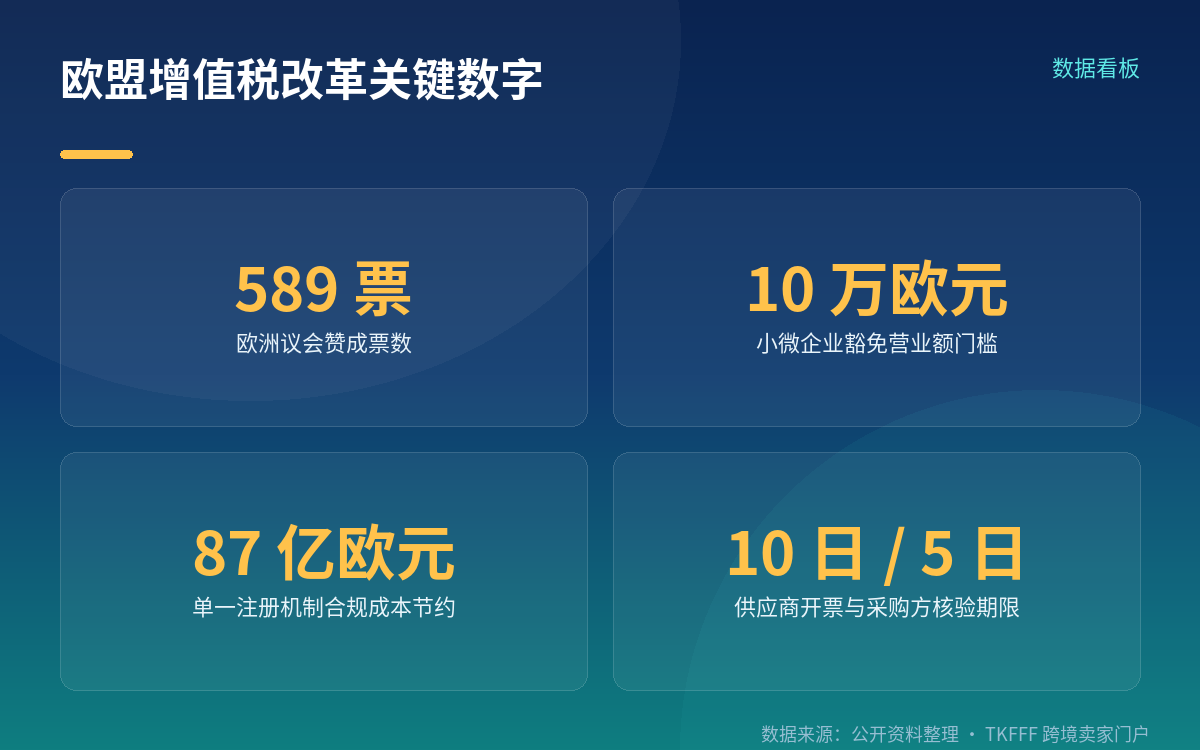
据《中国税务报》2026 年 10 月 19 日 B1 版报道,欧洲议会以 589 票赞成、42 票反对、10 票弃权表决通过《欧盟增值税指令》修订案,自 2027 年 1 月 1 日起分阶段实施,标志数字时代增值税改革进入实质性实施阶段。
⛔ 先厘清三组容易混淆的口径。
第一,「进入实质性实施阶段」不等于「新规已生效并全面适用」。已经生效的是 2025 年 4 月 14 日生效的 ViDA 一揽子方案,而实质义务分四个阶段落地。
第二,OSS 在本文指 One-Stop Shop(一站式申报)机制,即欧盟推出的增值税申报系统,与「办公室操作系统」无关;SVR 指 Single VAT Registration(单一增值税注册)。
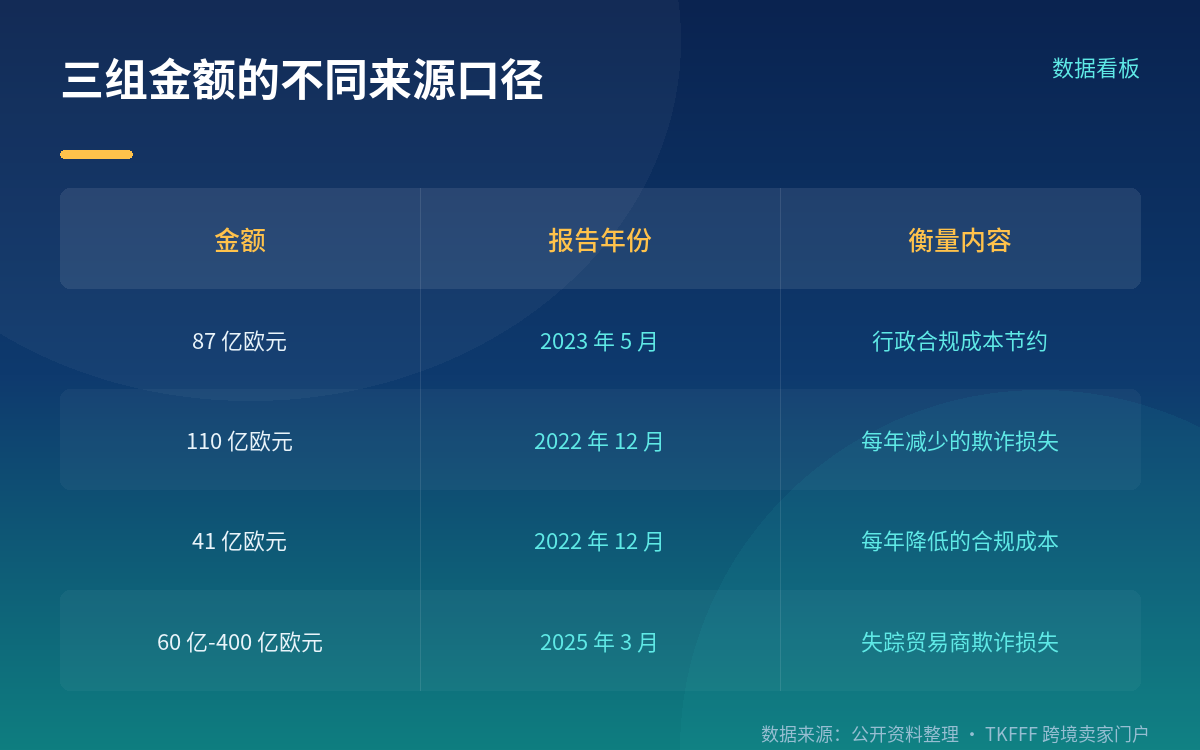
第三,「87 亿欧元」与「110 亿欧元」「41 亿欧元」来自不同年份的不同评估报告,不可相加。
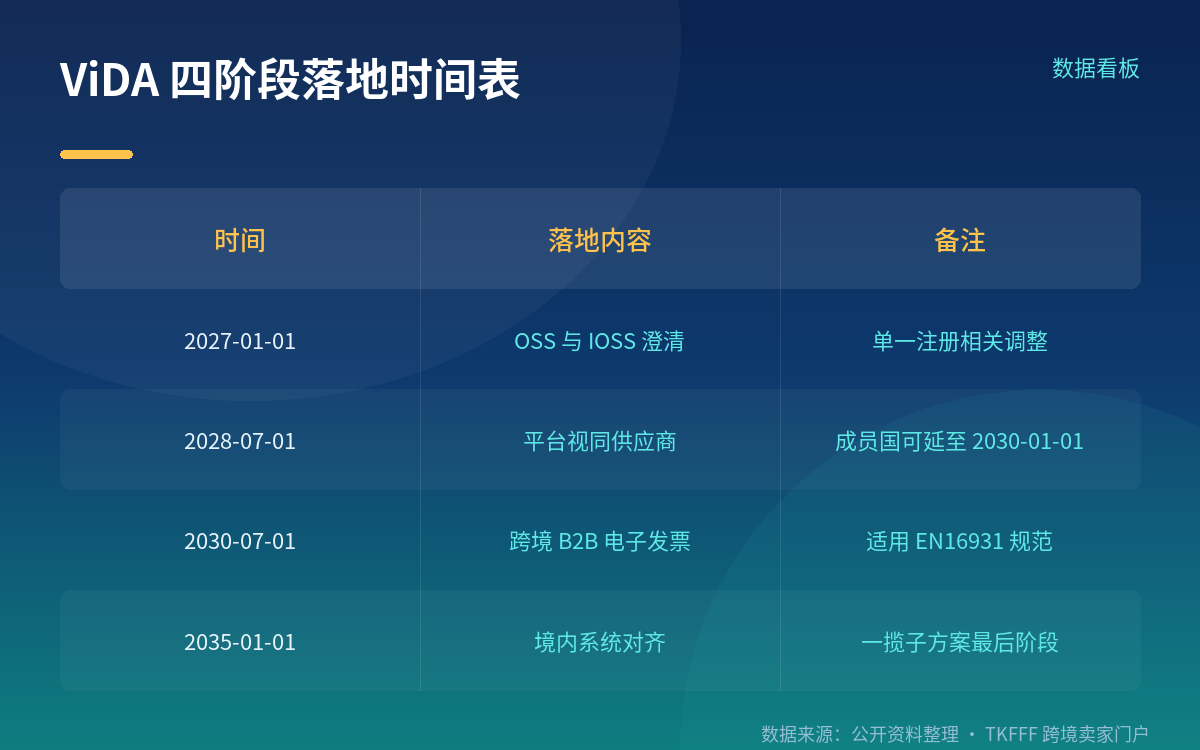
四阶段时间表:2027 到 2035
正式法律文件是 Council Directive (EU) 2025/516(修订 Directive 2006/112/EC)、Regulation (EU) 2025/517 与 Implementing Regulation (EU) 2025/518,经欧盟理事会 2025 年 3 月 11 日通过,3 月 25 日刊登官方公报(L 系列),2025 年 4 月 14 日生效,分阶段实施至 2035 年 1 月 1 日。
欧盟委员会 ViDA 官方页面给出的四个阶段节点是:
- 2027 年 1 月 1 日:对使用一站式申报(OSS)与进口一站式申报(IOSS)的用户作出若干澄清性调整
- 2028 年 7 月 1 日:短期住宿租赁与道路客运平台须遵守「视同供应商」措施,成员国可延至 2030 年 1 月 1 日实施;同时单一增值税注册(SVR)相关要素生效,包括拓展 OSS 适用范围、对未识别供应商实行强制反向征收
- 2030 年 7 月 1 日:数字报告要求生效,主要影响跨境 B2B 供货企业
- 2035 年 1 月 1 日:已建立境内实时交易报告义务的成员国须将系统与欧盟模式及标准对齐,这是一揽子方案的最后一个阶段
⛔ 因此不能笼统写成「新规已实施」。准确表述是「自 2027 年 1 月 1 日起分阶段实施」,且部分机制采取「成员国自主实施、欧盟统一标准」模式,成员国可在财政可持续前提下决定是否启用或何时启用。
单一注册与 OSS 扩容
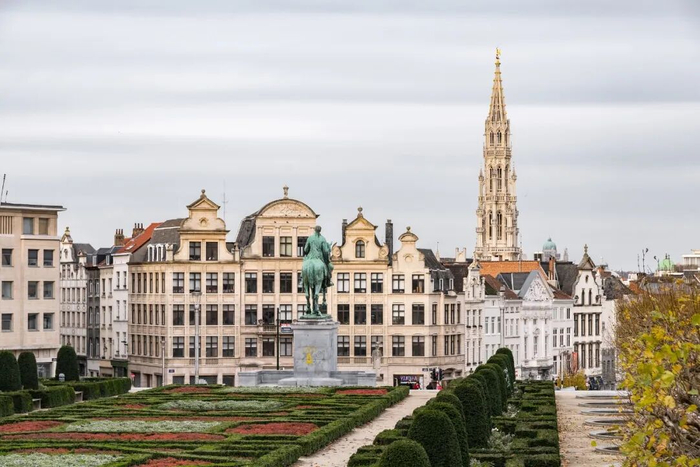
图片来源:新浪新闻(转《中国税务报》) — 图为欧盟总部所在地布鲁塞尔城市一角(https://k.sina.com.cn/article_5953466437_162dab0450670bfb9a.html)
在办税便利化方面,本次改革升级了原有的一站式申报体系,实行单一增值税注册机制:跨境经营主体仅需在单一成员国完成增值税注册,即可统一办理全欧盟区域的增值税申报缴纳,无需在多个经营所在地重复登记备案。新规则同时拓展了 OSS 的适用范围,覆盖货物装配服务、跨境能源供应、机载商业销售等跨境业务。
针对抗风险能力较弱的小微企业,改革创设了跨境中小企业增值税豁免机制。年营业额不超过 10 万欧元且在东道国未超出当地市场准入门槛的欧盟及第三国小微企业,可自愿选择适用豁免,享受跨境交易增值税零税率、按季度简易申报、简化开票格式等便利。该机制同样采用「成员国自主实施、欧盟统一标准」的模式。
⛔ 关于 87 亿欧元:《中国税务报》原文写明,这是「根据欧盟委员会 2023 年 5 月发布的立法影响评估报告测算,2023 年—2032 年,单一增值税注册机制预计可为全球对欧盟经营企业节约行政合规成本约 87 亿欧元」。它只对应单一注册机制的行政合规成本节约这一项。
平台经济与 B2B 电子发票
平台经济方面,新规确立「视同供应商」机制:当平台内入驻经营者未依法完成增值税登记并履行纳税义务时,平台企业须承担增值税代收代缴责任。该机制自 2028 年 7 月 1 日起生效,成员国可延至 2030 年 1 月 1 日;过渡期内成员国可对符合条件的小微企业暂不适用,豁免于 2030 年 1 月 1 日终止。
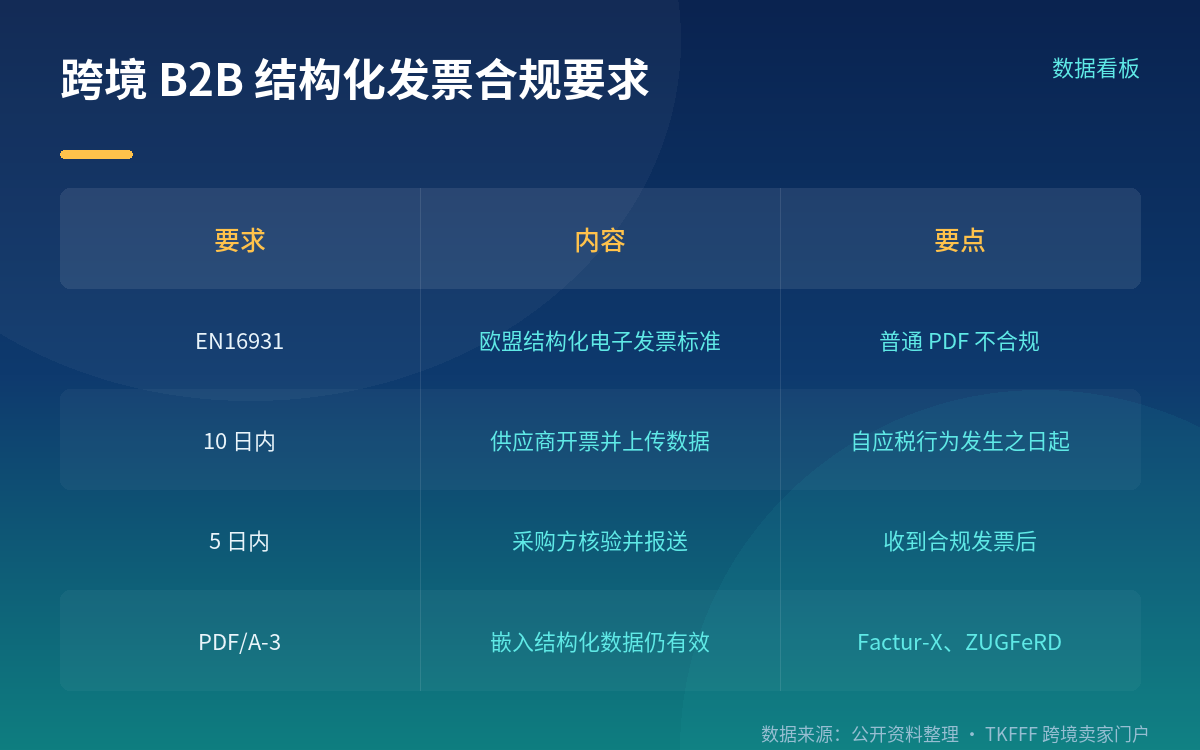
B2B 数字化征管方面,自 2030 年 7 月 1 日起,欧盟境内所有跨境企业对企业货物与服务交易须开具符合 EN16931 规范的结构化电子发票。仅具备视觉可读性的普通 PDF 发票不合规;PDF/A-3 混合格式并嵌入符合 EN16931 标准的结构化数据的电子发票(如 Factur-X、ZUGFeRD 等国际互认格式),在结构化内容完整达标的前提下仍视为有效。供应商须于应税行为发生之日起 10 日内完成开票并上传完整结构化交易数据,采购方须在收到合规电子发票后 5 日内完成数据核验并报送关联验证信息。该适用范围严格限定于欧盟内部 B2B 跨境交易,各成员国境内交易仍沿用既有模式,且未对中小微或个体经营者设例外条款。
三组金额、三个不同分母
《中国税务报》文中引用了几组数字,分属不同报告与不同口径:
- 87 亿欧元:2023 年 5 月发布的立法影响评估报告,2023—2032 年单一注册机制为全球对欧盟经营企业节约的行政合规成本
- 110 亿欧元与 41 亿欧元:2022 年 12 月发布的立法影响评估报告,指全部措施落地后预计每年减少的增值税欺诈损失,以及降低的年度合规成本
- 60 亿—400 亿欧元:2025 年 3 月生效的增值税数字化改革指令指出,欧盟跨境「失踪贸易商」欺诈每年造成的增值税损失,该类跨境骗税规模约占欧盟整体增值税缺口的 1/4
⛔ 87 亿与 110 亿、41 亿来自不同年份的不同评估报告,绝不可相加。
⛔ 「1/4 缺口」与「25% 流失占比」是两个不同分母。前者针对「失踪贸易商」这一类跨境骗税占整体增值税缺口的比例;后者来自欧盟 2025 年《增值税缺口年度报告》,指跨境交易涉税欺诈及平台经济征管缺位合计导致的流失占缺口比例,报告中 2023 年欧盟增值税合规缺口达 1280 亿欧元,相当于应征税额的 9.5%。此外,2022 年发布的评估报告还指出,欧盟范围内约 70% 的平台个体服务提供者尚未完成增值税登记。
注意事项
- 「进入实质性实施阶段」≠「已生效并全面适用」;生效的是 2025-04-14 的 ViDA 一揽子,实质义务分 2027-01-01、2028-07-01、2030-07-01、2035-01-01 四阶段。
- 2028-07-01 的平台「视同供应商」机制,成员国可延至 2030-01-01;小微过渡豁免同样于 2030-01-01 终止。
- 87 亿欧元(2023 年 5 月报告,行政合规成本节约)与 110 亿、41 亿欧元(2022 年 12 月报告,欺诈损失减少与年度合规成本降低)来自不同报告,不可相加。
- 「1/4 缺口」与「25% 流失占比」分母不同,不可互换。
- 指令编号为 Directive (EU) 2025/516,另含 Regulation (EU) 2025/517 与 Implementing Regulation (EU) 2025/518,需引欧盟官方来源。
- 中国税务报原文未给出指令编号与通过日期,也未披露任何成员国已启动实施的实例,以及 10 万欧元豁免机制已有成员国选择启用的清单。
FAQ
Q:跨境卖家现在要做什么? A:短期看 2027 年 1 月 1 日的 OSS 与 IOSS 澄清;中期 2030 年 7 月 1 日起跨境 B2B 供货须开具 EN16931 合规结构化电子发票。
Q:87 亿欧元和 110 亿欧元可以加起来吗? A:不可以。87 亿来自 2023 年 5 月报告,衡量单一注册机制在 2023—2032 年的行政合规成本节约;110 亿与 41 亿来自 2022 年 12 月报告,衡量全部措施落地后每年减少的欺诈损失与年度合规成本降低。
Q:小微企业有什么优惠? A:年营业额不超过 10 万欧元且在东道国未超出当地市场准入门槛的欧盟及第三国小微企业,可自愿选择适用跨境中小企业增值税豁免,享受零税率、按季度简易申报、简化开票格式,但由成员国自主决定是否启用。
Q:普通 PDF 发票还能用吗? A:跨境 B2B 场景下不行。PDF/A-3 嵌入符合 EN16931 的结构化数据(如 Factur-X、ZUGFeRD)才算有效。
参考来源
- 《中国税务报》2026 年 10 月 19 日 B1 版:《欧盟:数字时代增值税改革进入实质性实施阶段》,作者丁琴、李会清
- 欧盟委员会税收与关税总司:VAT in the Digital Age (ViDA) 官方页面及实施时间表
- 欧盟委员会税收与关税总司:《Adoption of the VAT in the Digital Age package》,2025-03-11
- 南方财税网转载(标注来源:中国税务报,2026-10-20)