
DSV 三季度营收 807 亿丹麦克朗:主动清理低毛利合同物流,首开 15 亿丹麦克朗回购
丹麦物流集团 DSV 于 2026 年 10 月 21 日发布 2026 年第三季度中期财务报告(文件编号:DSV Company Announcement No. 1175)。报告期集团实现营收 DKK 807.0 亿,约合 108.2 亿欧元。CEO Jens H. Lund 在报告中说明,公司正在主动出清低价与亏损货主账户,并同步推进低毛利合同物流的关停与重整。
集团业绩:毛利与 EBIT 分化
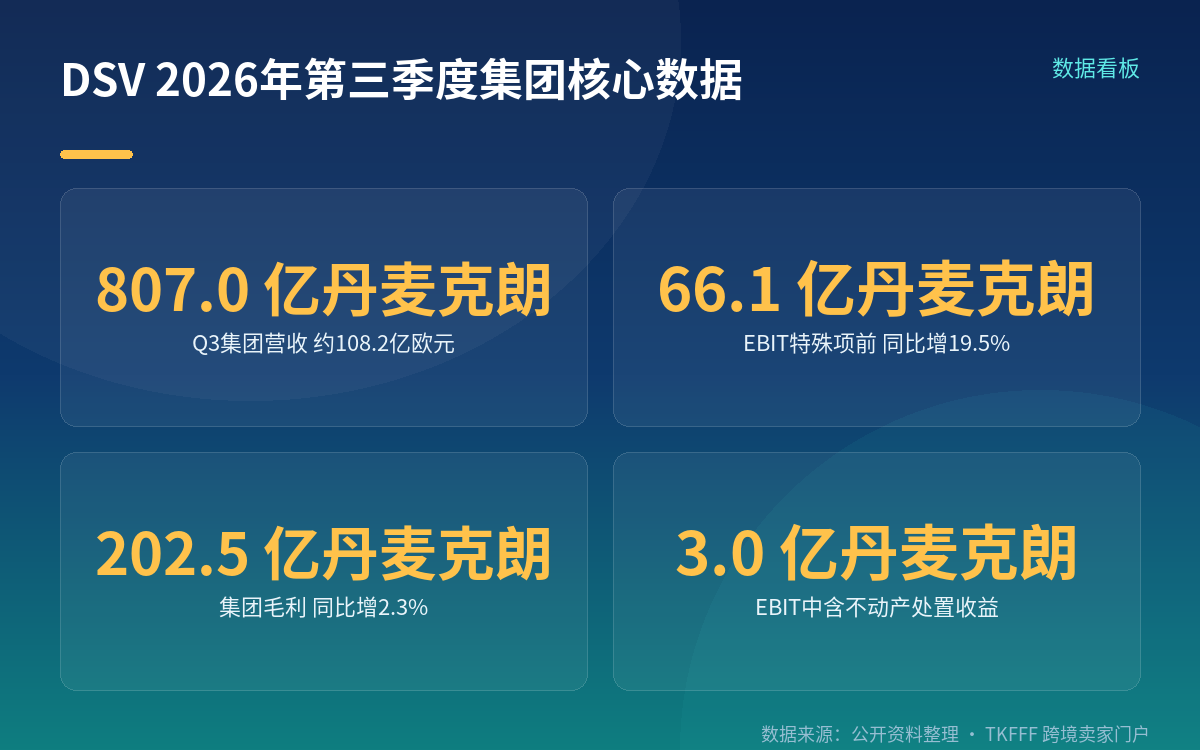
2026 年第三季度 DSV 集团毛利为 DKK 202.5 亿,同比增长 2.3%。EBIT before special items 为 DKK 66.1 亿,约合 8.86 亿欧元,同比增长 19.5%,上年同期为 DKK 54.3 亿;该 EBIT 数字中含不动产处置收益 3.0 亿丹麦克朗。
营收增速存在两种表述:以丹麦克朗计,Q3 报告营收 80.70 亿对应上年同期 71.98 亿,直接计算为 +12.1%;The Logistic News 报道中采用的增速为 +10.5%。两者差异来自是否采用固定汇率/可比口径,引用时需注明口径来源。此外,中文转述源把本期营收写成「719 亿丹马克朗」、EBIT 写成「54 亿」,这两个数值是 2025 年同期可比值,并非 2026 年第三季度实际值。
货量下滑三成,但其中两成是主动清理
第三季度空运吨位与海运标箱量均同比下滑 3%。Lund 明确指出,这 3 个百分点中约 2 个百分点来自公司主动出清低价与亏损货主账户,剩余约 1 个百分点才是真实业务下滑。
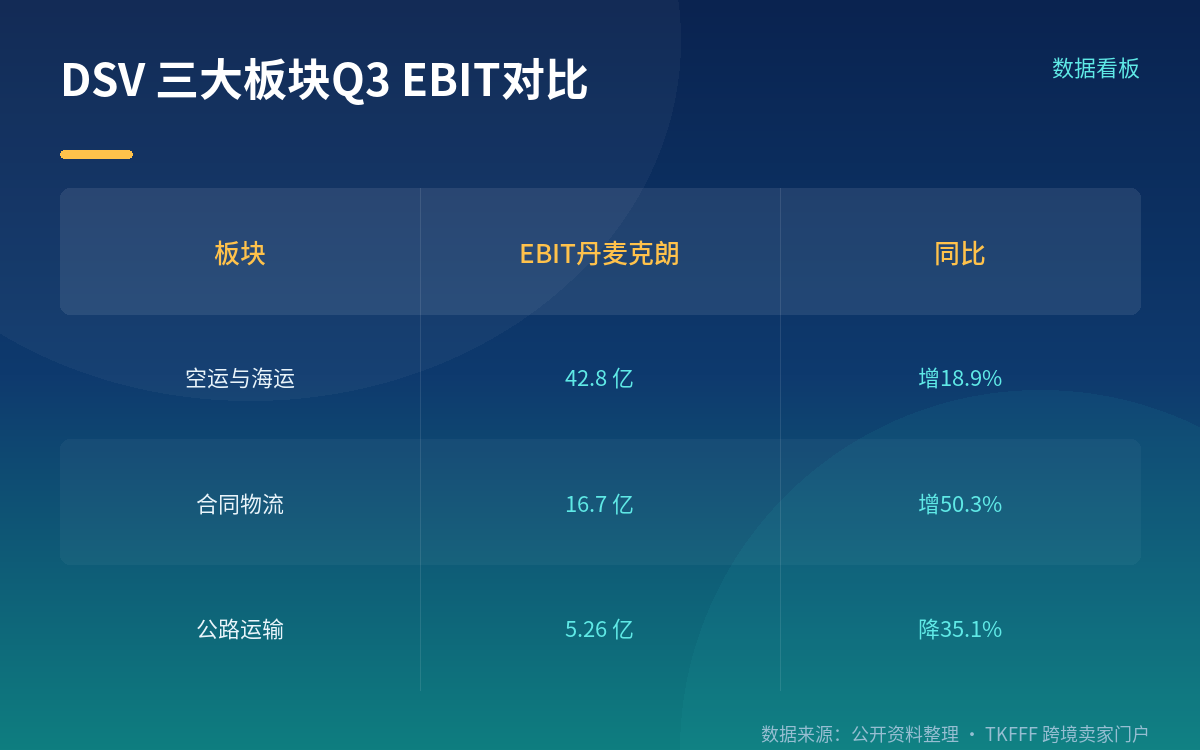
空运与海运板块 EBIT 为 42.8 亿丹麦克朗,同比增长 18.9%;板块转化率从上年同期的 38.6% 提升至 45.8%,空运收益率上涨 8%。
合同物流:终止毛利极低甚至亏损的仓库作业
合同物流板块 EBIT 为 16.7 亿丹麦克朗,同比增长 50.3%,营业利润率升至 11.7%,上年同期为 8.4%;该 EBIT 中含不动产处置收益 1.05 亿丹麦克朗。Lund 在报告中表示,毛利极低甚至亏损的仓库作业不带来公司所需的回报,相关作业正在被终止。
公路板块 EBIT 为 5.26 亿丹麦克朗,同比下降 35.1%,其中含处置收益 1.95 亿;公司称公路运输服务已在 9 月底恢复正常。
回购、指引与 Schenker 整合进展
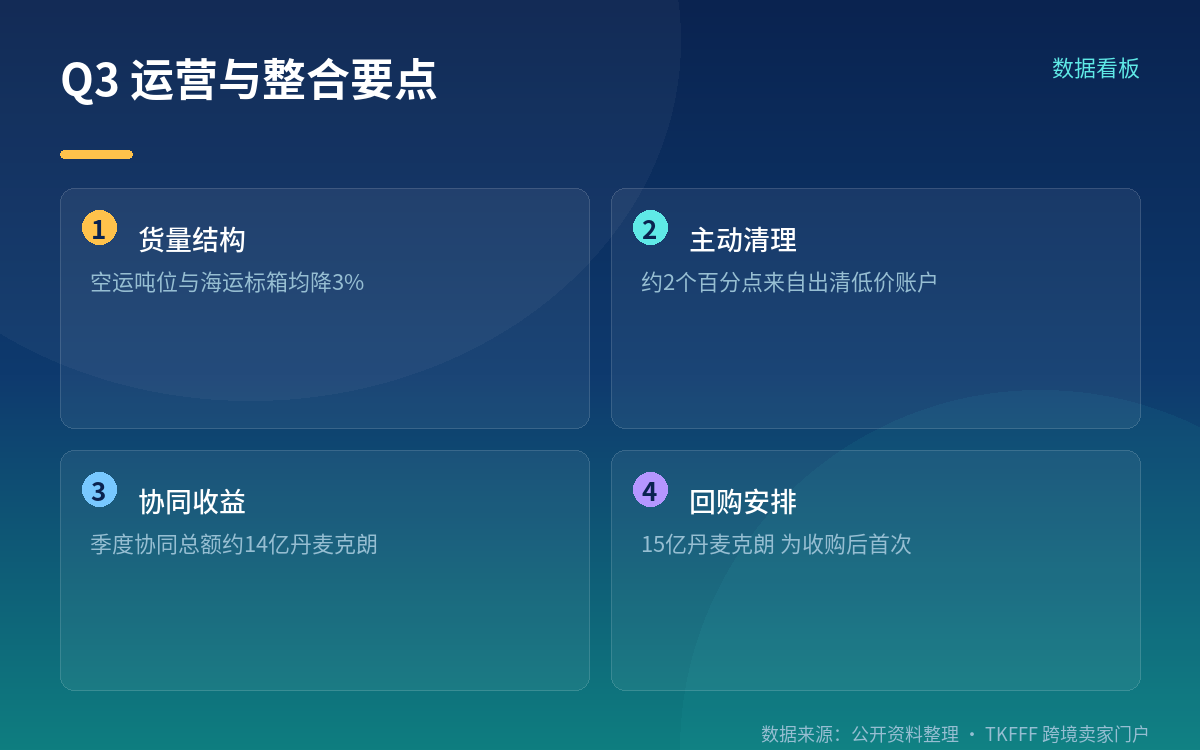
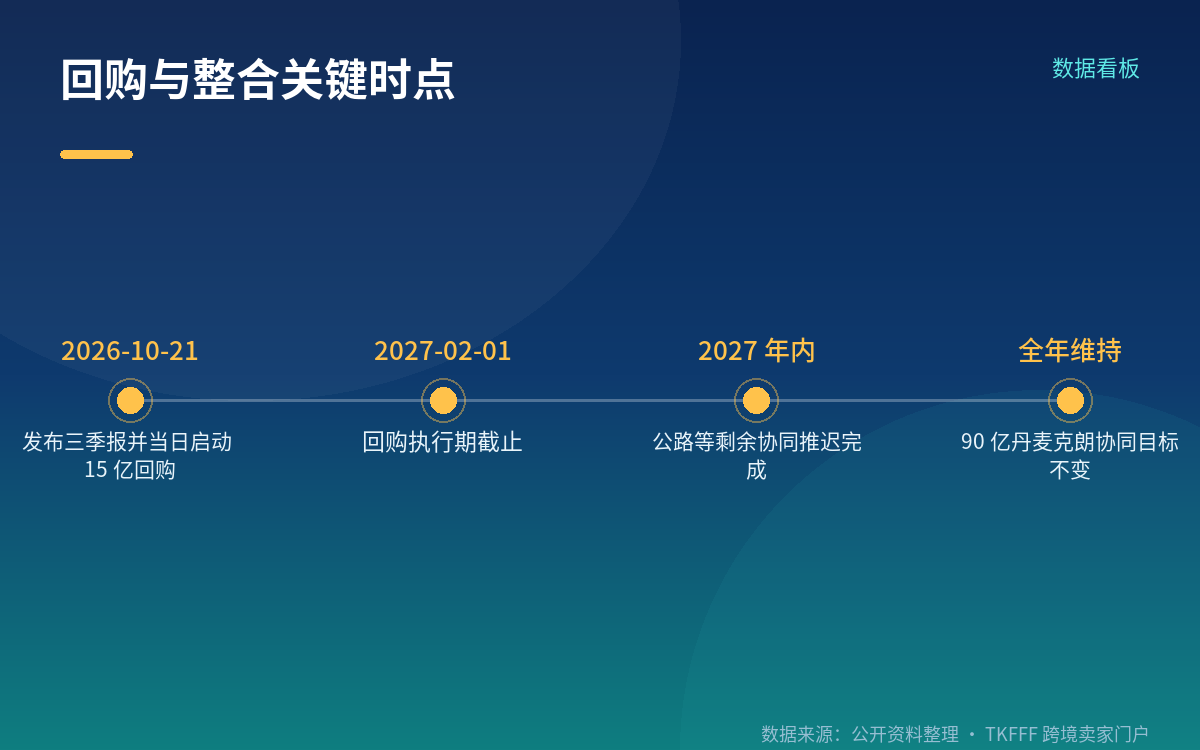
DSV 启动 DKK 15 亿股票回购,执行期为 2026 年 10 月 21 日至 2027 年 2 月 1 日,这是公司自收购 Schenker 以来首次实施股票回购。全年指引相应收窄至 2026 年 EBIT before special items 240 亿至 250 亿丹麦克朗,此前为 235 亿至 255 亿。
Schenker 整合方面,自收购 DB Schenker 以来累计净减少约 9000 个白领岗位。第三季度单季协同收益约 3 亿丹麦克朗,季度协同总额约 14 亿丹麦克朗,全年 90 亿丹麦克朗的协同目标维持不变;公路板块及部分集团职能的剩余协同推迟至 2027 年。交易与整合总成本仍约为 110 亿丹麦克朗,其中 87 亿已计入特殊项。
数字化方面,Tango TMS 承载 20% 至 25% 的货量,其余货量经由 CargoWise 运行;DIFOT 指标 9 月升至 93.4%,8 月为 92.4%,10 月初约为 94%。
注意事项:官方未披露项与数据归属
以下内容官方未披露:被出清的具体货主账户数量与合同数量、合同物流终止所涉及的仓库网络清单、股票回购的资金来源与均价预期。本文所述业绩数字均来自 DSV Company Announcement No. 1175;涉及货量结构与整合进度的表述来自该文件及同期业绩演示材料。DSV 收购标的为 DB Schenker(德国铁路 DB 集团旗下物流业务),相关整合数据指对 DB Schenker 的整合,并非对其他班轮或物流企业的整合。
FAQ
Q:第三季度营收增速到底是 10.5% 还是 12.1%? A:两种口径并存。+10.5% 为报道采用的固定汇率/可比口径增速;+12.1% 是以报告披露的丹麦克朗值 80.70 亿与上年同期 71.98 亿直接计算得出。引用时须注明所依据的口径。
Q:空运海运货量下滑 3%,是否意味着业务收缩? A:CEO Jens H. Lund 表示,约 2 个百分点来自主动出清低价与亏损货主账户,剩余约 1 个百分点为真实业务下滑。
Q:合同物流 EBIT 大幅增长是否意味着该板块全面改善? A:合同物流 EBIT 为 16.7 亿丹麦克朗,同比增长 50.3%,营业利润率 11.7%,其中包含不动产处置收益 1.05 亿丹麦克朗。同期公司正在终止毛利极低甚至亏损的仓库作业。
Q:Schenker 整合的协同目标是否下调? A:全年 90 亿丹麦克朗的协同目标维持不变,公路板块及部分集团职能的剩余协同推迟至 2027 年完成。
参考来源
- The Logistic News:《DSV Q3 2026:空运收益率上涨 8%,货量下滑 3%》,2026-10-21
- DSV:Company Announcement No. 1175 / 2026 年第三季度中期财务报告,2026-10-21
- DSV:2026 年第三季度业绩演示材料(货量结构、协同收益、TMS 与 DIFOT 指标),2026-10-21