
Drewry十月停航跟踪:五大东西向航线34个航次停航仅占5%,Gemini执行率99%对比Premier Alliance89%
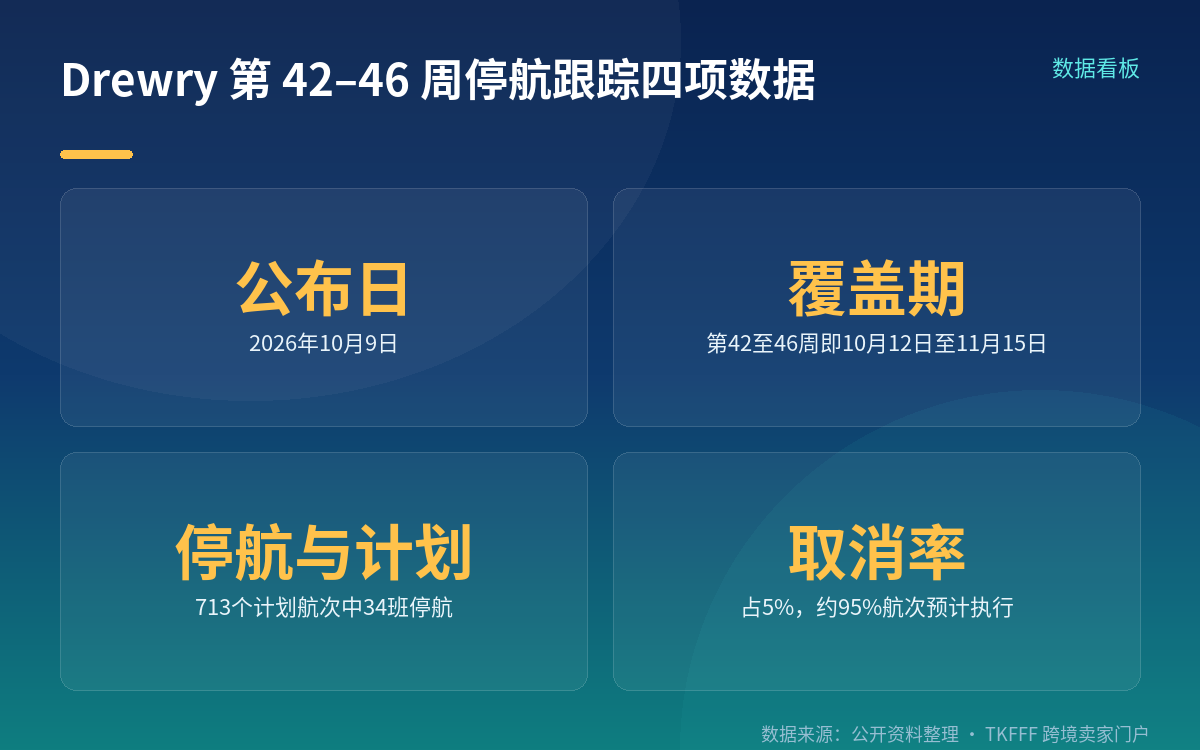
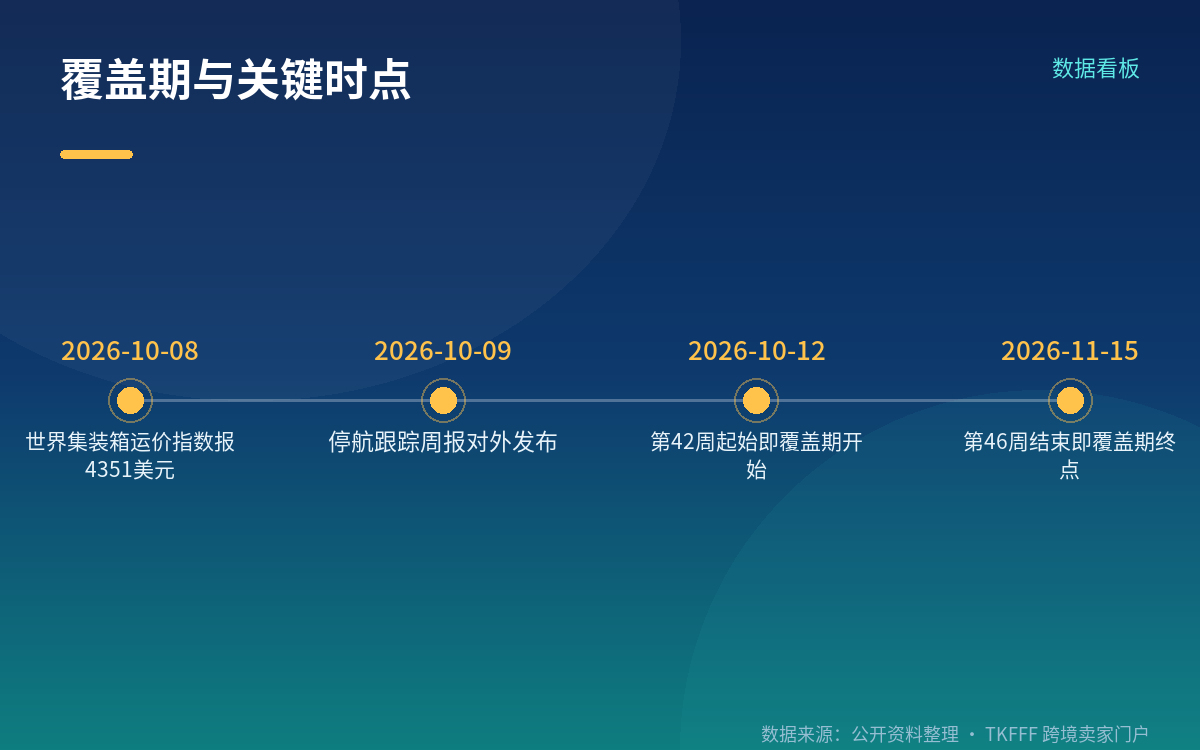
Drewry 于 2026 年 10 月 9 日发布的停航跟踪(Cancelled Sailings Tracker)显示:覆盖期第 42 周(10 月 12 至 18 日)至第 46 周(11 月 9 至 15 日),五大东西向主干航线上713 个计划航次中有 34 班停航,占 5%,即约 95% 的计划航次预计执行。
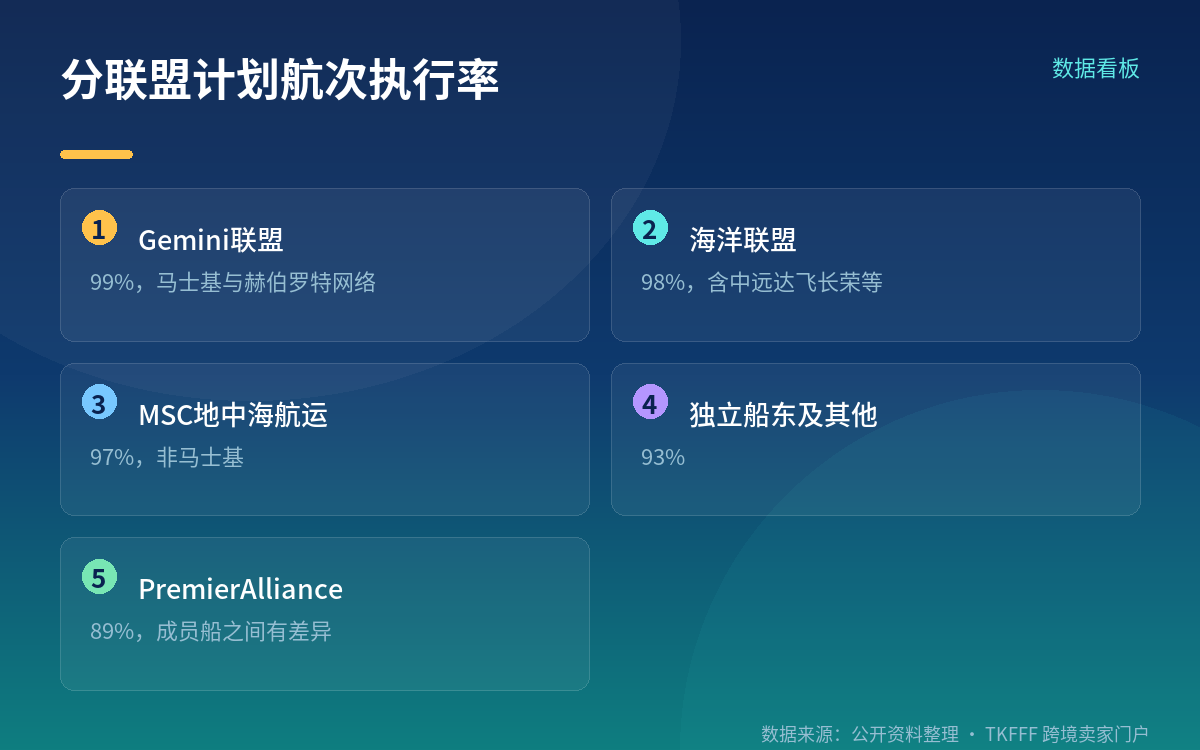
分联盟执行率差异明显:Gemini 联盟 99%、海洋联盟(Ocean Alliance)98%、MSC 97%、独立船东及其他 93%、Premier Alliance 89%。
⚠️ 本篇必须先立的边界:站内已发过两篇同主题的「79 个航次取消」(覆盖 9/14–10/18),以及上海港拥堵周报。🔴 本篇锁定的是「第 42–46 周 + 航次占比 5% + 分联盟执行率」这个独有口径,⛔ 不重复 79 个航次,也不重复上海港拥堵周报。两组数字的分母与时间窗都不同。
停航集中在哪里:三条线占了 100%
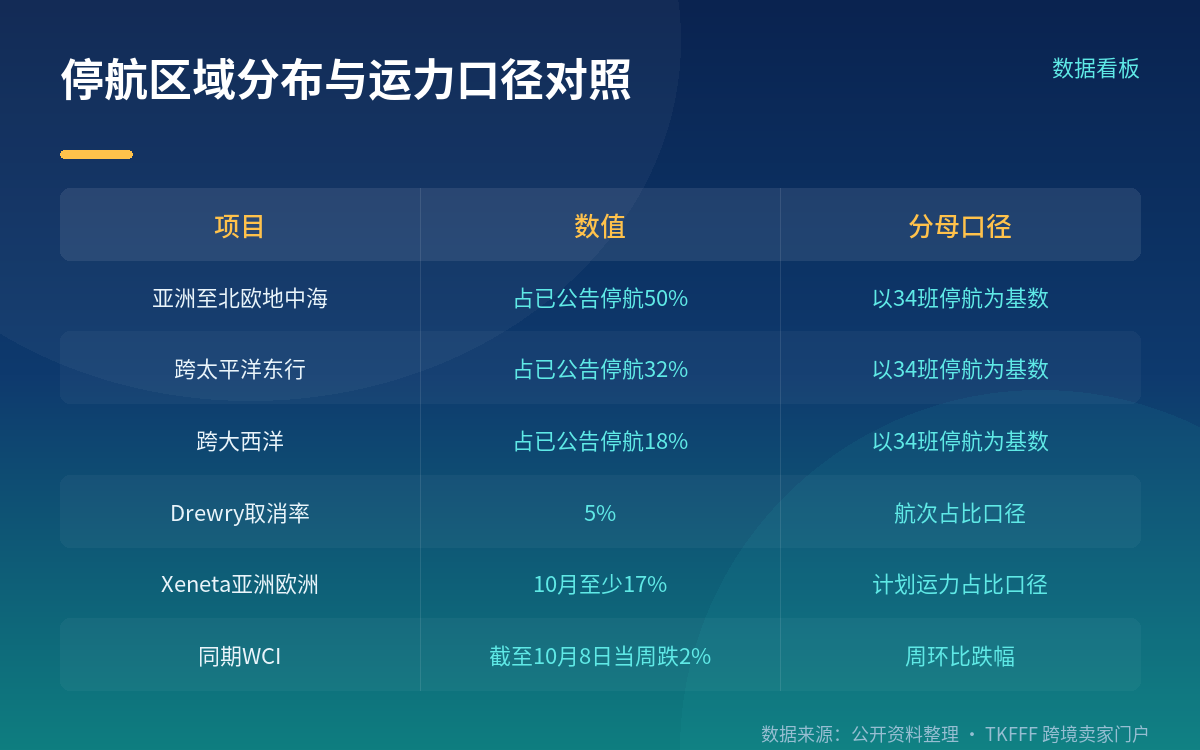
Drewry 给出的已公告停航的区域分布是:
- 亚洲—北欧/地中海:50%
- 跨太平洋东行:32%
- 跨大西洋:18%
⚠️ 口径纪律:这三个百分比的分母是已公告的停航总数(即 34 班),不是计划航次总数,也不是运力。做一次乘法验算:34 × 50% ≈ 17 班亚洲—北欧/地中海,34 × 32% ≈ 11 班跨太平洋东行,34 × 18% ≈ 6 班跨大西洋,三者相加约 34 班,与总数自洽。⛔ 把它写成「亚洲—北欧/地中海占了全部计划航次的 50%」是分母错读。
同期 Drewry 的 世界集装箱运价指数(WCI) 在截至 10 月 8 日当周下跌 2%,报每 40 英尺集装箱 4,351 美元,跨太平洋、亚洲—欧洲/地中海、跨大西洋三条线运价均回落。⚠️ 这 2% 是周环比跌幅,⛔ 不是指数值本身,也不是本月累计跌幅。
分联盟执行率:Gemini 99% 与 Premier Alliance 89%
这是 Drewry 本期跟踪里最有信息量的一组数——五个联盟/类别的计划航次预计执行比例:
- Gemini 联盟:99%
- 海洋联盟(Ocean Alliance):98%
- MSC(地中海航运,Mediterranean Shipping Company):97%
- 独立船东及其他:93%
- Premier Alliance:89%
⚠️ 术语纠错:🔴 MSC 是地中海航运,不是马士基(Maersk)。本篇涉及 Gemini(马士基与赫伯罗特的网络合作)与 Premier Alliance 两家不同网络,Gemini 与 Premier Alliance 是两个联盟,不是同一个。
⚠️ Premier Alliance 89% 这条不能简化:89% 是这个联盟整体的计划航次执行比例,其成员船之间存在差异,⛔ 不可简写成「某一家船公司」或「某个联盟整体都差」。
⚠️ 还有一层口径区别:执行率衡量的是「计划航次有没有被撤掉」,不衡量船有没有准点到港。下一节是本篇最关键的一点。
本篇最关键的一句:按计划开船 ≠ 按时到港
Drewry 说 Gemini 在第 42–46 周的执行率是 99%。而Xeneta 的数据给出了另一侧的数字:Gemini 联盟的网络可靠性(准班率)从 6 月的 70% 掉到 9 月的 40%,周度表现从 8 月初的 62% 一路下滑至截至 9 月 28 日当周的 34%;10 月首周(10 月 5 日当周)的初值为 28%。
⚠️ 这两组数不是互相矛盾,而是两个不同的指标:
- 99% 是航次是否照计划开出去(Drewry 口径,计划航次中未被停航的比例);
- 40% / 34% / 28% 是船是否按公布船期准点到港(Xeneta 口径)。
🔴 落到一句话:按计划开船 ≠ 按时到港。 一个航次没有被取消、船按时离港,仍然可能在途中因拥堵、船期紊乱、船舶周转与支线衔接失误而晚到。这正是 Drewry 自己也写明的一点——港口拥堵、船舶延误、设备可用性与挂靠顺序变化,仍会影响货物移动。
⚠️ 引用纪律:Xeneta 的 40% 是9 月整月的网络可靠性口径,28% 是10 月 5 日当周的初值,且官方明确说明该初值不完整、不应视为 10 月最终结果。⛔ 不要把 28% 说成「10 月准班率」,也不要把 40% 说成「同期(10 月)」。
口径纪律:Drewry 的 5% 与 Xeneta 的 17% 分母不同
这里有一个必须写清楚、也最容易被做成「数字打架」的地方:
| 机构 | 数字 | 分母 |
|---|---|---|
| Drewry(10 月 9 日) | 34 班停航,占 5% | 航次占比(713 个计划航次) |
| Xeneta(10 月计分卡) | 10 月已公告停航至少相当于计划运力的 17%(亚洲—欧洲),13%(亚洲—北美) | 运力占比 |
⚠️ 两者的分母完全不同——一个是航次数,一个是运量。⚠️ 而且 Xeneta 自己说明了:这两个百分比指的是计分卡发布时点的已公告取消量,不是该月已完成航次的最终统计,船公司仍可能调整班期,10 月的计划运力本身也与 9 月不同。
🔴 因此不可把 5% 与 17% 并列成「数字打架」「两个机构互相矛盾」的论断。正确写法是:并列陈述,并逐处注明机构与分母。这也解释了为什么 5% 可以是「低位」而 17% 同时也是真实的——它们说的不是一件事。
⚠️ 补充一层背景(第三方口径):Sea-Intelligence 的分析指出,自 2020 年以来可比时期,亚洲—美西航线的停航比例通常在 10% 左右,近期水平低于这一均值。也就是说 Drewry 的 5% 若放在同口径下看,确实处于相对低位。
官方同期给出的运价背景,以及它为什么不能替代执行率
同一份周报里还有一条必须一并读的数据:Drewry 的世界集装箱运价指数(WCI)在截至 10 月 8 日当周下跌 2%,报每 40 英尺集装箱 4,351 美元,跨太平洋、亚洲—欧洲/地中海、跨大西洋三条线的运价均回落。
Drewry 给出的解释是:主要压力仍在亚洲—欧洲/地中海,原因是船公司在调整航线安排的过程中,经苏伊士运河的服务逐步回归,正在增加有效运力。
⚠️ 三条口径纪律:
- 5% 是航次占比,2% 是运价周环比跌幅,两个数字量纲完全不同,⛔ 不可并列成同一组指标;
- 「有效运力增加」是船司航线调整的结果,与「计划航次被撤掉 34 班」也不是同一件事——苏伊士回归会增加有效运力,而停航是减少计划班次,🔴 两者方向相反、含义不同,⛔ 不可互相推导;
- ⚠️ Drewry 本期跟踪只覆盖到第 46 周(11 月 15 日),⛔ 不能由这个四周窗口推导出第四季度全季或全年的班轮计划。
⚠️ 同样重要的一条:Drewry 自己在这份周报里也写明,虽然有效运力上升、取消航次减少可能逐步缓解供给压力,但拥堵与持续的网络调整仍可能限制运力,并在部分航线上使运价维持高位。🔴 这是官方的前瞻表述,⚠️ 本篇只如实转述,不把它扩写成运价预测。
常见问题
问:34 个航次取消,是不是比之前少了? 答:不要与站内此前的「79 个航次取消」比大小。那一组覆盖的是 9/14–10/18,本篇覆盖的是第 42–46 周(10/12–11/15),时间窗不同、分母不同。🔴 两个数字不可直接相比。
问:5% 停航,运价是不是要跌? 答:⛔ 本篇不做运价预测。只能说同一份周报里 WCI 在截至 10 月 8 日当周下跌 2%,⛔ 从单周指数变化推不出后续走势。
问:Gemini 执行率 99% 是说它船期很准? 答:不是。执行率指计划航次没有被撤掉的比例。Xeneta 数据显示同一网络 9 月准班率为 40%。🔴 按计划开船 ≠ 按时到港。
问:Drewry 5% 和 Xeneta 17% 哪个是真的? 答:都是真的,分母不同——Drewry 是航次占比,Xeneta 是运力占比。⛔ 不可并列成「数字打架」。
问:Premier Alliance 只有 89%,是不是这个联盟不行? 答:89% 是该联盟整体的计划航次执行比例,成员船之间存在差异,⛔ 不可简化归因到单家船公司。
问:MSC 是马士基吗? 答:不是。MSC 是地中海航运,Gemini 联盟才是马士基与赫伯罗特的网络合作。⛔ 两者不可混。
参考来源
- Drewry《Cancelled Sailings Tracker — 09 Oct 2026》停航跟踪周报
- Drewry《World Container Index — 08 Oct 2026》世界集装箱运价指数
- Xeneta《Schedule Reliability Scorecard》9 月准班率计分卡及 10 月初观测数据
- Sea-Intelligence 关于 2020 年以来亚洲—美西航线停航比例的分析