
德勤:2026 假日季每户支出 1654 美元增 4%,商品涨 10%、活动降 4%,高低收入家庭差 5 倍
导语:德勤 10 月 15 日发布 2026 年假日零售调研,预计美国家户本假期季平均支出 1654 美元、同比增 4%。这份报告最容易被读反的地方是:总额涨 4% 的背后,零售商品涨 10%、假期活动跌 4%——是单价推高了账单,不是消费意愿全面抬升。
1654 美元的口径:是整个假期季的每户平均
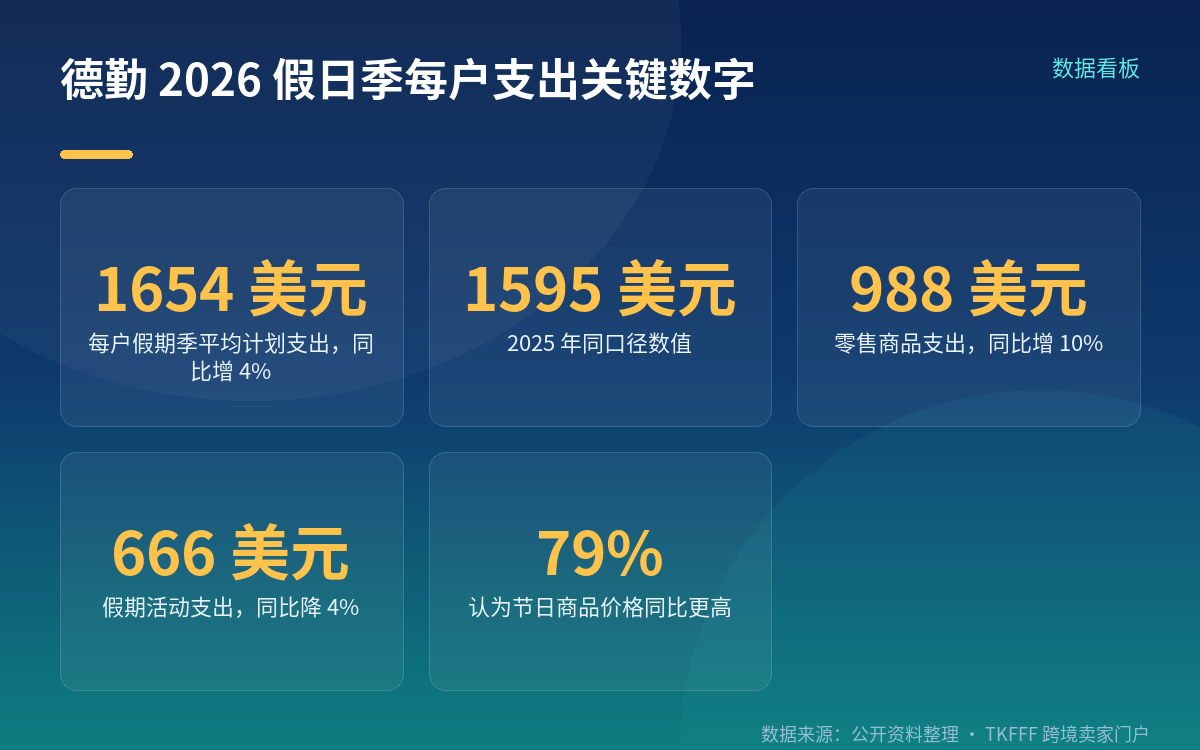
先钉住口径。德勤官方新闻稿与 24 页调研报告原文的表述是 shoppers plan to spend $1,654 on average this holiday season,即受访者本假期季每户计划平均支出 1654 美元,同比增 4%,2025 年为 1595 美元、2024 年为 1778 美元。调研由独立研究机构于 2026 年 8 月 26 日至 9 月 10 日在线执行,样本为全美代表性 4000 名消费者,全样本误差范围正负 2 个百分点。
⛔ 顺带纠一个常被引用的错:坊间流传的"感恩节约 1517 美元 / 圣诞约 1281 美元 / 新年约 321 美元"这组三节日拆分,在德勤 2026 年的官方新闻稿、insights 页面与 24 页调研报告中均查不到。2026 年官方口径里没有分节日支出数据,请勿引用。
⛔ 另一处口径混用也要注意:德勤另有一份全美假日零售销售额预测 1.70 至 1.71 万亿美元(2026 年 11 月至 2027 年 1 月,同比增 4.0% 至 4.8%,电商部分 3161 亿至 3189 亿美元)。那是总额口径、时间区间跨到次年 1 月,与本文的每户平均支出不是一回事;它与美国全国零售联合会的假日季预测(1.013 万亿美元)更是两个机构、两个区间,两者不可混用、更不可相加。
官方只有两笔拆分:商品涨、活动跌
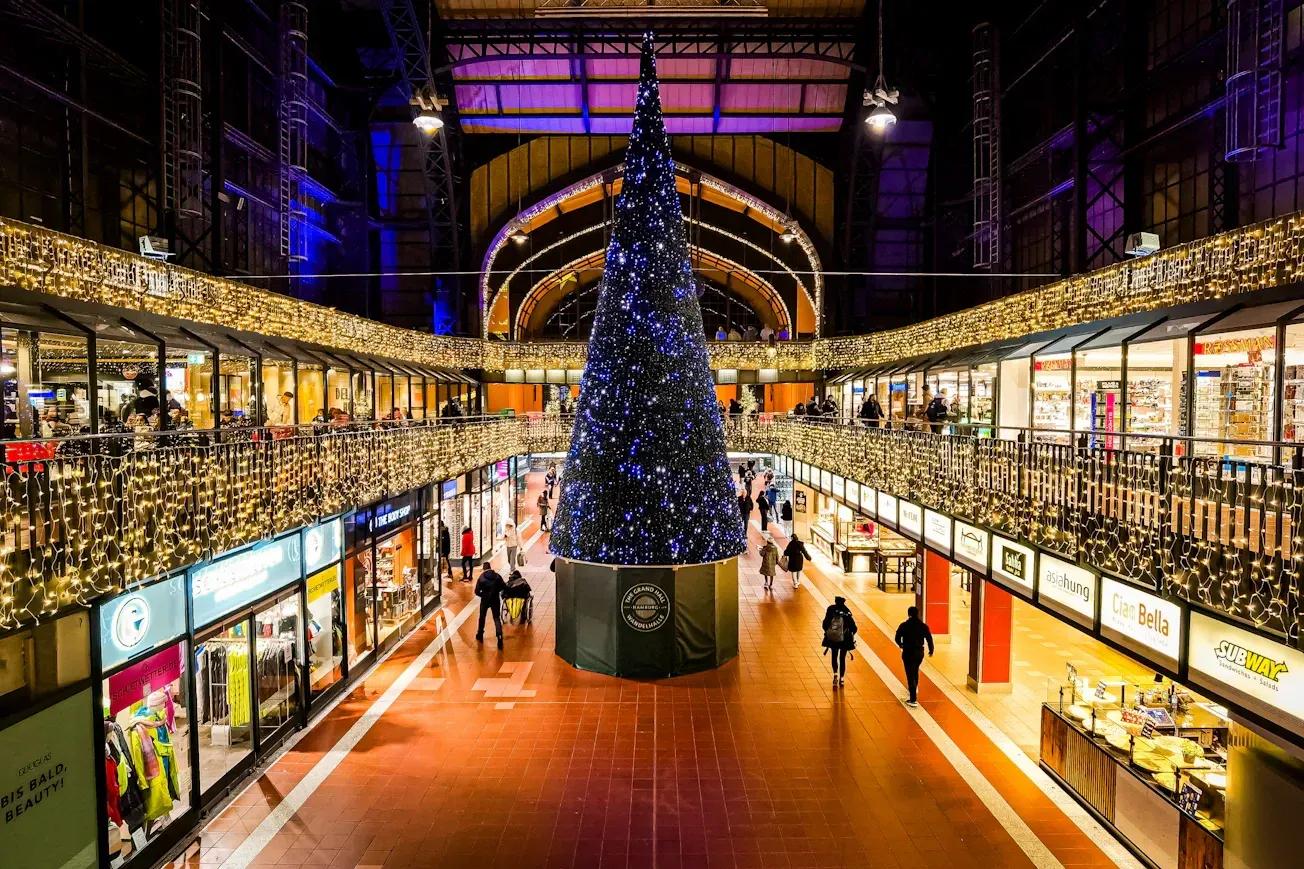
图片来源:Mass Market Retailers — 节日前夕的商场中庭,巨型圣诞树与四周亮灯的店铺(https://massmarketretailers.com/deloitte-holiday-spending-to-increase-4-this-year)
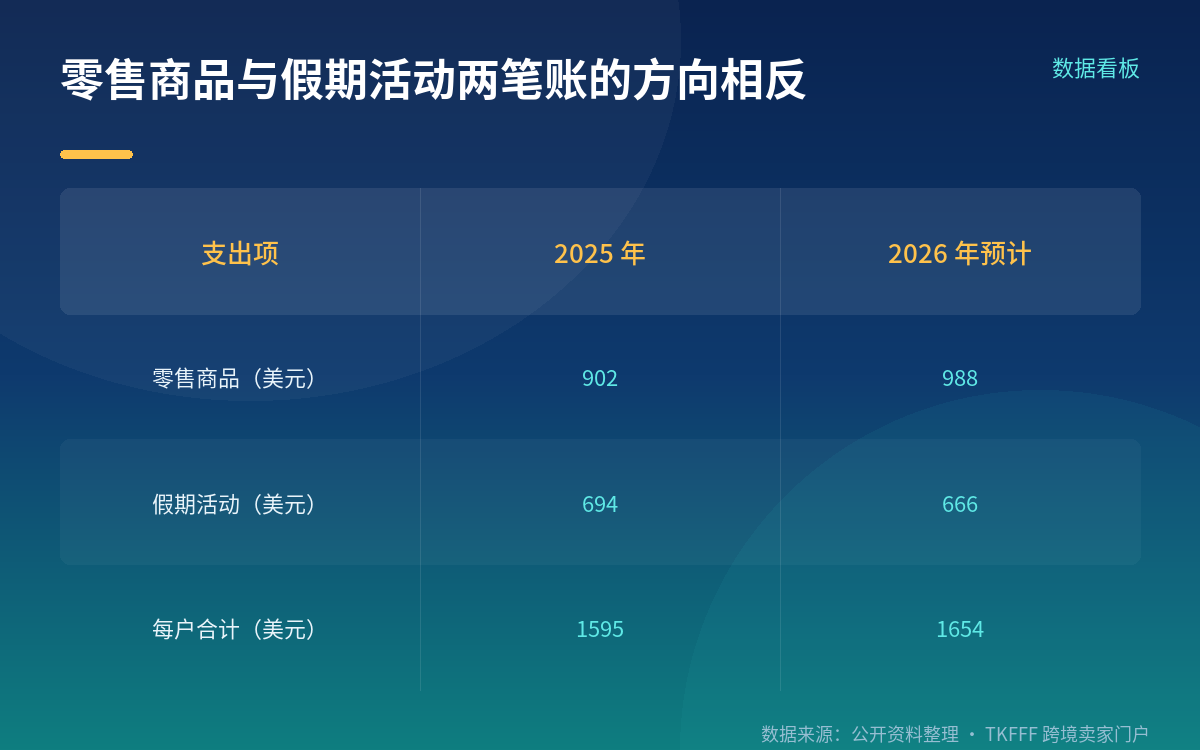
德勤这份报告把 1654 美元拆成两块,这是全文最有信息量的结构:
- 零售商品 988 美元,同比 +10%(2025 年 902 美元、2024 年 1043 美元)。含礼物类与非礼物类,非礼物类指待客、衣物、节日装饰等;
- 假期活动 666 美元,同比 −4%(2025 年 694 美元、2024 年 735 美元)。活动口径含旅行与活动、居家待客。
方向是相反的:商品涨 10%、活动跌 4%。价格是主因——79% 的受访者认为节日商品价格同比会更高(2025 年 77%、2024 年 69%)。与此同时大量受访者在压缩开支:38% 的人符合「holiday value seekers」(采用五项以上省钱行为,如等促销、涨价时换品牌、换更实惠的零售渠道、把采购摊到一段时间、削减其他开支、复用包装装饰、设人均限额),而这群人反而计划比其他受访者多花 12%。
"单价涨"和"买得精"是同时发生的,不矛盾——算得更细,但总额仍更高。所以定价和促销要按"消费者更会算账"来排,而不是按"预算变宽松"。
高低收入家庭差 5 倍,是最该盯的一条
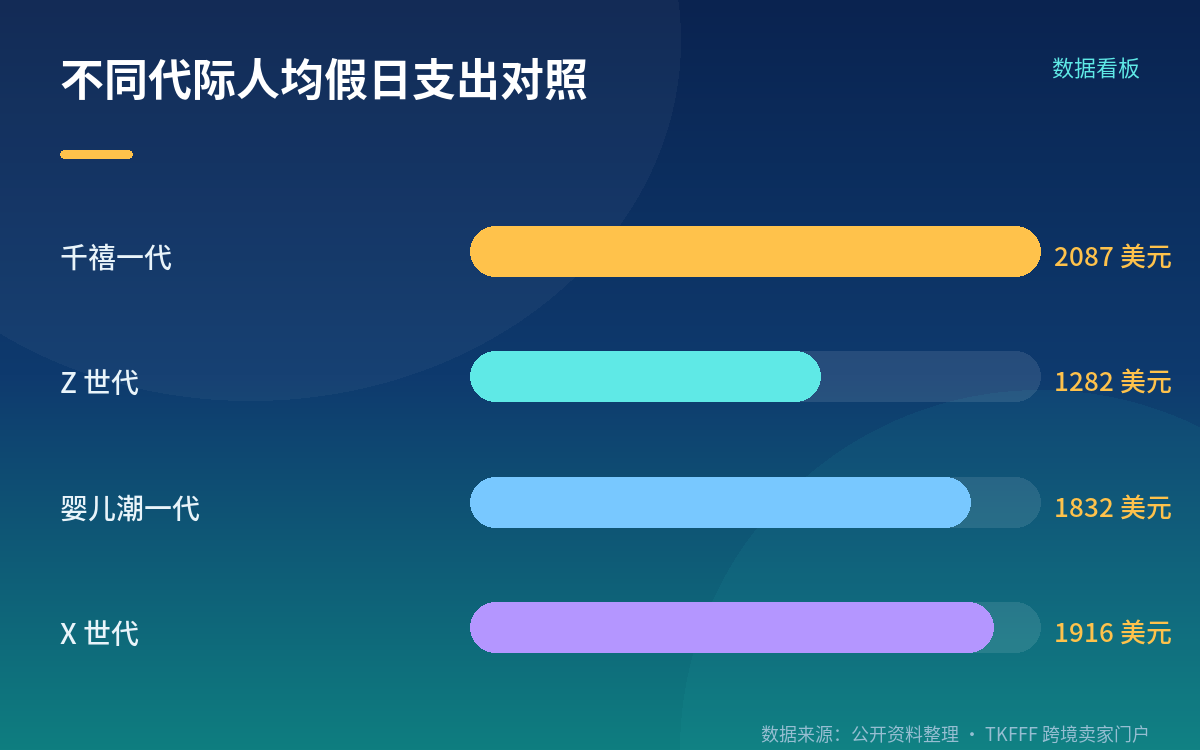
代际与收入的分化是今年最明显的结构变化。代际上,Z 世代与千禧一代首次合计占到假日支出的 50%(Z 世代人均 1282 美元、千禧一代 2087 美元,Gen X 1916 美元、婴儿潮 1832 美元)。
收入差距更陡:家庭年收入 20 万美元以上的平均计划支出 3607 美元,5 万美元以下的仅 693 美元,相差约 5.2 倍(2025 年分别为 3475 与 628 美元,增幅为 +4% 与 +10%)。各收入段的零售商品支出均上升,但活动支出全线下降——高收入段旅行与活动 −15%,最高段居家待客 −5%。
这条对卖家的意思是:同一个假日季,5 万美元以下家庭和 20 万美元以上家庭手里是两个完全不同的市场。前者的 693 美元里大头是刚性支出与小额礼赠,后者才会为体验、奢侈品、个性化付费。别拿一个"美国假日市场"的假设去覆盖两层需求。
线上 55%、线下反而在涨
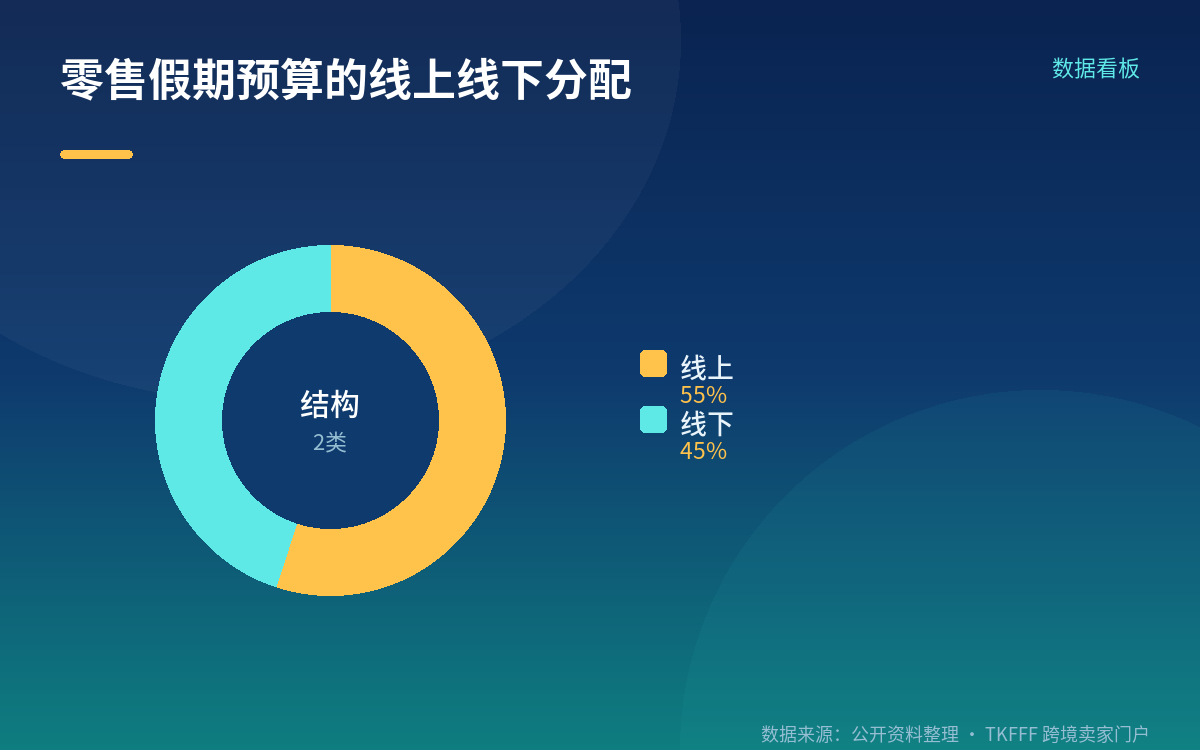
德勤口径是 55% 的零售假期预算计划在线上、45% 在线下。更反直觉的是线下没有萎缩:受访者计划线下支出 440 美元(2025 年 394 美元,同比 +12%),线上 548 美元(2025 年 508 美元)。
分品类差异很大:礼品卡或凭证 62% 计划线上买,而食品饮料 81% 偏好线下、宠物 62% 线下、家居厨房 60% 线下。渠道格局上 36% 的受访者预计花钱最多的渠道是纯线上或电商零售商(2025 年 33%),18% 是大型商超(2025 年 17%)。
另外几个可用信号:50% 计划送体验型礼物(2025 年 47%、2024 年 39%),其中 79% 会搭配一件实体商品;33% 计划给自己买礼物,自我礼赠人均 299 美元、同比 +13%;39% 把生成式 AI 作为至少一项购物任务的主要工具,但仅 16% 允许它代为下单;使用搜索、社媒与生成式 AI 三类工具的受访者人均 2893 美元,不用任何数字工具的仅 1175 美元。
注意事项
先明确你的数据源是哪个口径。 1654 美元是德勤调研的每户计划平均支出;1.70 万亿美元是德勤的零售销售总额预测;1.013 万亿美元是美国全国零售联合会的预测。三个数不能混用,引用时务必写明机构、口径与时间区间。
别把"总额 +4%"读成"消费意愿提升"。 官方归因是单价上涨,商品 +10% 与活动 −4% 同时发生。选品和定价按"消费者更会算账"排,别按"预算变宽松"。
分层定价,别用一个假设覆盖全市场。 5 万美元以下家庭人均 693 美元、20 万美元以上 3607 美元,差 5.2 倍;Gen Z 与千禧一代虽占一半支出,但 Z 世代人均仅 1282 美元。低价走量与高价差异化是两条完全不同的路。
"单价涨"和"买得少"并存。 38% 的受访者采用五项以上省钱行为、79% 预期涨价。选品要撑得住比价——规格、成分、尺寸这些可比信息写清楚,比堆形容词管用。
按节期布局时留出修正空间。 购物活跃度高峰在 11 月下旬(77% 受访者)与 12 月上旬(78%),但 28% 的预算在 10 月底就会花完(近六年最高),22% 计划比去年更早开始采购。这些是意图调查不是实绩。
FAQ
Q:1654 美元是每个家庭还是每个人? A:平均每户。德勤原文是 average household spend,受访样本为 4000 名全美代表性消费者,单位是"户"。
Q:德勤报告里有没有分感恩节、圣诞、新年的支出? A:2026 年官方报告没有。可用的拆分是"零售商品 988 美元(+10%)"与"假期活动 666 美元(−4%)"两条,没有分节日支出数据。
Q:线上占比到底是多少? A:德勤口径是线上 55%、线下 45% 的零售假期预算。且线下支出并未下滑,同比 +12%(440 美元 vs 2025 年 394 美元)。
参考来源
- Deloitte:《2026 Deloitte Holiday Retail Survey》(2026-10-15 官方发布,24 页调研报告全文)
- PR Newswire:《Deloitte: Holiday Spending Set to Increase 4% While Shoppers Focus on Value》(2026-10-15)
- Deloitte:《Deloitte Forecasts Holiday Retail Sales to Reach $1.70 Trillion to $1.71 Trillion》(2026-09-10)
- Mass Market Retailers:《Deloitte: Holiday spending to increase 4% this year》