
美国小包裹货物流量骤降70.3%:NBER估算福利损失118-143亿美元的版本分歧
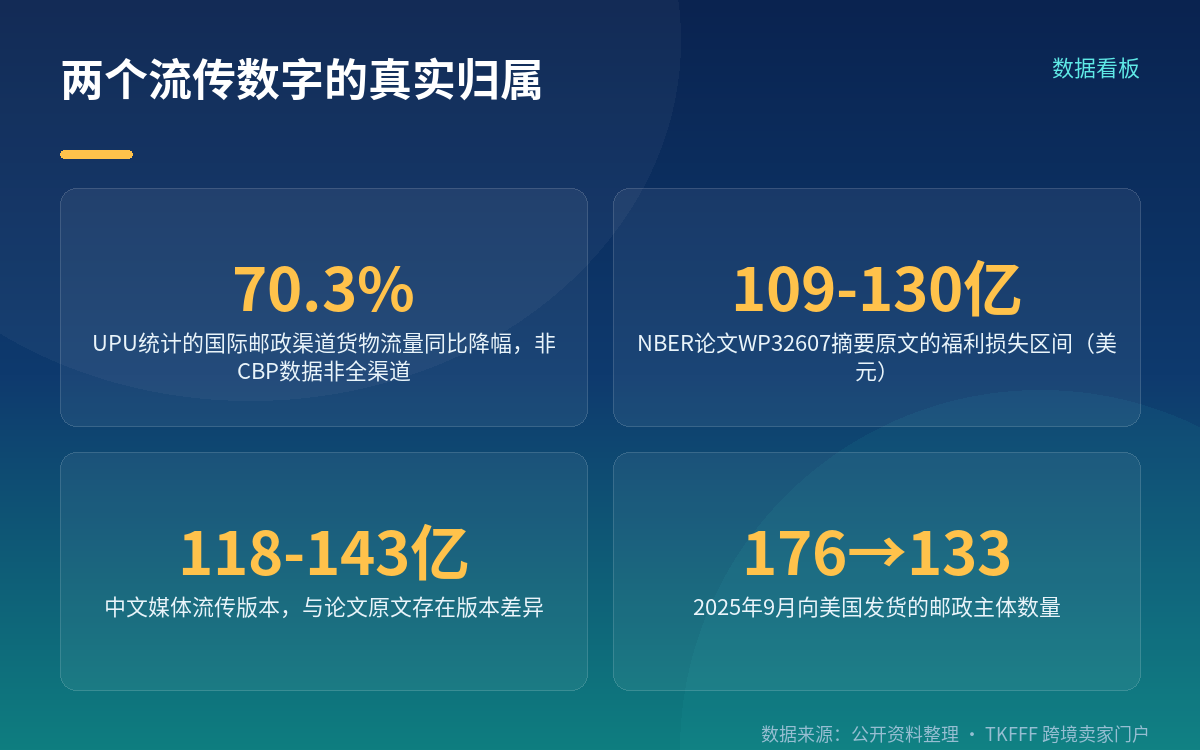
最近有两组数字在跨境圈流传:一组说美国小包裹货物流量骤降70.3%,另一组说取消小额免税造成118—143亿美元福利损失。这两个数字的口径完全不一样,需要分层看:70.3% 是万国邮政联盟(UPU)统计的国际邮政渠道货物流量同比降幅,不是海关官方数据、也不是全渠道包裹量;而118—143亿美元是学术论文的模型测算,不是实测统计,而且流传区间与论文原文存在版本差异。这篇就把两边的口径边界讲清楚。
70.3% 是谁统计的、统计的是什么
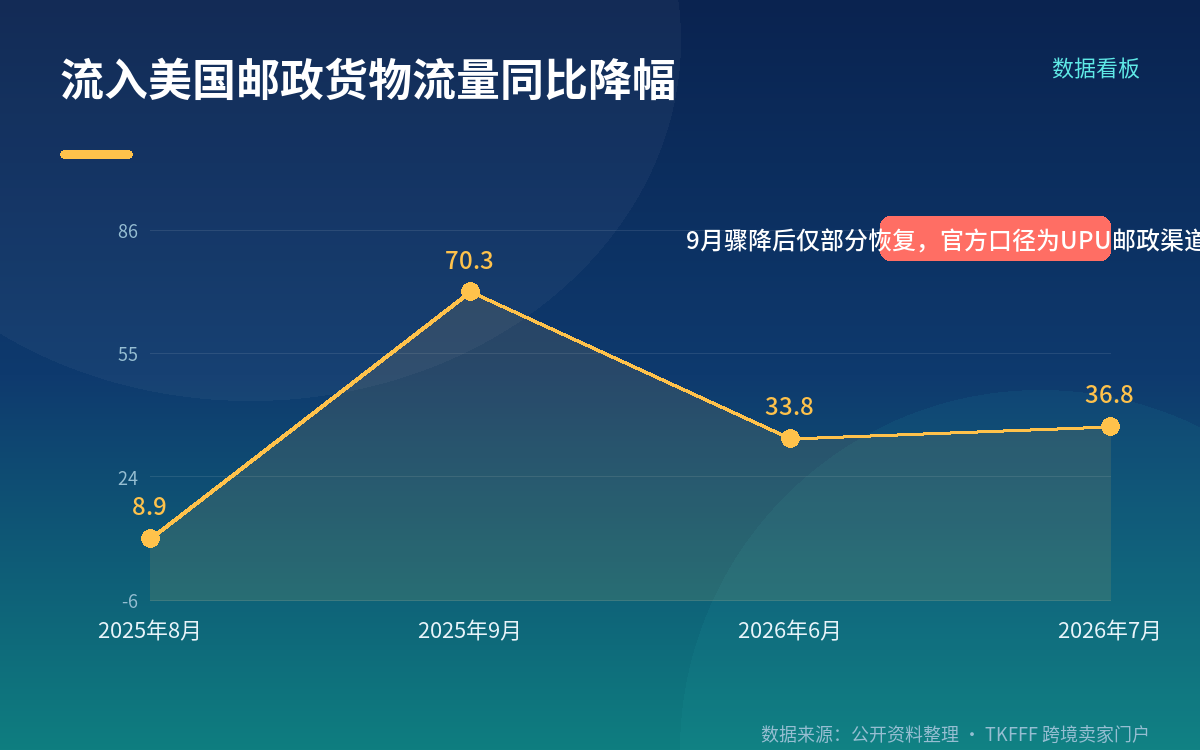
先把最常被引用的这个数字钉牢。根据 UPU 发布的《2026年邮政行业状况》报告,2025年9月(即美国取消低值免税待遇后的一个月),进入美国的国际邮政货物流量同比下降70.3%,而8月的降幅是8.9%。也就是说,政策生效当月的降幅从前一个月的个位数直接跳到七成。
同一份报告还给了两条辅助口径。一是来源国数量:当月向美国发货的邮政主体数量从176个减到133个,一个月内少了43个;到2026年7月恢复到159个,但仍比前一年同期少17个。二是恢复节奏:进入美国的货运量降幅从2025年9月的70.3%改善到2026年6月的33.8%,7月又回落到36.8%,报告称恢复是部分的且已陷入停滞。
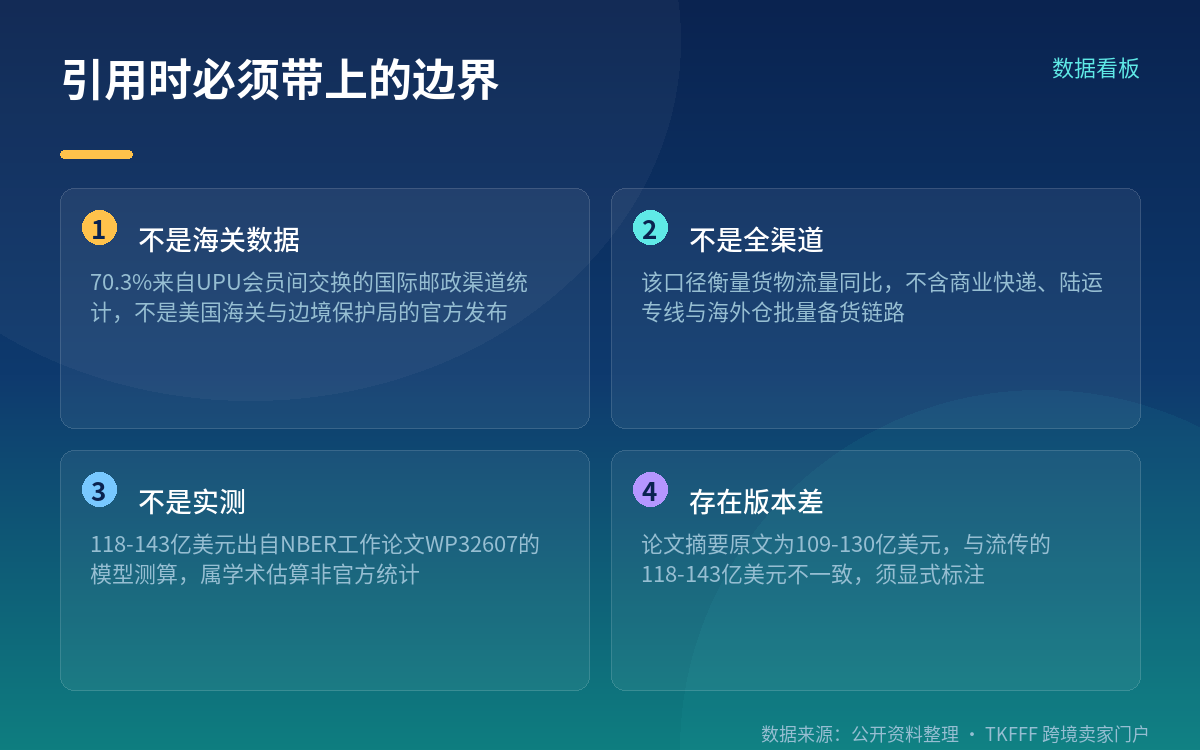
这里必须划三条边界。一是这是 UPU 会员之间交换数据的国际邮政渠道统计,⛔不是美国海关与边境保护局(CBP)的官方发布数据。二是它衡量的是货物流量(tonnage/volume)同比,⛔不等于全渠道包裹总量——商业快递、陆运专线、走海外仓批量备货的链路都不在这个口径里。三是时间点是2025年9月,属于政策落地初期的单月读数,不能当成长期稳态。
报告还提到,德国、日本、瑞士等国的邮政运营商一度暂停向美国发货,这一行为本身也放大了降幅。引用70.3%这个数时,把这三个限定条件一起带上才是完整的信息。
118—143亿这个数字的来源和版本分歧
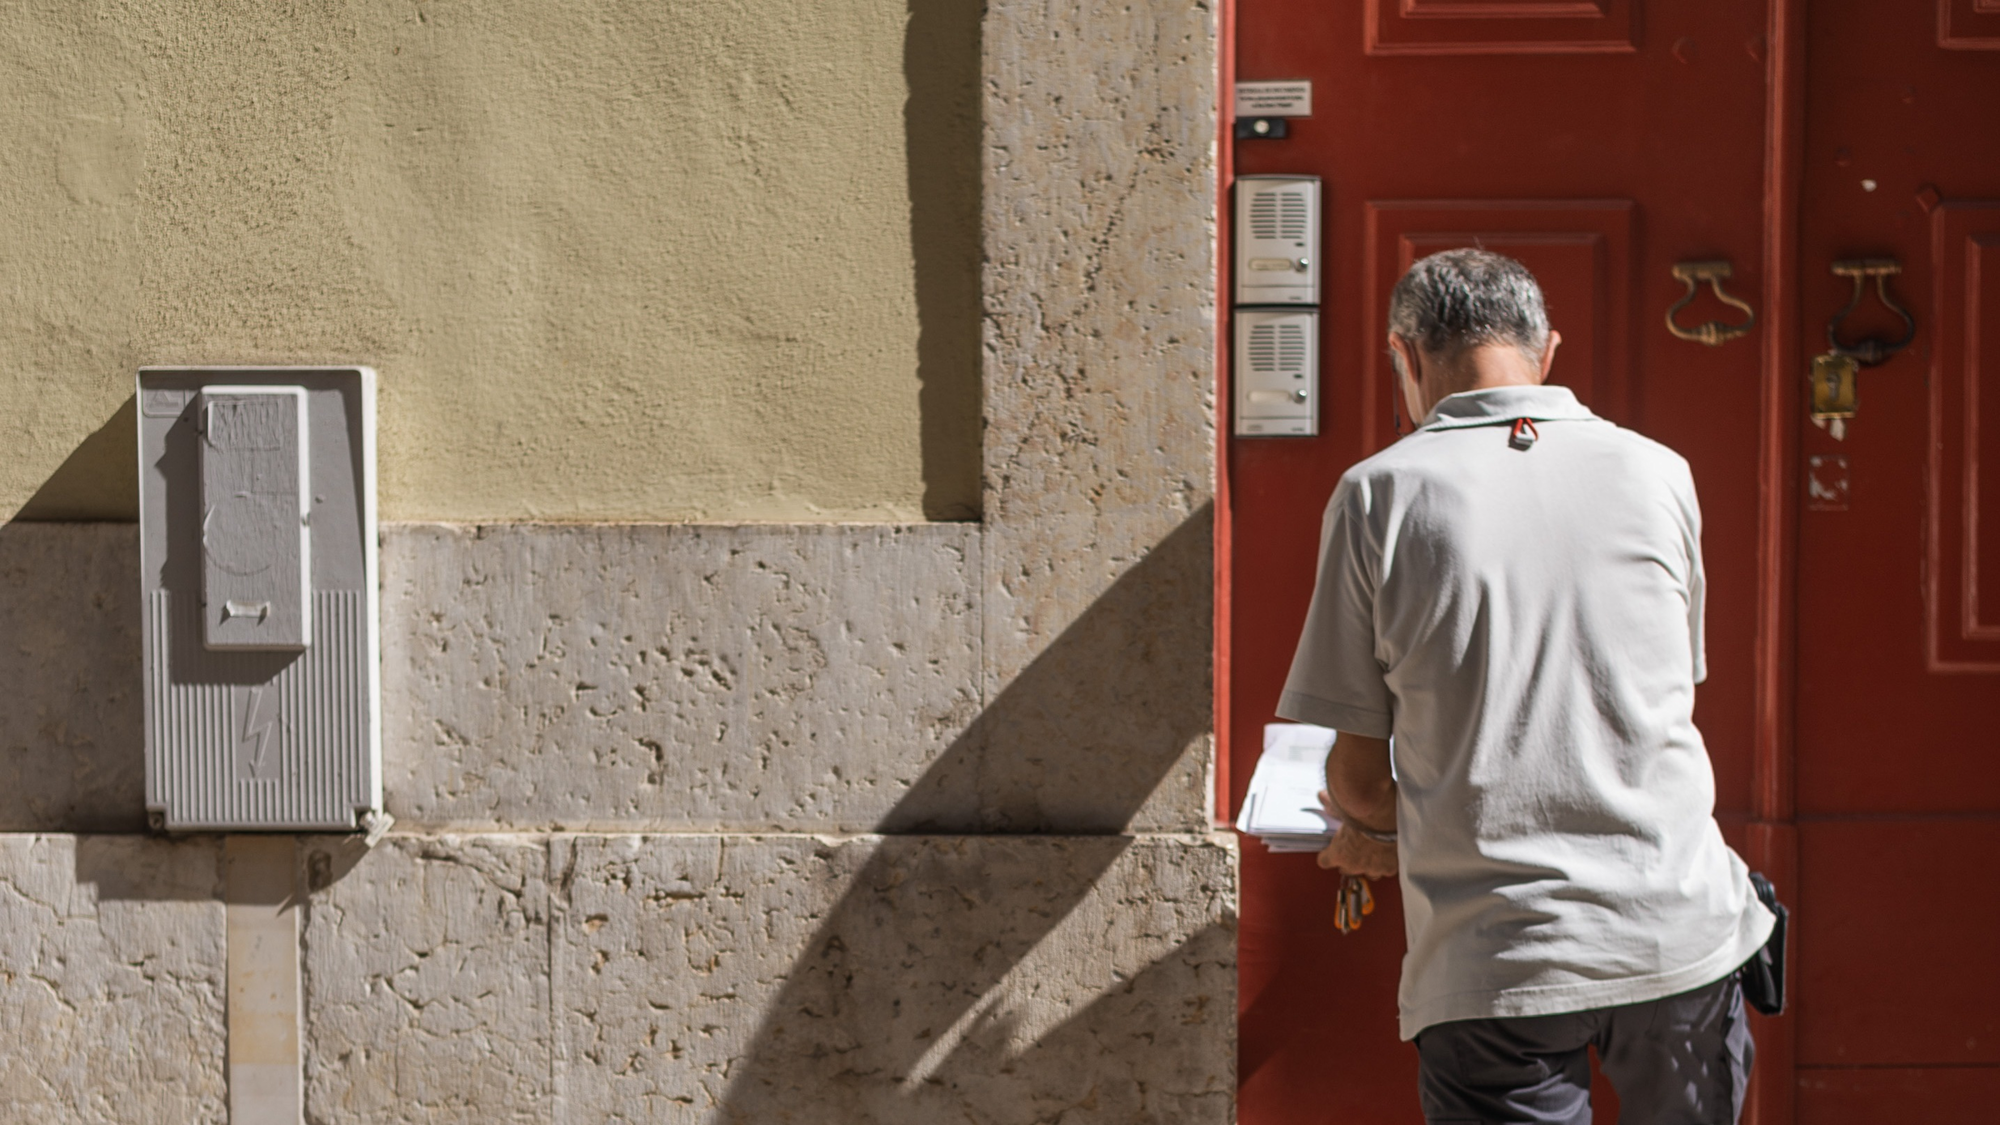
图片来源:Anadolu Ajansı(阿纳多卢通讯社) — 邮递员上门投递邮件,画面为居民住宅门口的邮政投递场景(https://www.aa.com.tr/en/europe/un-report-calls-for-urgent-overhaul-of-global-postal-sector-as-economic-shocks-disrupt-mail-flows/4082934)
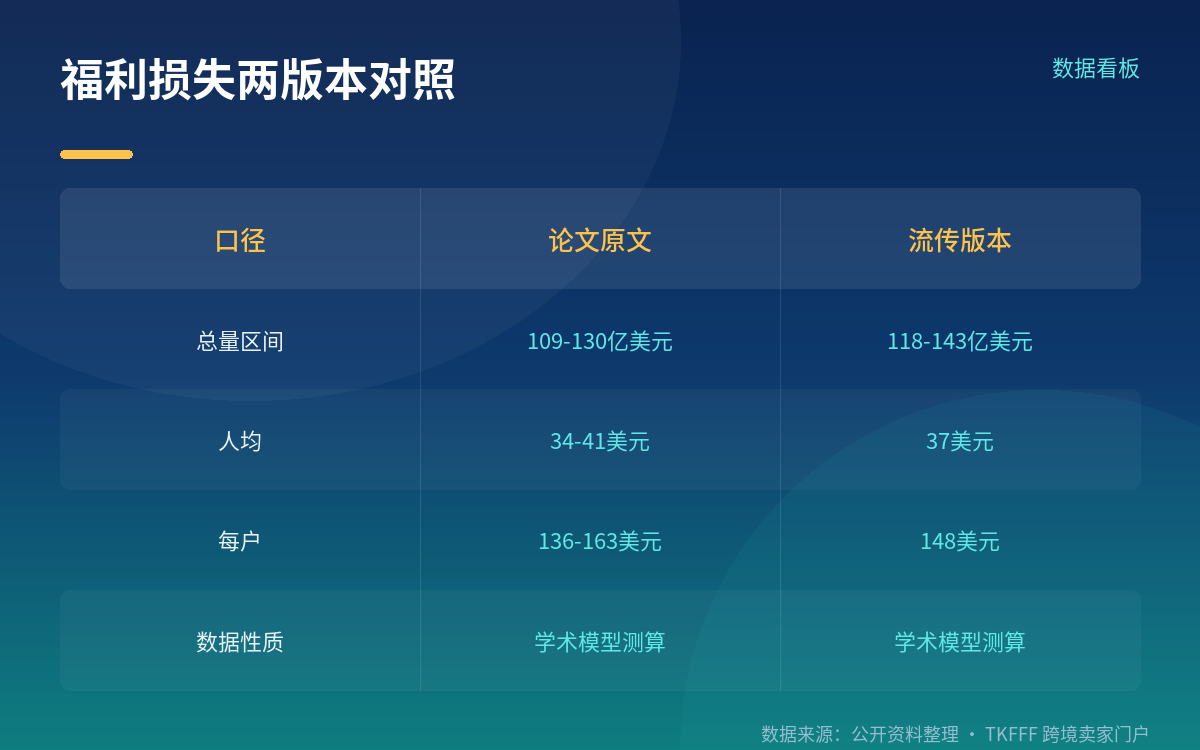
关于福利损失,流传最广的表述是:取消小额免税导致总体福利损失约118亿美元,相当于人均损失37美元、每户148美元;若改用美国海关与边境保护局的数据,估算上升到143亿美元。同时还说家庭收入中位数低于4万美元的地区,人均福利下降约46美元。
需要说清楚的是,这组数字的原始出处是美国国家经济研究局(NBER)的工作论文 WP32607《The Value of De Minimis Imports》,作者为 Pablo D. Fajgelbaum 与 Amit Khandelwal,属学术研究机构的模型测算,⛔不是官方统计、不是实测数据。论文使用三家全球承运商与 CBP 的国际货运数据,结合对直达货物需求弹性的模型估计来推算福利变动。
关键的版本分歧在这里:论文摘要原文写的是取消 §321 会使总体福利减少 109亿—130亿美元。而流传的 118—143亿美元与之有约9亿美元的下限差和13亿美元的上限差。两组数字来自同一篇研究的不同测算口径,但目前没有公开信息说明流传版本对应的是论文中的哪一档设定。因此在引用时应显式注明存在版本差异,而不是把118—143亿当成唯一确定值。
还有一点要清楚:论文的结论是"取消该机制会减少总体福利",这是经济学模型在给定参数下的推论,⛔不代表实测的消费损失记录。同时这个估算基于2024年前后的数据样本,与2025年之后的实际执行情况不是同一时间基准。
收入分布视角:谁承担得更多
论文还有一个常被引用的分布结论:低收入邮编区域的居民更可能购买小额免税包裹,尤其来自中国,这暗示直达贸易中的关税与行政费用负担在低收入消费者身上占比更高。若以流传版本的数字看,家庭收入中位数低于4万美元的地区人均福利下降约46美元,高于总体人均水平。
这里必须说清楚两件事。一是这些是按收入分层的模型推算值,不是实测的家庭账单。二是这类结论属于经济学研究的发现陈述,本篇不对任何一方的政策动机作评价,只转述论文的测算结果及其口径边界。
卖家侧可参考的角度是:这类研究通常把"低收入消费端承担了更高的单位费用负担"作为讨论起点。是否据此调整定价带与客单价结构,属于你自己的经营决策。
时间线与口径对照
把这几个数字按时间排一遍,就能看清各自的归属。2025年8月底,美国暂停低值进口商品免税待遇;当月 UPU 口径的国际邮政货物流量同比下降8.9%。9月同口径降幅扩大至70.3%,来源国邮政主体从176个减到133个。到2026年6月降幅收窄至33.8%,7月回升至36.8%,来源国主体恢复至159个。2026年7月,欧盟一侧也出现同类数据:实施新的低值包裹征税措施后,流入欧盟的邮政货物流量同比下降31%。
行业整体层面还有一组数字:全球邮政实际收入已连续三年下降,从2021年的6060亿美元降至2024年的5634亿美元;报告估计邮件量减少与决策缓慢导致的递送延误,每年给全球邮政运营商造成约708亿美元经济损失,并预测到2030年可能升至945亿美元。这是行业总量口径,与单月流量降幅不能混着引用。
注意事项
引用流量数字时必须带上口径。 70.3% 是 UPU 的国际邮政渠道货物流量同比降幅(2025年9月)。⛔不要说成"美国包裹量下降70%"或"海关数据显示下降70%"——CBP 官方并没有发布过这个数字,全渠道包裹量也不是这个降幅。
引用福利损失时必须写明是估算并注明版本差异。 118—143亿美元是 NBER WP32607 的模型测算结果,不是实测统计;论文摘要原文区间是109—130亿美元,与流传版本存在差异。稳妥的写法是同时写出两个区间并注明来源差异。
不要把学术结论写成已发生的事实。 论文推演的是"取消机制会导致福利减少",属于模型测算;它与2025年9月之后的实际执行情况之间存在时间基准差,不能直接对照。
区分美国口径与欧盟口径。 70.3%对应的是美国的邮政渠道数据,31%对应的是欧盟2026年7月实施新征税措施后的邮政货物流量降幅。两者政策时点、统计对象、降幅都不同,并列时要说清各自归属。
FAQ
Q:70.3% 是海关官方数据吗? A:不是。它是万国邮政联盟(UPU)在《2026年邮政行业状况》报告中统计的国际邮政渠道货物流量同比降幅,时间点是2025年9月。⛔不是 CBP 官方发布的数据,也⛔不是全渠道包裹量。
Q:118—143亿美元的福利损失是实测数据吗? A:不是。它出自 NBER 工作论文 WP32607《The Value of De Minimis Imports》,是研究者基于三家承运商与 CBP 货运数据做的模型测算,属学术估算而非官方统计或实测数据。
Q:为什么流传的118—143亿和论文的109—130亿对不上? A:两组数字来自同一篇研究的不同测算口径。论文摘要原文区间为109亿—130亿美元,流传版本为118亿—143亿美元,存在下限差与上限差。公开信息未说明流传版本对应论文中的哪一档设定,因此引用时应显式标注存在版本差异。
Q:这个测算的时间基准是什么时候? A:NBER WP32607 的首发时间为2024年6月、修订时间为2025年2月,使用的是当时的货运数据样本。它与2025年9月之后取消政策实际执行的数据不在同一时间基准上,不能直接对照使用。
参考来源
- Universal Postal Union (UPU):《State of the Postal Sector 2026 – Orchestrating a Postal Future》
- UPU 新闻稿:《UPU research calls for rapid global action as economic shocks threaten postal flows》
- NBER Working Paper 32607:《The Value of De Minimis Imports》(Fajgelbaum、Khandelwal)
- Anadolu Ajansı:《UN report calls for urgent overhaul of global postal sector as economic shocks disrupt mail flows》
- Swisstrans:《Postal industry struggles with decline and competition》
- 环球时报·枢密院十号:《低收入者备受冲击,邮政运营收入下降,欧美取消小额包裹免税后果显现》