
意大利2欧元包裹行政贡献金第三次延期至12月1日:议会11月16日前须完成转化
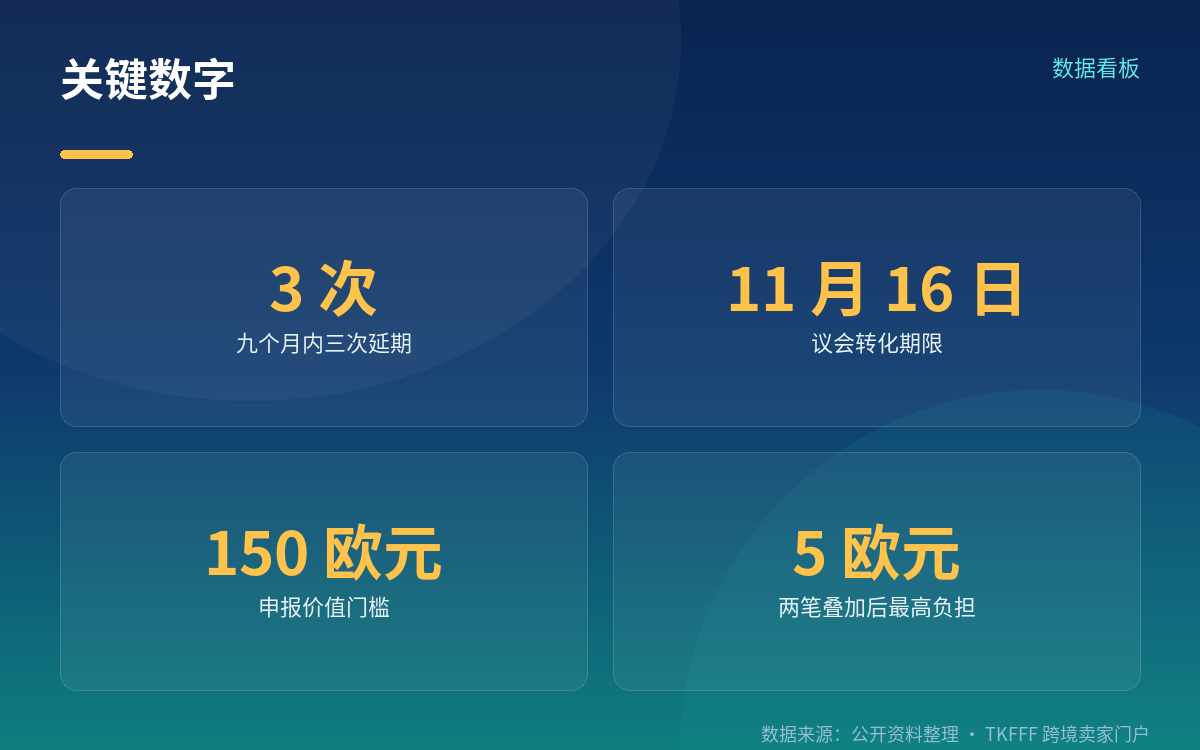
导语:D.L. 162/2026 于 2026 年 9 月 17 日刊登公报、9 月 18 日起生效,把意大利对申报价值 ≤150 欧元欧盟境外进口包裹的每件 2 欧元海关行政贡献金起征日从 10 月 1 日再推到 12 月 1 日。这是九个月里的第三次延期。注意主体是意大利政府,性质是延期而非冻结。
先和法国那笔区分开:不是同一类费用
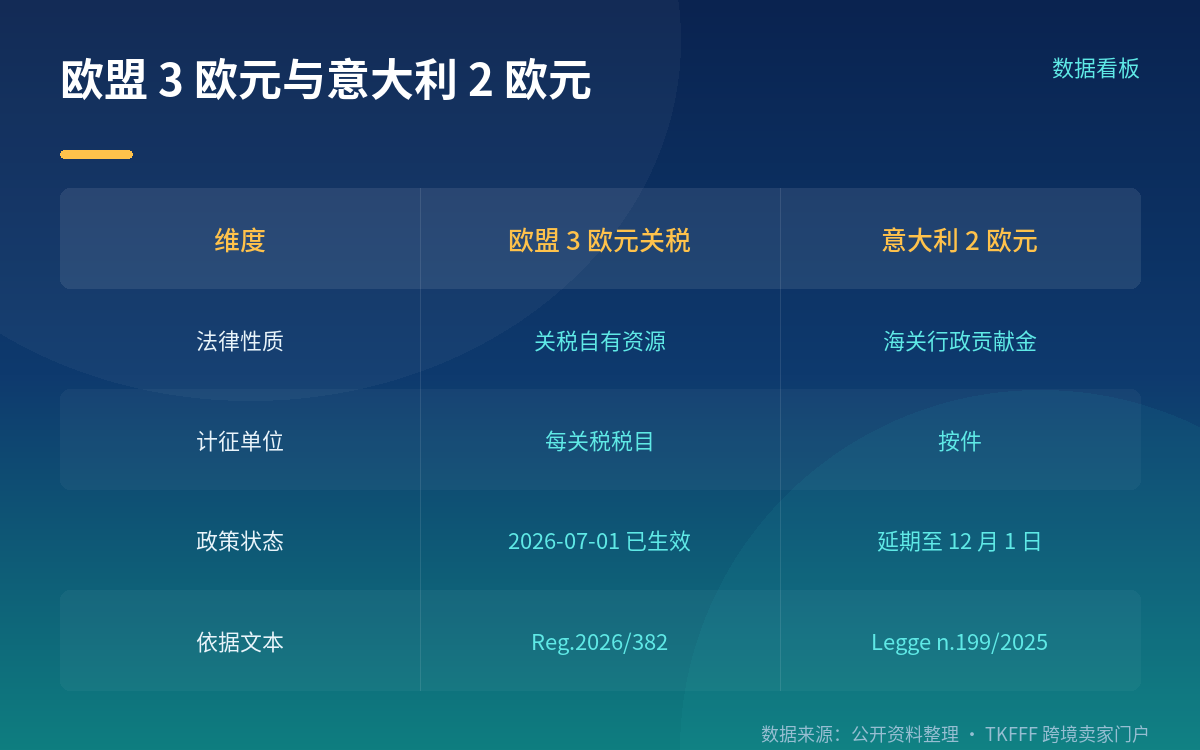
站内此前写过法国的环保附加费,那是环保附加费、针对超快时尚、按品类征收。意大利这笔完全不同:海关行政贡献金、针对 ≤150 欧元的进口包裹、按件征收,由海关与垄断局(ADM)在正式进口环节收。
法律创设于意大利 2026 财政法(Legge n. 199/2025,2025-12-30 公布)第一条第 126–129 段,金额为每件 2 欧元,适用申报价值不超过 150 欧元的欧盟境外进口包裹。
三次延期的时间线与法律状态
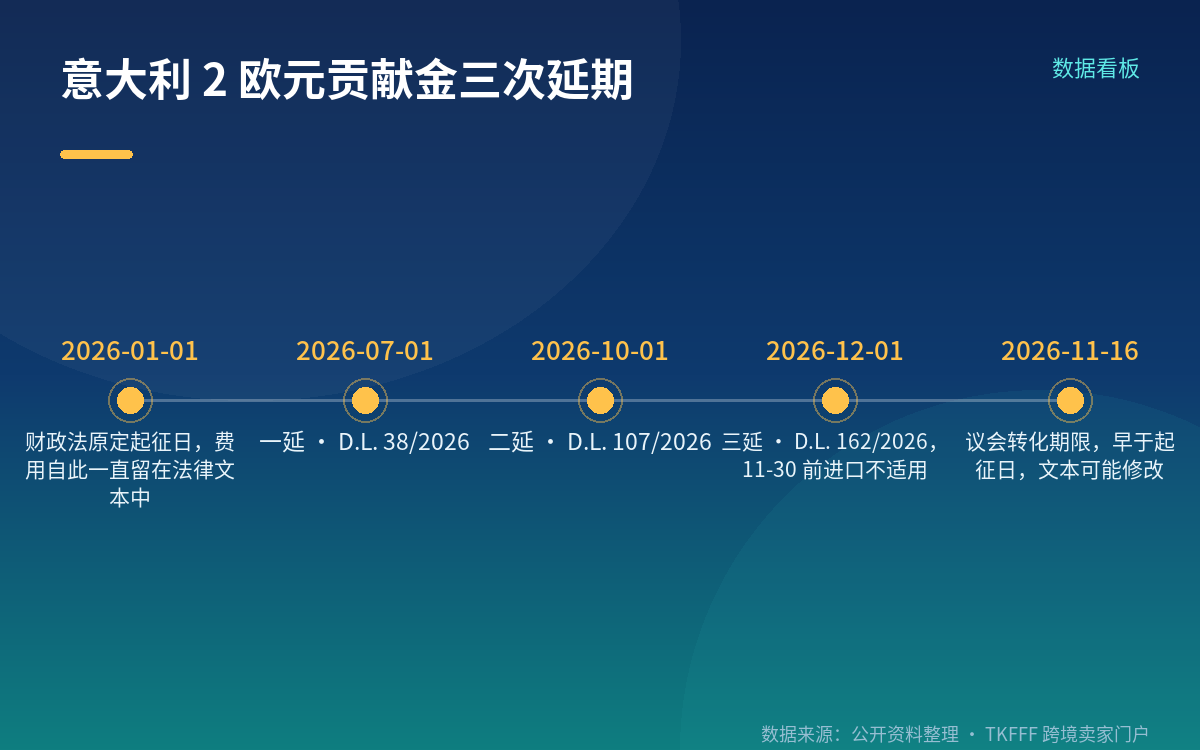
原定起征日 2026-01-01 → 延至 2026-07-01(D.L. 38/2026)→ 延至 2026-10-01(D.L. 107/2026,2026-06-26 刊登)→ 延至 2026-12-01(D.L. 162/2026,内阁 2026-09-16 通过,09-17 刊登 GU 第 216 号,09-18 起生效),即 11 月 30 日前完成的进口不适用。
🔴 是"第三次延期(proroga)",不是"冻结"。 法律上这笔费用从未被撤销,条款一直躺在财政法里,被推迟的只是起征日。把它写成"取消"或"冻结"都是错的。
🔴 主体是意大利政府(内阁+意大利议会转化),不是欧盟。 意大利与欧盟层面是两个不同的动作,这一点必须分清。
为什么每次都延期:等欧盟那笔先定下来
三次延期给出的理由一致:这笔本国费用需要与欧盟自身的小包裹 handling fee 协调。该欧盟处理费已于 2026-09-03 由欧盟理事会议原则上同意,但金额至今未确定。 所以意大利与欧盟 3 欧元关税不是并列的两笔费用——意大利三次延期,恰恰是在等欧盟那笔先定下来。
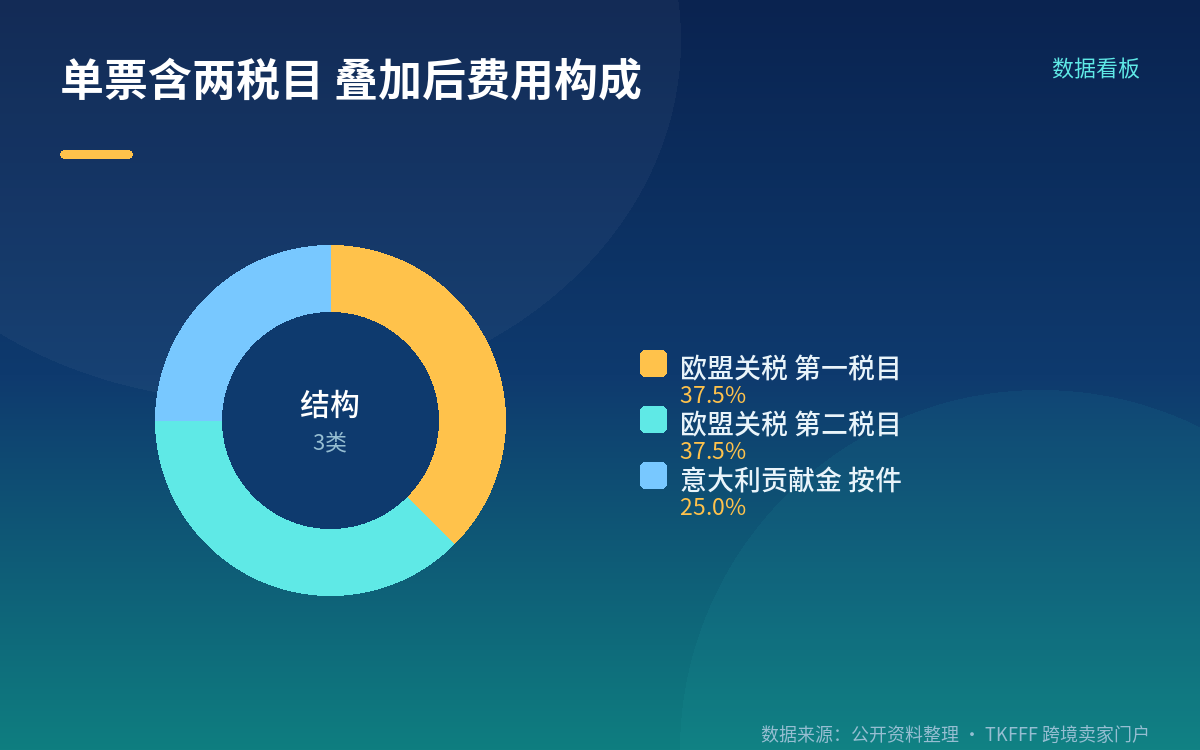
而欧盟那笔 3 欧元关税已经生效。 依据 Reg. (EU) 2026/382,自 2026 年 7 月 1 日起取消 150 欧元以下远程销售包裹的关税豁免,改按**每个关税税目(per tariff line)**征 3 欧元:欧盟理事会给的官方例子是"一件丝绸上衣+两件羊毛上衣,税则子目不同,算两件、收 6 欧元"。过渡期至 2028-07-01,属关税性质自有资源,收入按 75%/25% 在欧盟与成员国间分配。意大利经济部长 Giancarlo Giorgetti 在众议院答质询中确认,这两项是"两项不同措施"。
两笔叠加后:一个 ≤150 欧元的意大利进口包裹,若意大利这笔落地,欧盟 3 欧元按件、意大利 2 欧元按包裹,账单最高可到 5 欧元。
ADM 的适用口径与 11 月 16 日这个死线
ADM 官方口径:这项费用普遍适用——涵盖普通电商购物、B2B 货物以及个人间寄递;持 IOSS VAT 注册不豁免;适用 H7 简易报关程序的货物采用周期性核算与缴纳,而非逐件征收。
🔴 天然时效点:D.L. 162/2026 是 decree-law,不是 law。 按意大利宪法,它须在公布后 60 日内、即 2026-11-16 前由意大利议会转化为法律,文本在转化过程中可能被修改。这个转化期限本身,就排在 12 月 1 日起征日之前。
⚠️ 信源冲突:Freight Academy 称"自 2026-07-01 起全面实施",与 Cleo Labs(明确记录三次延期、零次征收)以及 D.L. 107/2026、162/2026 明文直接矛盾。本文采 Cleo Labs 与 Studio di Battista、Studio Regula 口径,截至目前征收次数为零。
注意事项
要点一,把主体和性质都写对。 主体是意大利政府,落地动作是内阁出 decree-law、议会转化;性质是延期,法律未撤销。看到"意大利包裹税冻结"这类表述,直接判为错误信息。
要点二,别把延期当成长期豁免。 条款在法律里躺着,起征日随时可以被第四个法令往前拨。第三次延期只给了 14 天提前量(9-17 刊登、10-01 生效日被取消),这个提前量本身就是风险提示。
要点三,系统里别硬编码。 把意大利用途的申报价值字段、清关参数和到岸成本测算做成可开关的小额按件费用,而不是把今天的"暂缓"当成永久免征。欧盟处理费的金额一旦定下来,意大利这笔的时点也可能跟着动。
要点四,两个税目口径别混算。 欧盟 3 欧元按每个关税税目计,意大利 2 欧元按件计。同一个包裹里帽子和毛衣分属不同税则子目,就要按 3+3 算,不是 3。
FAQ
Q:意大利这 2 欧元取消了吗? A:没有取消。从 Legge n. 199/2025 第一条第 126–129 段创设起,这笔费用一直在法律文本里,被推迟的只是起征日。最新一次延期至 2026 年 12 月 1 日,11 月 30 日前完成的进口不适用。
Q:是谁在收,欧盟还是意大利? A:意大利。征收主体是意大利海关与垄断局(ADM),依据意大利财政法创设的行政贡献金。欧盟层面另有两笔独立措施:7 月 1 日已生效的 3 欧元关税,以及金额尚未确定的欧盟小包裹处理费。
Q:11 月 16 日这个日期是什么? A:D.L. 162/2026 是 decree-law,须由意大利议会在公布后 60 日内转化为法律,即 2026-11-16 前。这个日期早于它自己设定的 12 月 1 日起征日,且文本在转化过程中可能被修改。
Q:IOSS 注册能豁免吗? A:不能。ADM 明确表示持 IOSS VAT 注册不豁免。适用范围还包括 B2B 货物与个人间寄递;走 H7 简易报关程序的货物采用周期性核算与缴纳,不是逐件收。
参考来源
- Cleo Labs:《Italy's 2-euro fee on small non-EU parcels was due on 1 October》(2026-09-17)
- FiscoeTasse:《Decreto Carburanti 2026》第 4 条对 2 欧元贡献金的第三次延期解读
- Studio di Battista:《Decreto accise, bollo auto, mini pacchi e autotrasporto: via libera a proroghe ed esenzioni》
- Studio Regula / Consulente del Lavoro:意大利小包裹 2 欧元税延期至 12 月 1 日
- 欧盟理事会新闻稿:《Council gives final green light to new customs duty rules for small parcels》(2026-02-11)
- 欧盟委员会税务与海关总司:低值进口 3 欧元临时关税实施指引(Reg. (EU) 2026/382)
- 意大利 Gazzetta Ufficiale 第 216 号(2026-09-17,D.L. 162/2026)