
亚马逊德国份额63%拆解:第三方卖家贡献46.1%,每8个消费者有1个转向中国平台
德国线上零售的钱袋子,正在被第三方卖家而不是亚马逊自己装走。据 IFH KÖLN(科隆工商研究所,1929 年成立,旗下 ECC Köln 为电商研究部门)与 General Evidence 的研究,2025 年亚马逊在德国的销售额达到 691 亿欧元,同比增长 5%,占德国线上零售的 63%。这 63% 里,第三方卖家贡献了 46.1%,亚马逊自营只有 17.2%。对跨境卖家来说,这两个数字比总额更有用。
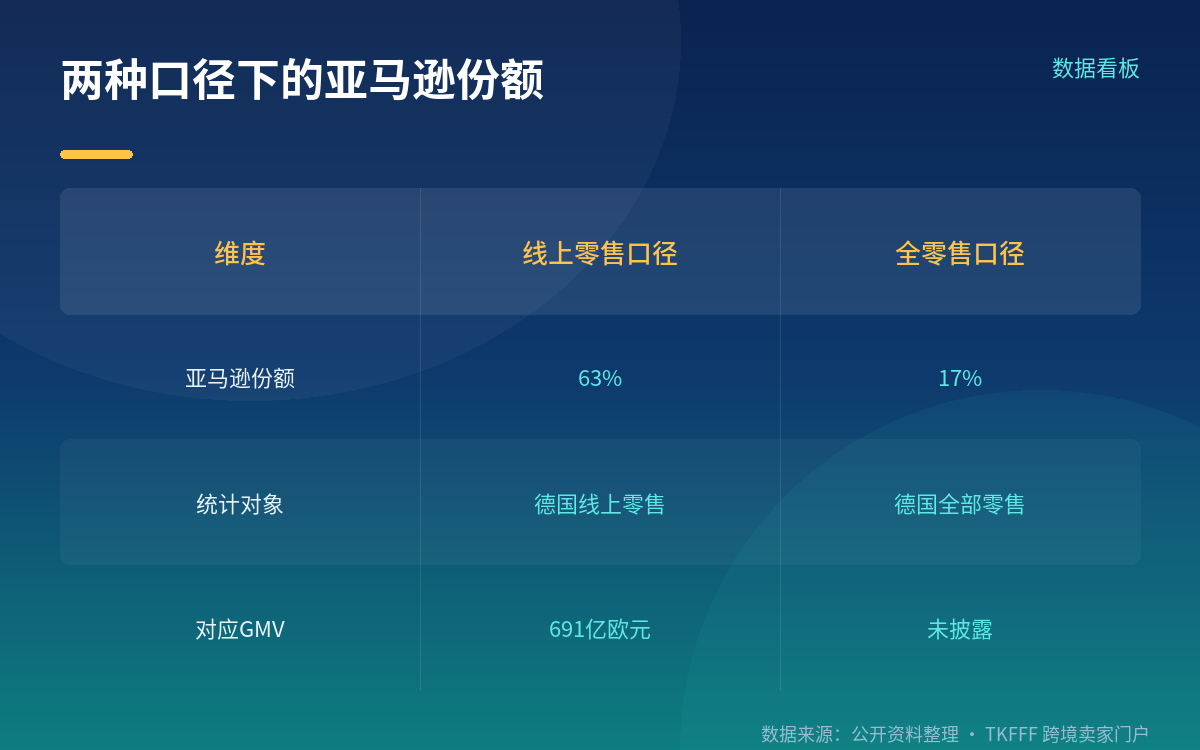
63% 是线上零售口径,不是全零售
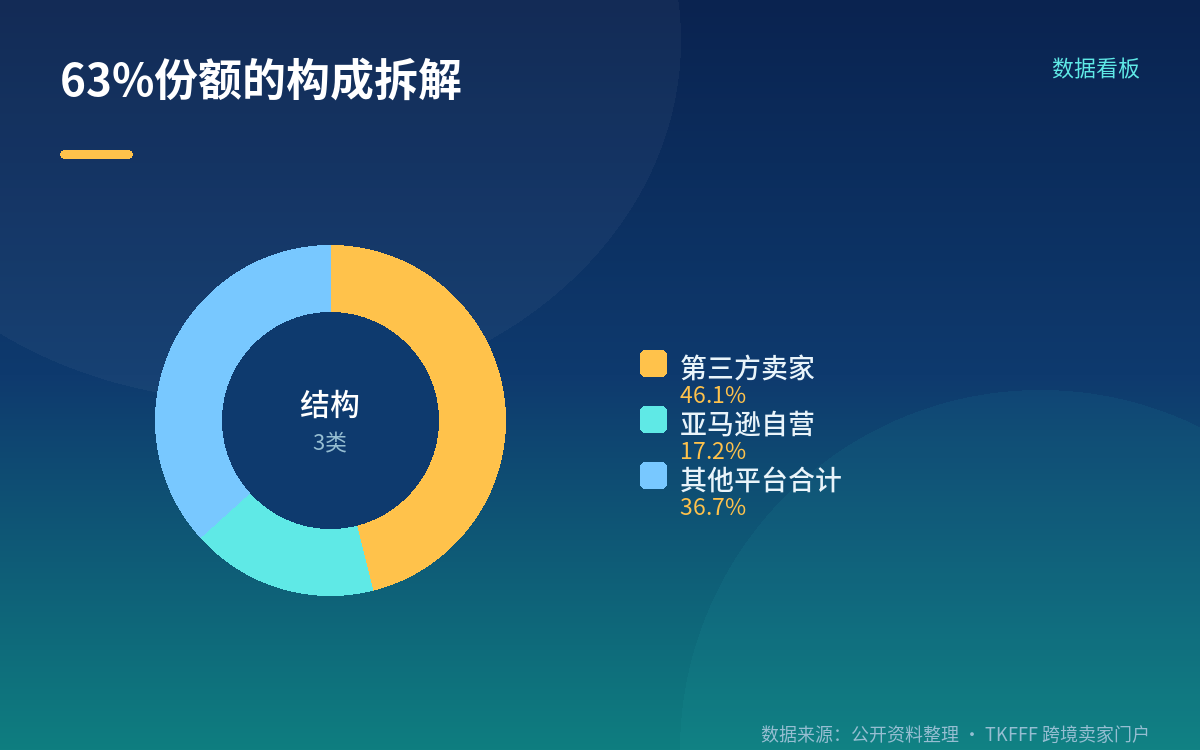
先把口径说清楚。63% 指亚马逊占德国线上零售市场份额;如果按全零售口径计算,份额是 17%。691 亿欧元也是 GMV 口径,即亚马逊在德国的销售额(含第三方卖家成交),不是亚马逊的营收,更不是利润。这两个数字出自同一份研究,但被媒体混用的情况不少,看到"亚马逊德国营收 691 亿欧元"这种表述,基本可以判定是转述出错。
研究里的用户侧数据同样具体:2025 年有 5,590 万德国人在亚马逊购物,比 2020 年多了约 1,000 万;其中 2,200 万人表示自己线上购物的物品中至少有一半在亚马逊买。渗透率上,97% 的德国线上消费者在亚马逊购物,只有 3% 不在;59% 的德国线上消费者持有 Prime 会员。
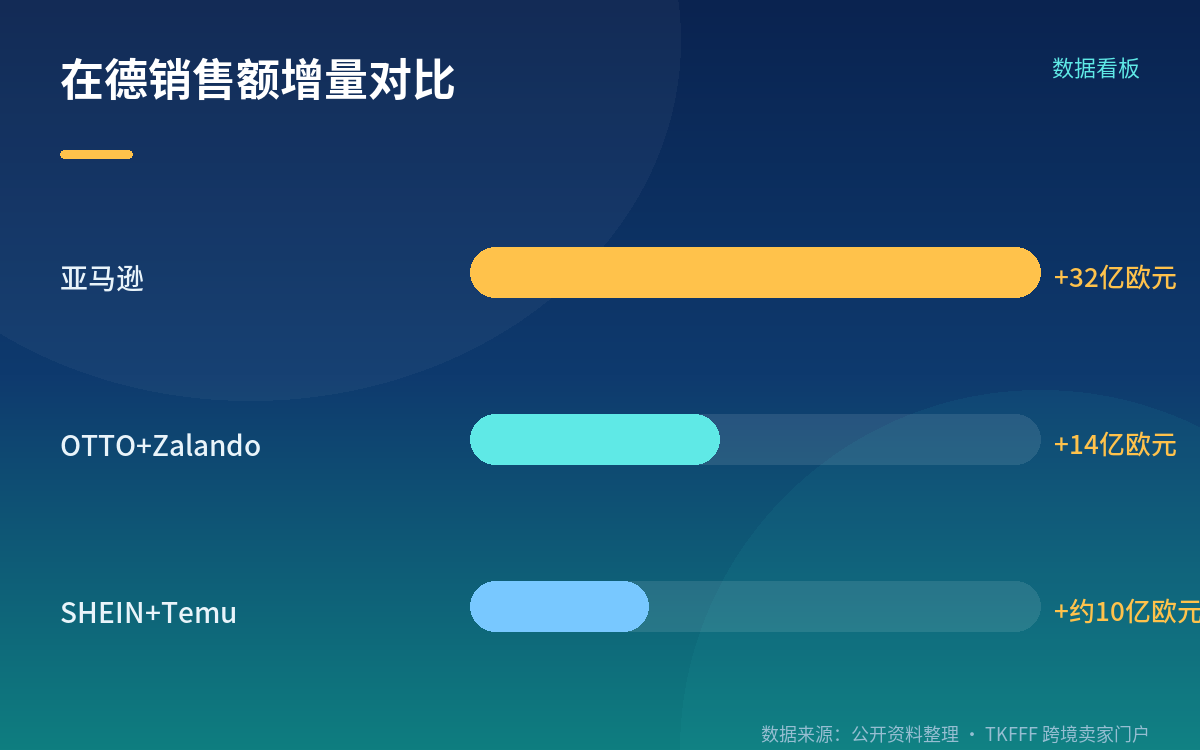
增量对比也值得看一眼:亚马逊在德销售额比上一年增加 32 亿欧元(+5%);OTTO 与 Zalando 合计增加 14 亿欧元;SHEIN 与 Temu 合计增加约 10 亿欧元。绝对增量仍是亚马逊最大,但后两家的基数小得多,增速也更快。
46.1% 对 17.2%:谁是市场主体
这是本篇最该被记住的一组数字。亚马逊自营(1P)在德销售额只占 17.2%,第三方卖家(3P)占 46.1%,两者比例接近 2.7:1。也就是说,德国线上零售每 100 欧元,有近 47 欧元是第三方卖家的成交额。这解释了为什么平台上的价格战、广告竞价和评论管理对卖家利润的影响,比平台自己的自营策略更直接。
换个角度:亚马逊在这条链上的角色更接近"商业地产运营方",它提供流量、履约、支付和信任体系,实际完成绝大部分销售的,是站在店铺里的第三方卖家。Prime 会员体系、配送时效、退货政策这些基础设施,最终都作用在这些第三方卖家的订单上。所以你在后台改一条 Listing 的成本结构,落到大盘上是被计入那 46.1% 的。
还有一个常被忽略的判断线索:杂货和 FMCG(快消)的线上渗透率目前只有 4.9%,对应的是近 3,000 亿欧元的线下盘子。主流平台目前在这块的线上化程度并不高,谁先解决冷链与损耗,这块盘子的分配方式就可能重排。
每 8 个消费者里有 1 个在分流
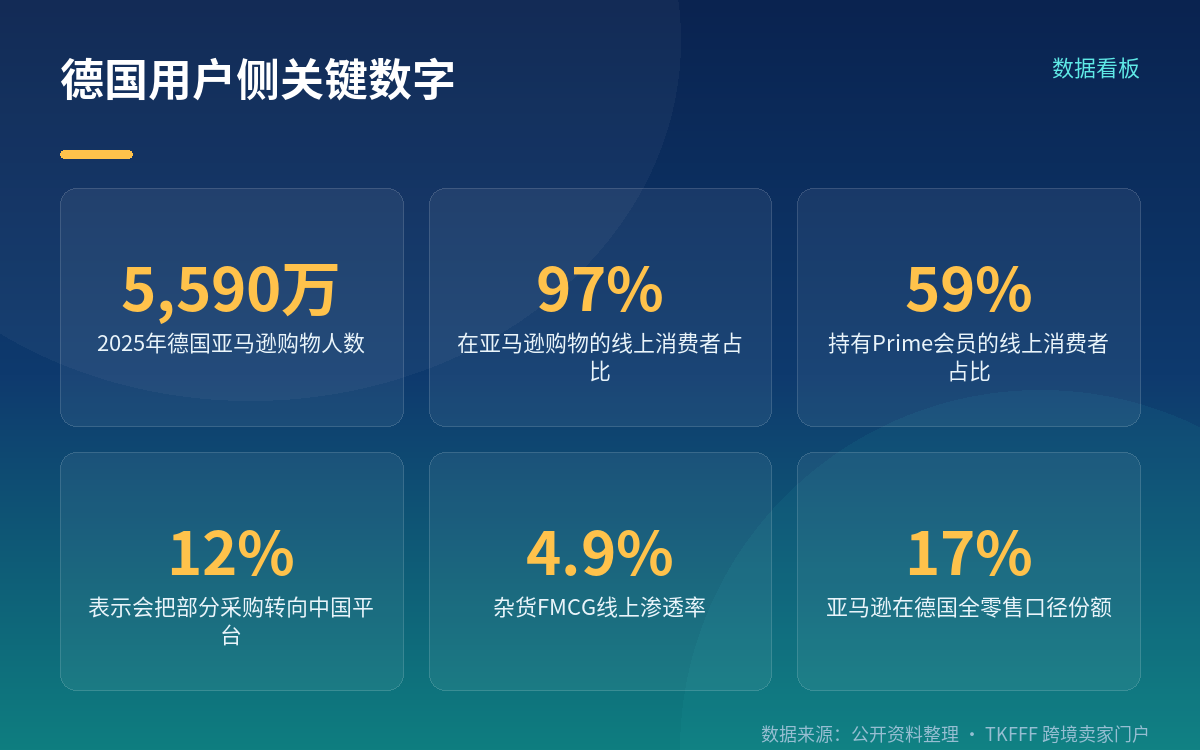
研究里最值得卖家注意的是这条:12% 的亚马逊客户表示,他们现在会在 Temu、SHEIN 或 AliExpress 等平台购买原本会在亚马逊买的商品,主因是价格更低。12% 约等于每 8 个消费者中有 1 个。
这个数字需要客观理解。它说明的是部分采购的转移,不是整体客单迁移——研究描述的是"把部分采购转向中国平台",不是用户离开亚马逊。但方向性信号是清楚的:价格敏感型的标品订单,正在被专门做低价的平台分流。第三方卖家贡献 46.1% 的主体地位,和 12% 的分流意向叠加在一起,指向同一个结论——在德国站,卖家之间的价格竞争压力会持续存在,且来自站外。
份额数据上,亚洲平台第二季度在德国线上零售占 5.3%,销售额略高于 11 亿欧元,同比增长超过 20%。相对于亚马逊 691 亿欧元的体量,这个占比不算大,但增速值得跟踪。这里只做客观陈述:德国线上零售的增量分配正在变多,入口也在变多。
卖家该算的两笔账
对做德国的跨境卖家,现在有两笔账值得单独算一遍。
第一笔是结构账。既然 3P 才是主体,你在德国站的竞争对手不是亚马逊自营,而是另外几十万第三方卖家。类目里的价格分布、广告成本、评论门槛,都会直接决定你能不能留在 46.1% 这部分里。
第二笔是品类账。研究口径里,杂货/FMCG 线上渗透率仅 4.9%,意味着这块目前不是"平台抢存量"的主战场,更接近"谁先建能力谁拿新增"的状态。如果你的品类正好在这类目内,物流与损耗方案的价值,可能比在红海标品里卷价格更划算。
至于那 12% 的分流人群,值得做的是分类看待:如果是价格敏感的日用标品,他们的采购习惯确实在变;如果是需要售后、时效或信任背书的品类,转移的阻力依然很大。这两类不要用同一套定价逻辑。
注意事项
- 引用这组数据时,务必带上 IFH KÖLN 与 General Evidence 的研究名称和数据年份(2025 年,报告于 2026 年 10 月发布)。这是一份二手转述广泛流通的研究,多个来源在转述中出现了口径混用。
- 691 亿欧元是 GMV(含第三方),63% 是线上零售份额(全零售口径为 17%)。这两个数字被写错的情况最多,沟通时要主动澄清。
- 12% 的分流意向来自调研问询,属于消费者自述意向,不是实际交易数据。评估趋势时可以参考,但不要当作已发生的迁移比例去做测算。
- 涉及 Temu、SHEIN 的部分,本文只做份额与增速的客观陈述,不涉及任何地缘政治延伸讨论。
FAQ
Q:第三方卖家贡献 46.1%,是不是意味着亚马逊自营在德国卖不动了?
A:不是。17.2% 是亚马逊自营在亚马逊德国站 691 亿欧元 GMV 中的占比,不是自营销售额的同比数据。研究没有给出 1P 的同比变化,公开信息中也没有可核实的自营增速数据,不能据此推断自营在收缩。
Q:12% 的消费者转向 Temu/SHEIN,亚马逊份额要跌了吗?
A:数据不支持这个推论。同一份研究显示亚马逊在德销售额同比增加 32 亿欧元,份额仍为 63%。12% 是"部分采购转移"的意向调研,且对应的亚洲平台合计份额为 5.3%,两者的统计口径不同,不能直接相减得出份额变化。
Q:杂货/FMCG 线上渗透率只有 4.9%,对卖家是机会吗?
A:这是一个待验证的判断,公开数据只能确认渗透率与盘子规模。研究未披露品类级竞争格局、履约成本与损耗数据,无法量化进入门槛。是否有优势取决于你自身的冷链、损耗控制和本地履约能力。
参考来源
- IFH KÖLN 与 General Evidence 研究:《Neue Studie: Was macht Amazon so beliebt?》,经 Handelsblatt 报道(2026 年 10 月)
- Urgent News 转载版:《Neue Studie: Was macht Amazon so beliebt?》
- Adalytica:《Amazon Germany Online Retail Share Faces More Competition》
- 亿邦动力:《跨境电商周报:2026 年 10 月 11 日》
- IFH KÖLN 官方网站(含 ECC Köln 电商研究部门介绍)