
亚欧现货运价自7月跌逾三成,2027长协谈判窗口打开
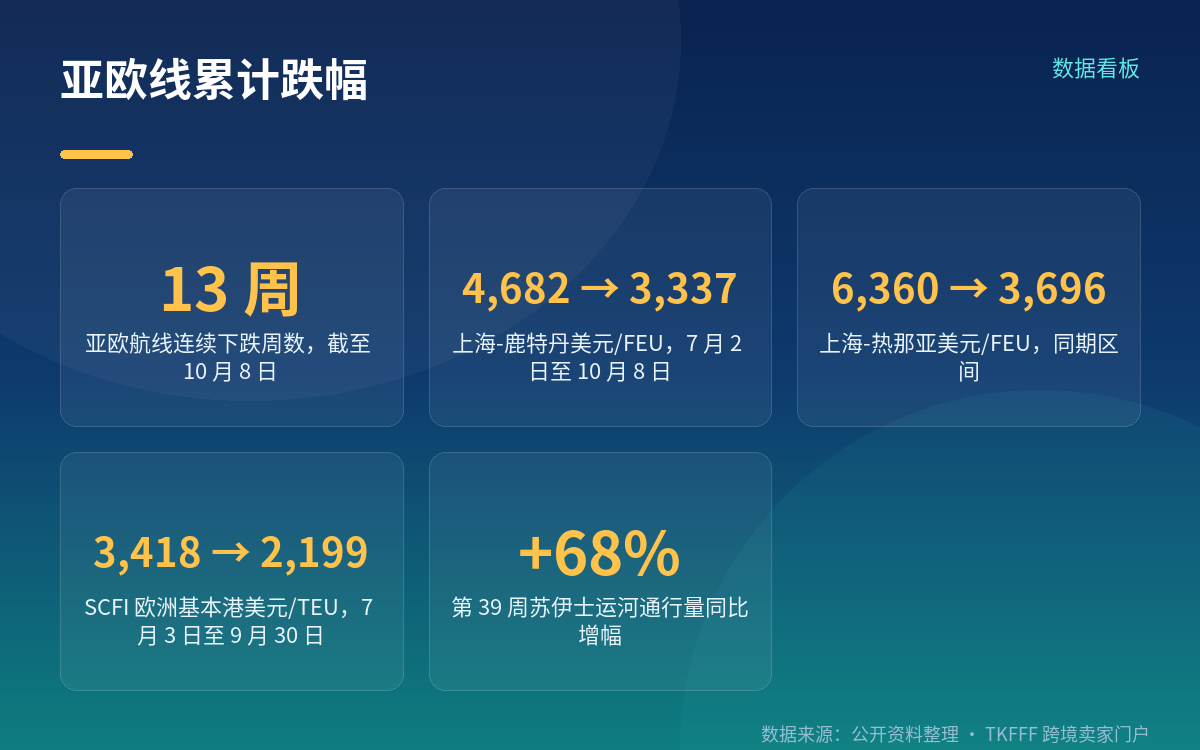
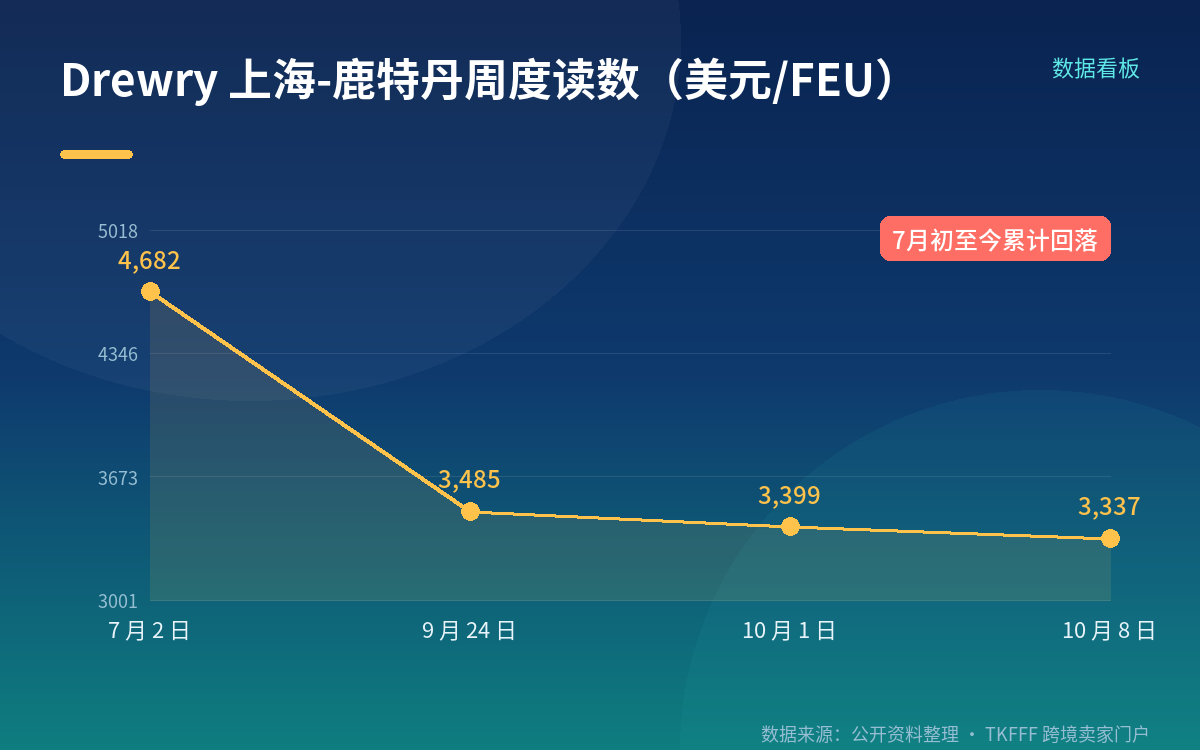
过去三个月,亚欧航线现货运价走出了一条清晰的下行曲线:Drewry WCI 上海至鹿特丹从 7 月 2 日的 4,682 美元/FEU 跌到 10 月 8 日的 3,337 美元/FEU,上海至热那亚从 6,360 美元跌到 3,696 美元;上海航运交易所 SCFI 欧洲基本港同期从 3,418 美元/TEU 跌到 2,199 美元/TEU。以 7 月初为基准,地中海与 SCFI 欧线口径的跌幅已超过三成,鹿特丹口径回落约 29%。对年底要重新谈 2027 年长约的货主和卖家来说,这是一个值得认真排进日程的窗口。
「自 7 月跌逾三成」的两个数据点
先把基准和现状摆清楚。这个跌幅不是单周跌出来的,而是从 7 月初一路走下来的。
Drewry World Container Index 2026 年 7 月 2 日那一期,综合指数环比跳涨 9% 至 4,530 美元/40ft,其中上海至鹿特丹 +7% 至 4,682 美元/FEU,上海至热那亚 +10% 至 6,360 美元/FEU。到 10 月 8 日那一期,综合指数跌 2% 至 4,351 美元/FEU,上海至鹿特丹再跌 2% 至 3,337 美元/FEU,上海至热那亚基本持平在 3,696 美元/FEU。Drewry 明确标注,这是亚欧航线连续第 13 周下跌。
按航线看,两条主干线的回落幅度并不一样:鹿特丹口径从 4,682 降到 3,337,回落约 29%;热那亚口径从 6,360 降到 3,696,回落约 42%。
上海航运交易所的 SCFI 走的是同一条曲线:7 月 3 日上海港出口至欧洲基本港 3,418 美元/TEU,9 月 30 日跌到 2,199 美元/TEU,跌幅约 35.6%;同期地中海基本港从 4,717 美元/TEU 跌到 2,996 美元/TEU。
权威读数要分家看
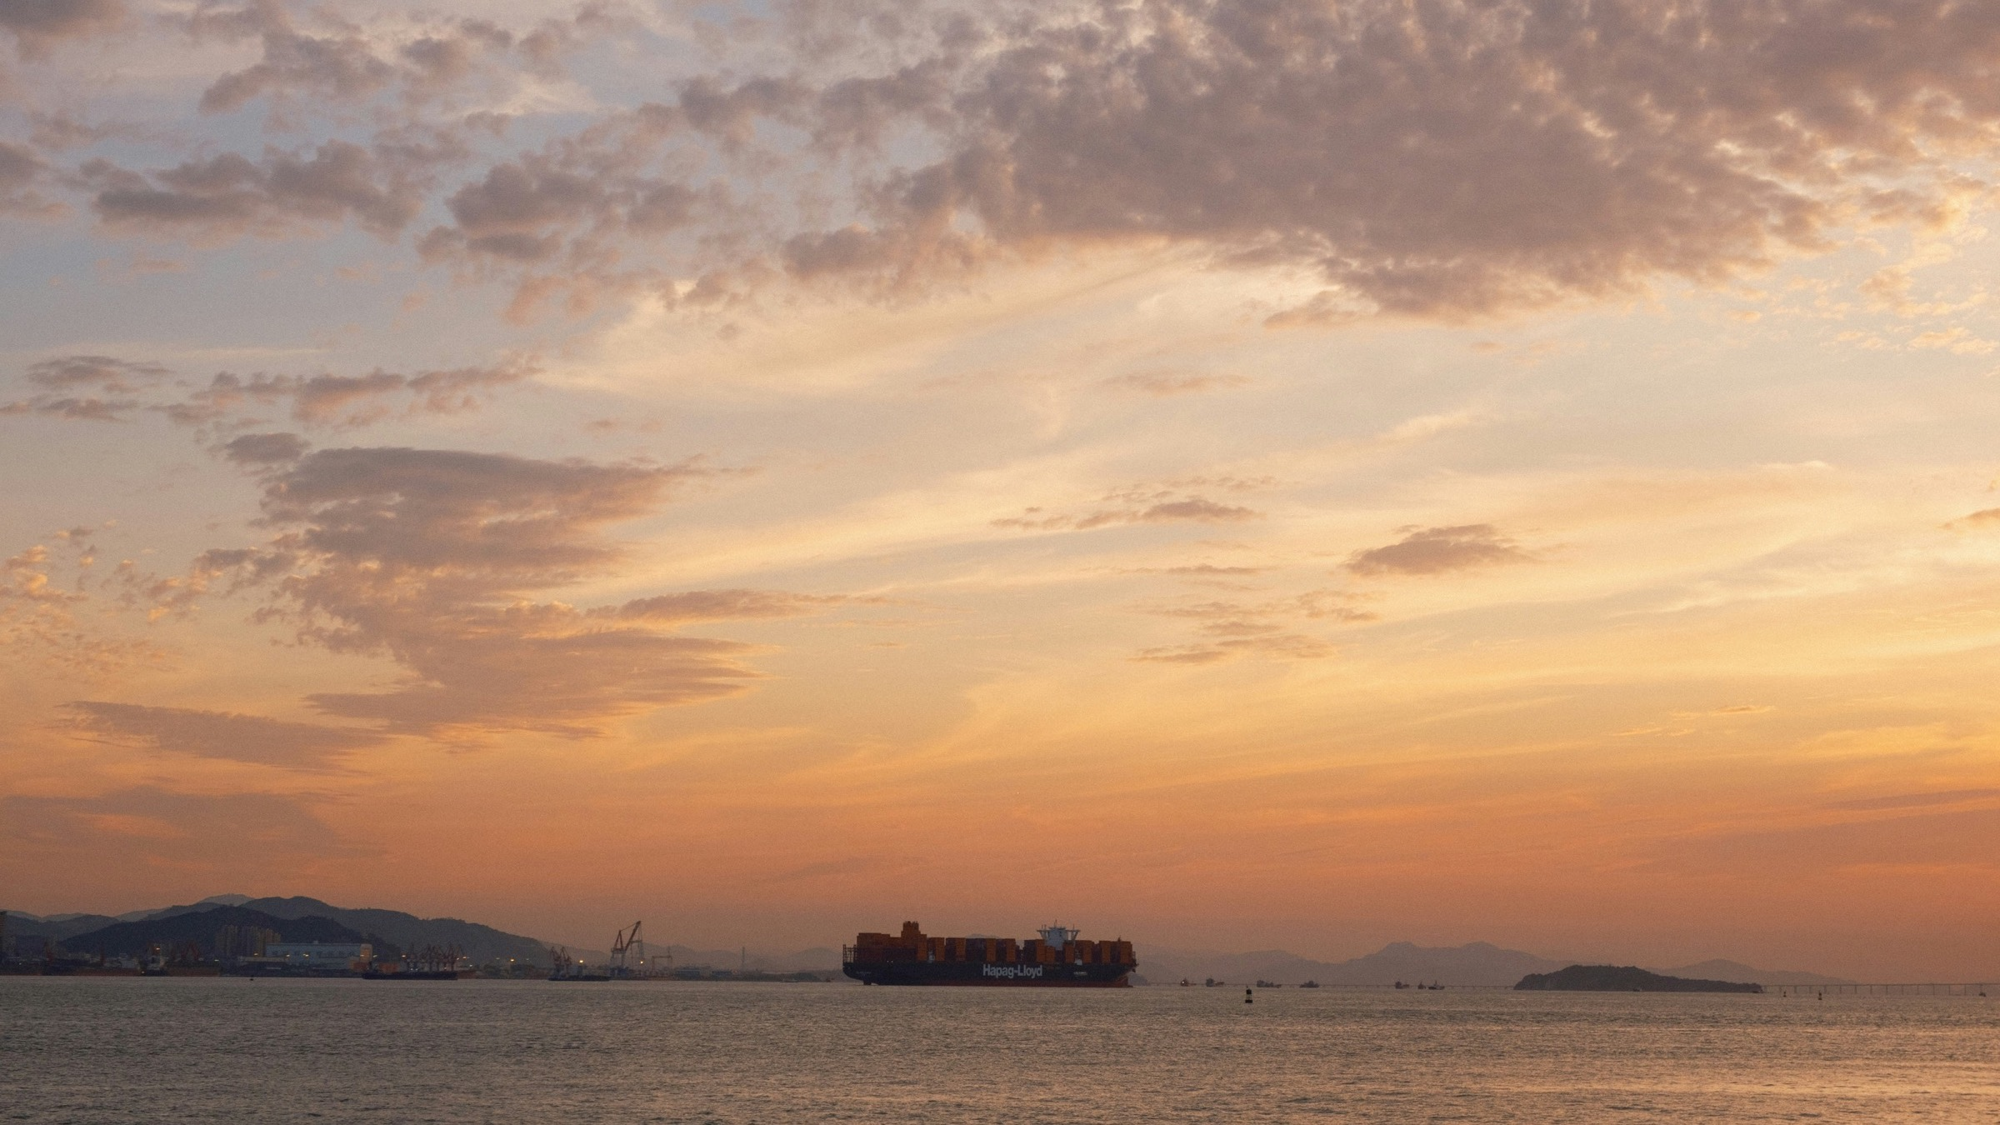
图片来源:La Merce — 一艘集装箱船在日落海面上航行(https://lamerce.it/en/news/asia-europe-container-rates-twelve-weeks-of-decline-shanghai-genoa-at-3702-dollars)
运价指数的口径差别很大,横向比较前必须看清发布日、单位和航线。
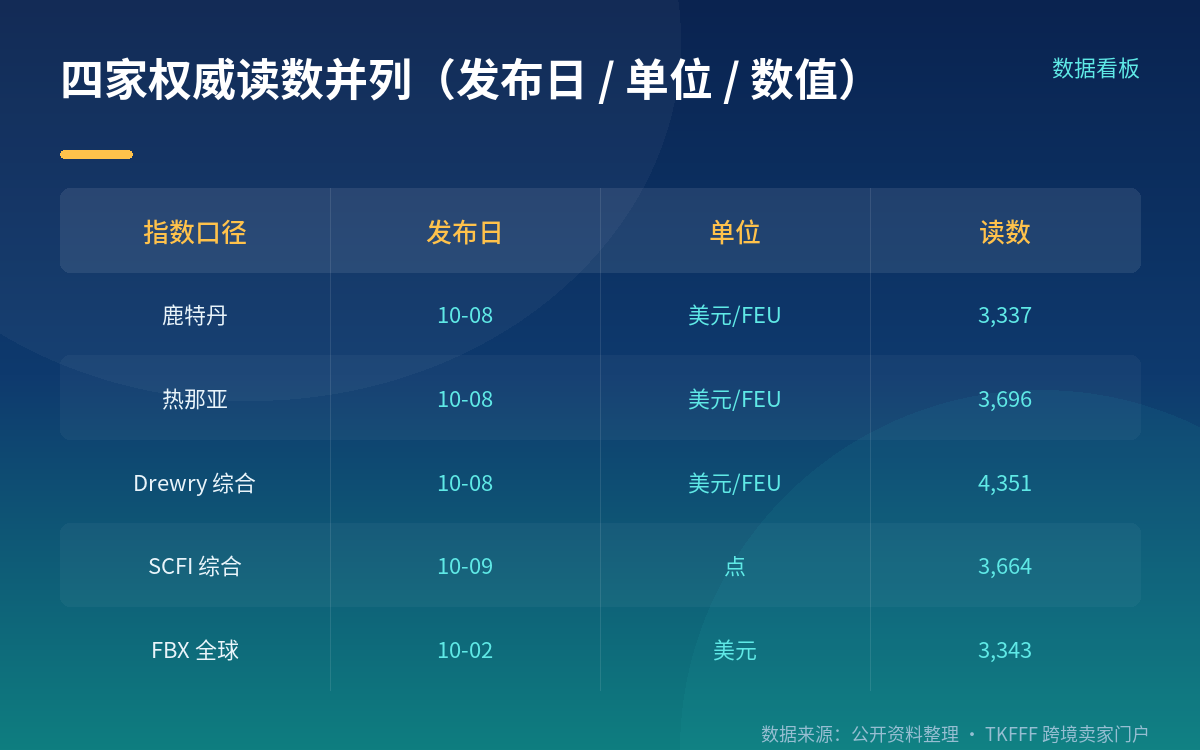
Drewry WCI:10 月 8 日发布,单位美元/FEU,上海至鹿特丹 3,337、上海至热那亚 3,696、综合指数 4,351。 SCFI(上海航运交易所):9 月 30 日发布那期综合指数 3,662.30 点,10 月 9 日一期为 3,664.11 点;分航线看欧洲基本港按 TEU 计价,与 WCI 的 FEU 口径不可直接对齐。 Xeneta:其远东至北欧现货读数在 9 月中旬一度出现十周内下跌约 45% 的表述,口径为美元/40ft。 Freightos FBX 全球指数:10 月 2 日为 3,343 美元,前一周 3,380.40 美元。
至于 3,645 美元/FEU 这个数字,检索能对上的出处是《中国物流报》这一行业媒体,不属于指数机构发布,引用时务必标明机构性质,不要与 Drewry、SCFI 混排成同一张「权威读数表」。
为什么会跌:供给端的三件事
Drewry 把下跌归因于需求偏弱,同时点名了供给端的变化。10 月 1 日那一期写明,第 39 周苏伊士运河船舶通行量同比高出 68%,更多班轮回归苏伊士意味着同一批船能跑更多航次,等于凭空多出来的有效运力。10 月 8 日那一期进一步把"快于预期的苏伊士回归"列为船司提价失败的最大威胁。
船司确实在试图止跌,但目前是逆势操作。MSC 宣布 10 月 19 日起远东至北欧、远东至西地中海 FAK 报 4,500 美元/40ft;达飞宣布同日西地中海 4,700 美元、东地中海 4,900 美元。Drewry 的评价是这些提涨能否落地并不确定,并预计下周亚欧运价大体持平。而一位欧洲大型货代的说法是,10 月上旬仍在到达的降价通知,让下半月的提价看起来更像是价格诉求而非需求信号。
2027 长约:窗口在哪
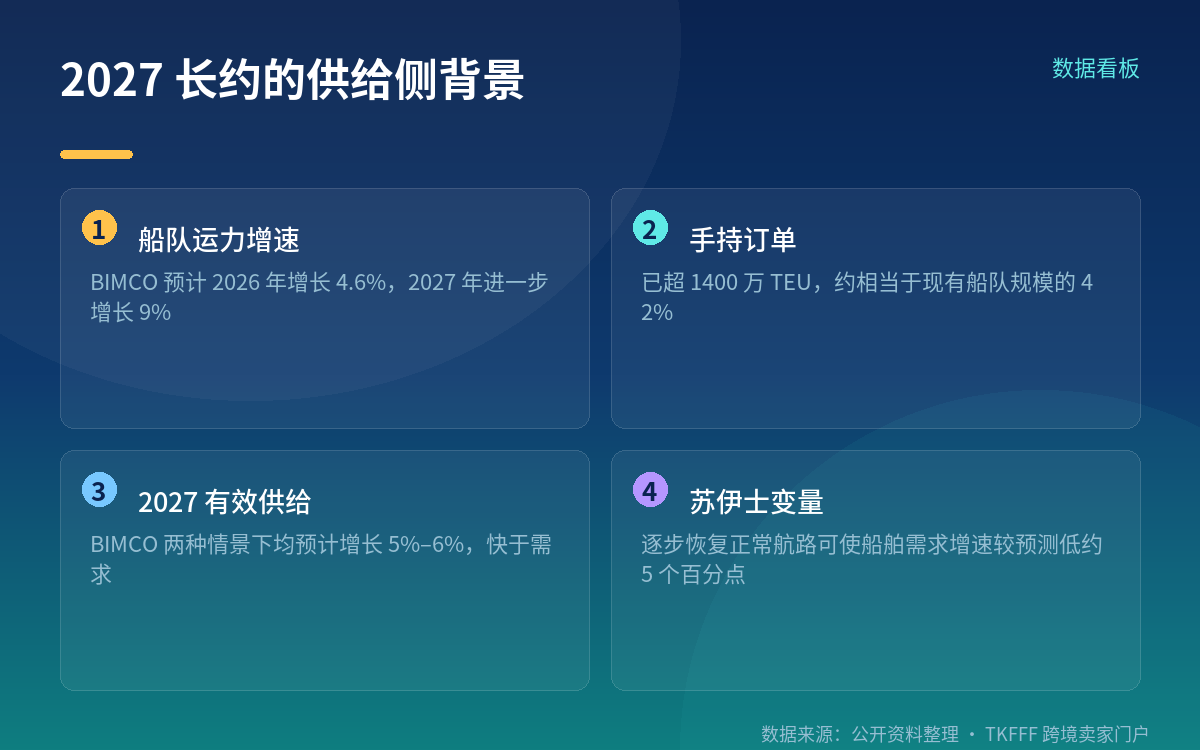
支撑卖家此时启动谈判的,是供给侧的公开数据。BIMCO 在 9 月的市场展望里给出:全球集装箱船队运力 2026 年预计增长 4.6%,2027 年增长 9%;手持订单已超 1,400 万 TEU,约相当于现有船队的 42%;两种情景下 2027 年有效供给增长都在 5%–6%,而需求增长区间为 0.5%–4.5%。BIMCO 首席航运分析师 Niels Rasmussen 的表述是,船队规模的加速扩张可能在 2027 年削弱供需平衡。苏伊士若逐步恢复正常航路,可使船舶需求增速较其预测下降约 5 个百分点。
关于谈判窗口,需要明确区分事实与观点两类信息。《Journal of Commerce》的行业报道显示,亚欧航线的货主正在准备 2027 年合约谈判,其中部分货主选择推迟谈判,希望看到四季度供需指标走稳后再谈;而"卖家握有议价杠杆"这类判断,属于该报道中引述的机构与市场人士观点,不是客观结论。本文不对 2027 年合约价给出任何数字预测。
注意事项
一、先统一单位再比价。FECU 与 TEU 差着一倍箱量,Drewry 与 SCFI 的欧洲航线一个是美元/FEU、一个是美元/TEU,直接比大小一定会得出错误结论。
二、报价单要看有效期和调价条款。船司在旺季前后频繁调整 FAK 与附加费条款,部分合约允许对已订舱的订单追溯调整。签长约时把这几条款单独拎出来看。
三、判断长约价值时把箱量承诺算进去。最低装运量(MQC)越高,固定价越低,但旺季与淡季都要按周完成配额,淡季季前后的淡季风险要提前评估。
四、用多个来源交叉验证单一指数。不同指数的方法论和发布频率都不同,Container News 在其汇总报道中也明确提醒这些指数的绝对值不可直接比较。单一指数一周的涨跌,不足以支撑长期定价决策。
FAQ
Q:这个「跌逾三成」是单周跌的吗? A:不是。基准是 2026 年 7 月初。以 Drewry 上海至鹿特丹为例,从 7 月 2 日的 4,682 美元/FEU 到 10 月 8 日的 3,337 美元/FEU,回落约 29%;同期上海至热那亚从 6,360 美元跌到 3,696 美元/FEU,跌幅约 42%;SCFI 欧洲基本港从 7 月 3 日的 3,418 美元/TEU 到 9 月 30 日的 2,199 美元/TEU,跌约 36%。Drewry 统计的是亚欧航线连续第13 周下跌。不同航线、不同指数的跌幅并不一致,引用时要说清是哪一条。
Q:为什么 4,682 和 3,696 不能直接相加或相比得出结论? A:可以相比,但要注意它们是两条不同航线(鹿特丹 vs 热那亚)的报价,且热那亚属地中海航线。10 月 8 日热那亚周环比基本持平,鹿特丹跌 2%,两条航线节奏并不完全同步。
Q:船司 10 月中下旬的提涨幅度,能作为 2027 年长约的参考价吗? A:不能。Drewry 明确表示这些提涨能否成功落地尚不确定,前一周仍有降价通知在到达。把它当成船司的价格诉求而非既成事实更稳妥。
Q:「卖家握有议价杠杆」是事实吗? A:这是观点,不是事实。它出自行业媒体报道中引述的机构与市场人士判断,属于对供需的展望性表述,本文引用时已标明出处。
参考来源
- Drewry Supply Chain Advisors:《Drewry: World Container Index Down 2% Last Week》(2026-10-08 评估)
- Drewry Supply Chain Advisors:《World Container Index assessed by Drewry》(2026-10-01 评估)
- Hellenic Shipping News:《Drery: World Container Index Up 9% Last Week》(2026-07-02 评估)
- 上海航运交易所:SCFI 综合运价指数(2026-09-30、2026-10-09 期)及分航线数据
- Container News:《Transpacific gains slow as Europe rates slide》(2026-10-05)
- La Merce:《Asia-Europe container rates: twelve weeks of decline, Shanghai-Genoa at 3,702 dollars》(2026-10-01)
- 《Journal of Commerce》:《Uncertainty clouds Asia-Europe 2027 ocean contract negotiations》
- BIMCO 9 月《集装箱航运市场概览与展望》,经 Logistics Insights Magazine、FBJNA 报道