
亚洲-美东与北欧价差 $7026 创纪录:美西 $7835、欧线 $3399 分化加深
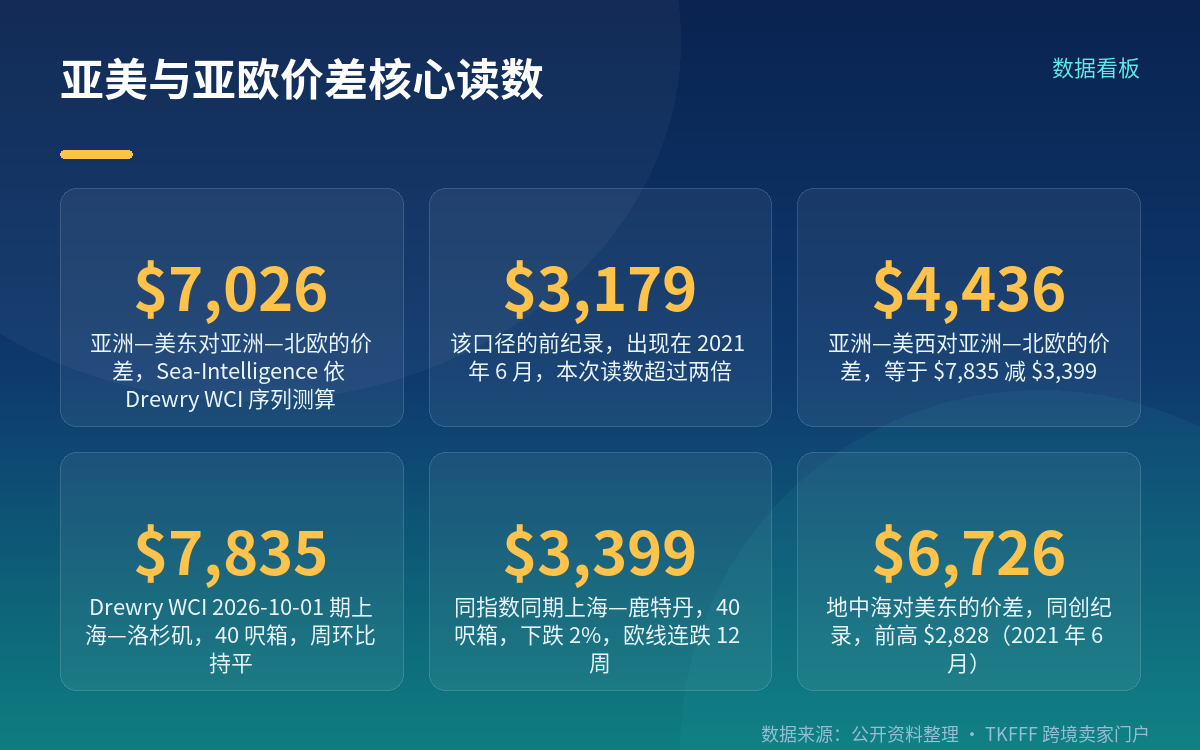
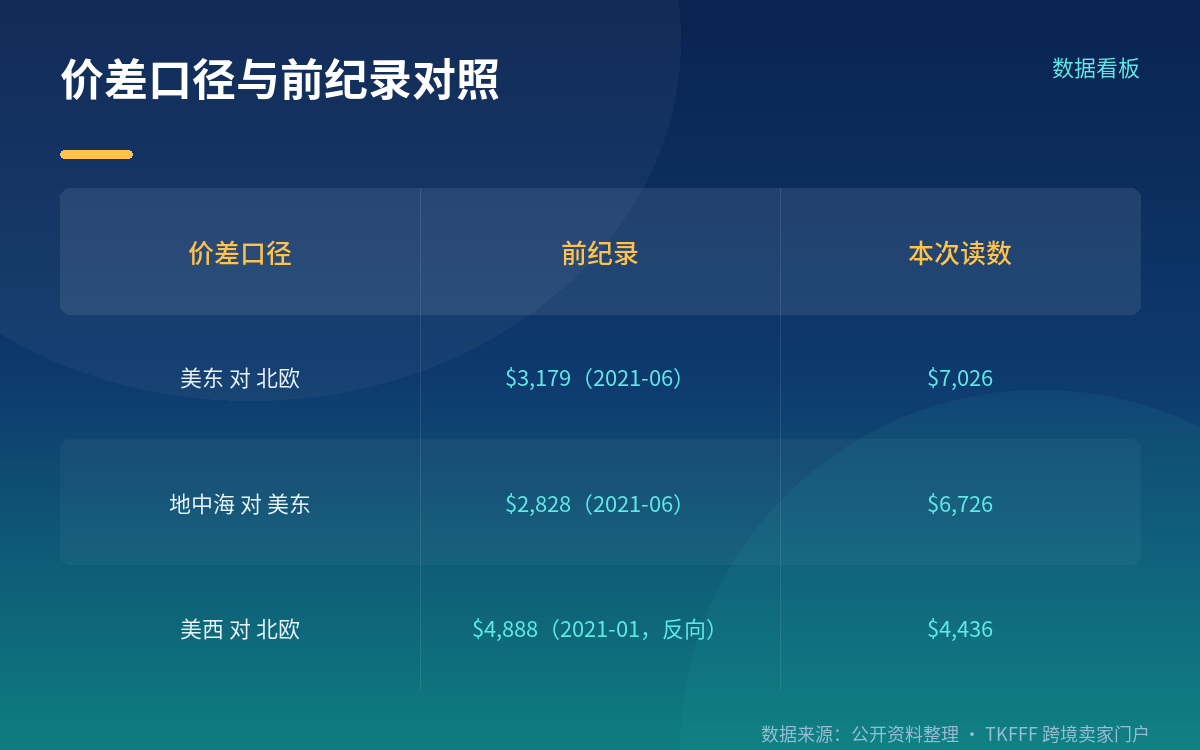
10 月初的集装箱即期市场,两条东西向主干航线走出了相反方向。Sea-Intelligence 依据德路里世界集装箱运价指数(Drewry WCI)自 2012 年 5 月以来的周度序列测算,亚洲至美东与亚洲至北欧的运价差达到 $7,026/FEU,高于 2021 年 6 月的 $3,179 前纪录。同一口径下,亚洲至美西与亚洲至北欧的价差为 $4,436/FEU。
$7,026 的口径:亚洲—美东 vs 亚洲—北欧,40 呎箱
这个数字出自 Sea-Intelligence 对 Drewry WCI 周度即期数据的测算,序列覆盖 2012 年 5 月至 2026 年 10 月,测的是跨太平洋与亚欧两条航线之间的差值。该机构一共看了四条价差口径。
最突出的是亚洲至美东(USEC)对亚洲至北欧,最新一周为 $7,026/40 呎,方向上是美东溢价,超过此前纪录 $3,179——后者出现在 2021 年 6 月,本次读数超过前纪录的两倍。
同一份分析里,地中海对美东的价差也创下纪录,为 $6,726/40 呎,前高 $2,828,同样落在 2021 年 6 月。亚洲至美西对亚洲至北欧的价差为 $4,436/40 呎。Sea-Intelligence 提到,美西这条口径的溢价规模与 2021 年的极端套利相当,但方向反了:2021 年的溢价偏向北欧,1 月为 $4,888、6 月为 $4,510。
同源同周的三个数字:$7,835、$3,399、$10,428
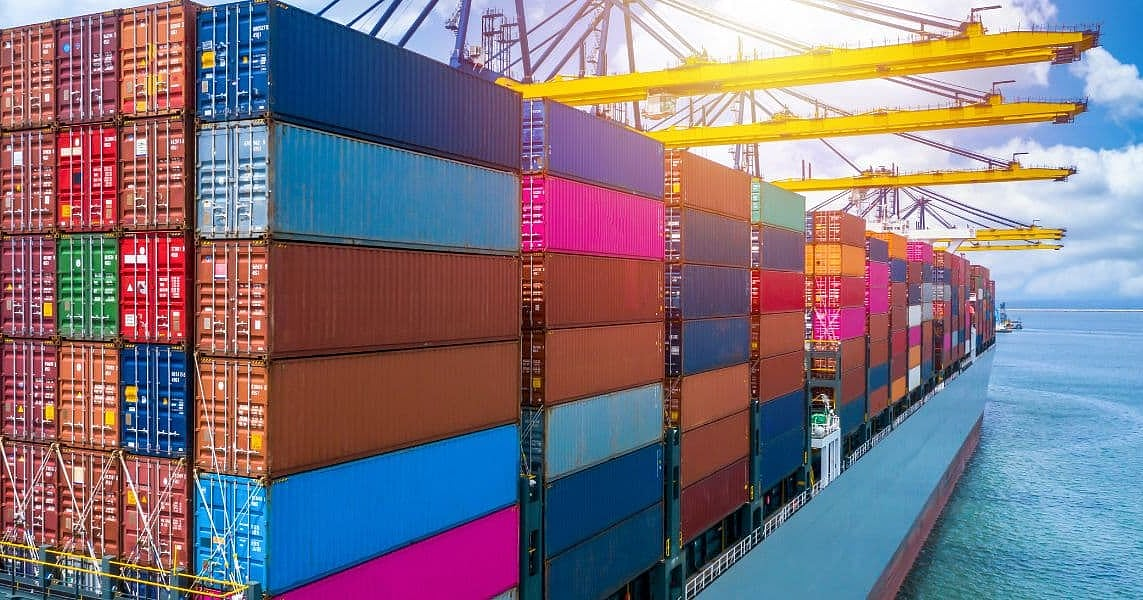
图片来源:Transport and Logistics Middle East — 码头岸桥旁满载集装箱的集装箱船与堆场实景(https://www.transportandlogisticsme.com/smart-sea-freight/the-great-container-freight-divide-why-shipping-rates-to-the-us-are-leaving-europe-behind)
上面 $4,436 这个价差的原始读数,来自德路里 2026 年 10 月 1 日一期的世界集装箱运价指数。口径统一为美国西海岸与国际标准 40 呎箱(FEU)。
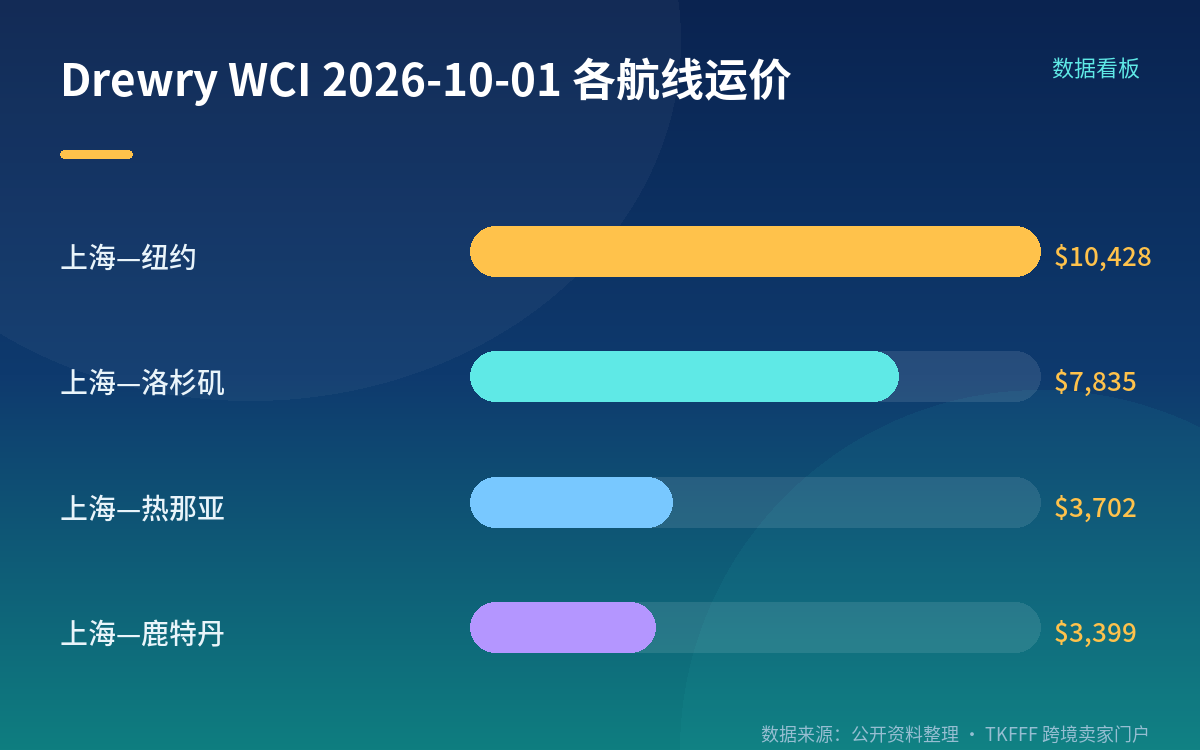
这一期 WCI 综合指数为 $4,434/FEU,周环比下降 1%,跌幅几乎全部来自亚欧方向。跨太平洋这边:上海至洛杉矶持平于 $7,835/FEU(有中文报道按原始数据表述为「仅比前一周低 3 美元」),上海至纽约上涨 1% 至 $10,428/FEU,是德路里监测各航线中的最高水平。
亚欧方向:上海至鹿特丹下跌 2% 至 $3,399/FEU,上海至热那亚下跌 3% 至 $3,702/FEU,亚欧航线已连续 12 周回落。$7,835 与 $3,399 这两个数同源、同周、同箱型,相减即得 $4,436。
算法本身比数字更重要:这些读数为什么不能直接横比
$4,436 的算法是 $7,835 减去 $3,399,前提是「同指数、同周次、同箱型」。离开这个前提,两个数字放在一起没有意义。
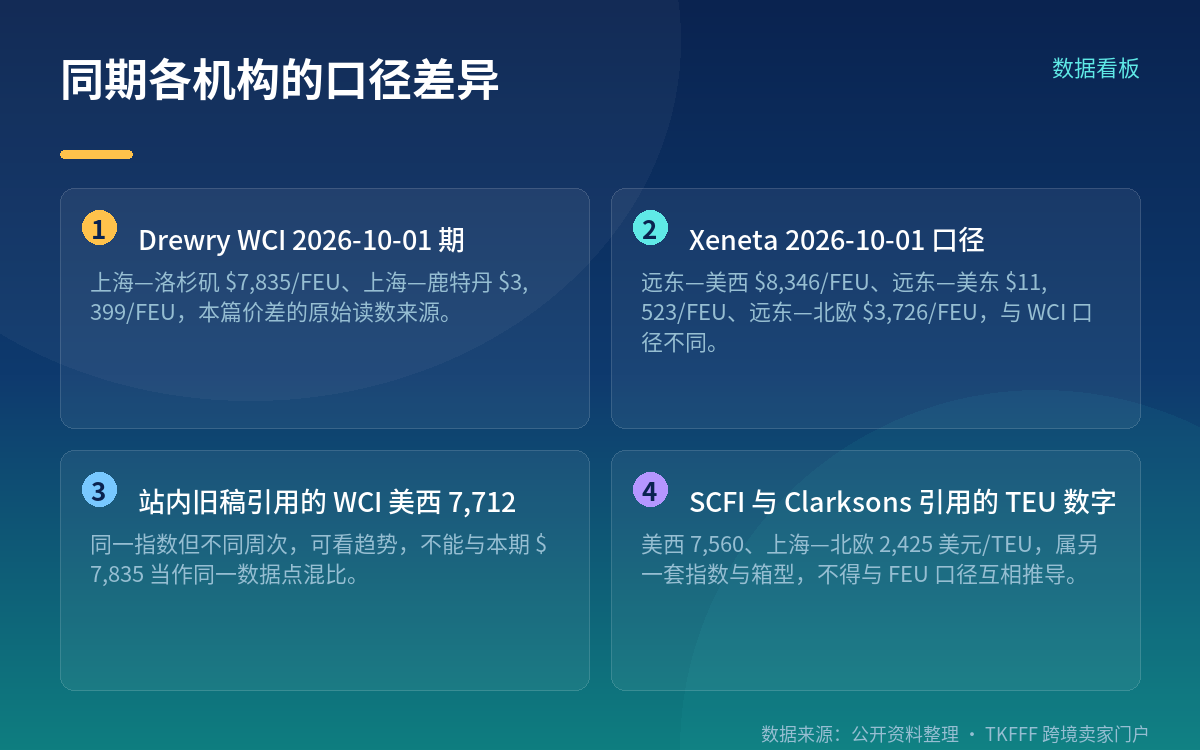
站内已有旧稿引用过 Drewry WCI 美西 7,712,那是同一指数但不同周次的读数,不能与本期的 $7,835 相互推导涨跌。另有旧稿引用 SCFI 美西 7,560、欧线 2,425 美元/TEU,那是上海航运交易所的另一套指数,且欧线用的是 TEU 口径,与 FEU 不是同一个箱型,同样不能与本篇的数字混比。
同期还有别的机构在报数:Xeneta 的 10 月 1 日口径为远东至美西 $8,346/FEU(周环比 +1.7%)、远东至美东 $11,523/FEU(+0.7%)、远东至北欧 $3,726/FEU。Clarksons Research 在 Shipping Intelligence Weekly 中引用的上海至北欧为 $2,425/TEU,也是 TEU 口径。引用任何一个数字,都得同时写清指数名称、发布日和箱型,否则对账时必然打架。
两条航线反向:运力与需求侧的可观察事实
亚欧方向的下行,与运力供给的变化同步出现。德路里集装箱运力洞察显示,第 39 周苏伊士运河过境量同比增长 68%,有效运力因此增加;下一周亚欧航线宣布取消航次 5 个,本周为 6 个,计划运力小幅增加。需求侧,德路里将连跌归因于该航线需求偏弱,并提到有大型欧洲货代反映节后航次订舱量目前平稳。
跨太平洋方向,运力管理仍在延续。下一周跨太平洋宣布取消航次 10 个,本周为 13 个。船公司方面,MSC 宣布自 10 月 19 日起远东至北欧、远东至西地中海执行 4,500 美元/40 呎的 FAK 费率,CMA CGM 对同一日期报出西地中海 4,700 美元、东地中海 4,900 美元;德路里认为这批节后推涨能否足额落地仍不确定。
Sea-Intelligence 对价差本身给了一段机制性描述:套利通常会促使船公司将运力在航线间调配,但操作上需要时间,且船公司要先确认定价失衡会持续才愿意重新部署船舶。该机构也提到 2021 年上半年存在先例——价差在 1 月前后快速拉开,并维持到 6 月。本篇只转述这段公开分析,不对运价走势、也不对欧线是否见底作任何判断。
注意事项
报价和对账都要带口径三件套。 指数名称、发布日、箱型,缺一个就可能比对错对象。这一周市场上同时流传着 $7,835、$7,712、$7,560、$8,346 四个「美西」数字,分别来自 Drewry WCI 本期、Drewry WCI 上一期、SCFI(TEU 口径)、Xeneta。跟货代谈价、给财务报成本、在系统里建基准价,都建议把这三项写进字段,而不是只存一个金额。
长协和即期分开管。 同一周里,跨太平洋方向稳在高位、亚欧方向连跌 12 周,两条航线的成本曲线方向相反。把两者合并成一个「海运费」科目,会掩盖掉真实的成本结构变化。建议按航线拆开跟踪,长协部分按合同周期复盘,即期部分按周次记录。
欧线的下行窗口可以做动作,但别当预测。 亚欧即期价格处于下行通道是可观察的现状,德路里也提到船公司计划在 10 月下旬推涨 FAK。这个组合对出货欧洲的卖家意味着可以就 10 月中下旬的舱位与货代重新议价。但推涨能否落地、后续费率如何走,公开信息都没有确定结论,建议按「分批锁舱 + 保留现货比例」的方式管理,而不是一次性押注方向。
FAQ
Q:$7,026 和 $4,436 是两个不同的价差吗? A:是。$7,026 是亚洲至美东对亚洲至北欧的价差,同一份测算下超过前纪录 $3,179(2021 年 6 月)。$4,436 是亚洲至美西对亚洲至北欧的价差,正好等于德路里 10 月 1 日一期的上海至洛杉矶 $7,835 减去上海至鹿特丹 $3,399。三条口径都出自 Sea-Intelligence 对 Drewry WCI 的测算,但比较的航线不同。
Q:站内旧稿里的 7,712 和 7,560 能不能拿来算涨跌? A:都不能直接共用。7,712 是 Drewry WCI 同一指数但不同周次的读数,可以看趋势但不能与本期的 $7,835 混为一个数据点;7,560 出自 SCFI,是上海航运交易所的另一套指数,编制方法和口径都与 WCI 不同。跨指数、跨周次、跨箱型的比较,在报价与对账里都会出问题。
Q:引用某一个运价数字时,最少要写清什么? A:指数名称、发布日、箱型三项。例如「Drewry WCI 2026-10-01 期,上海—鹿特丹,40 呎箱,$3,399」才是完整表述。本次同期不同机构的读数就有差异:Xeneta 报远东至北欧 $3,726/FEU、远东至美西 $8,346/FEU,与德路里的口径并不相同,混用会产生对不上的账。
参考来源
- Sea-Intelligence(经 The Loadstar 报道):《Divide between Asia-US and Asia-Europe rates at historic levels》(2026-10)
- Drewry:《World Container Index - 01 Oct 2026》(世界集装箱运价指数,2026-10-01 期,美元/40 呎)
- Transport and Logistics Middle East:《The Great Container Freight Divide: Why Shipping Rates to the US Are Leaving Europe Behind》(2026-10-06)
- Xeneta:远东至美西 / 美东 / 北欧即期运价(2026-10-01 口径)
- Clarksons Research:《Shipping Intelligence Weekly》(上海至北欧 $2,425/TEU 引用)
- 跨境物流网:《德路里指数报 4434 美元 亚欧航线连跌 12 周》