
跨太平洋运价 Q3 飙至美西 7700 / 美东 10955 美元 FEU:承运商空班控舱守高价
进入 9 月下旬,跨太平洋即期运价仍停在年内高位:上海至洛杉矶约 7712 美元/FEU,上海至纽约约 10394 美元/FEU,部分机构对美东的报价更高。与此同时,承运人已公布的空班安排覆盖主要东西向航线约 11% 的计划航次。对美线卖家来说,这一轮真正要处理的是锁舱与出货排期的确定性。
运价:具体航线与箱型的公开报价
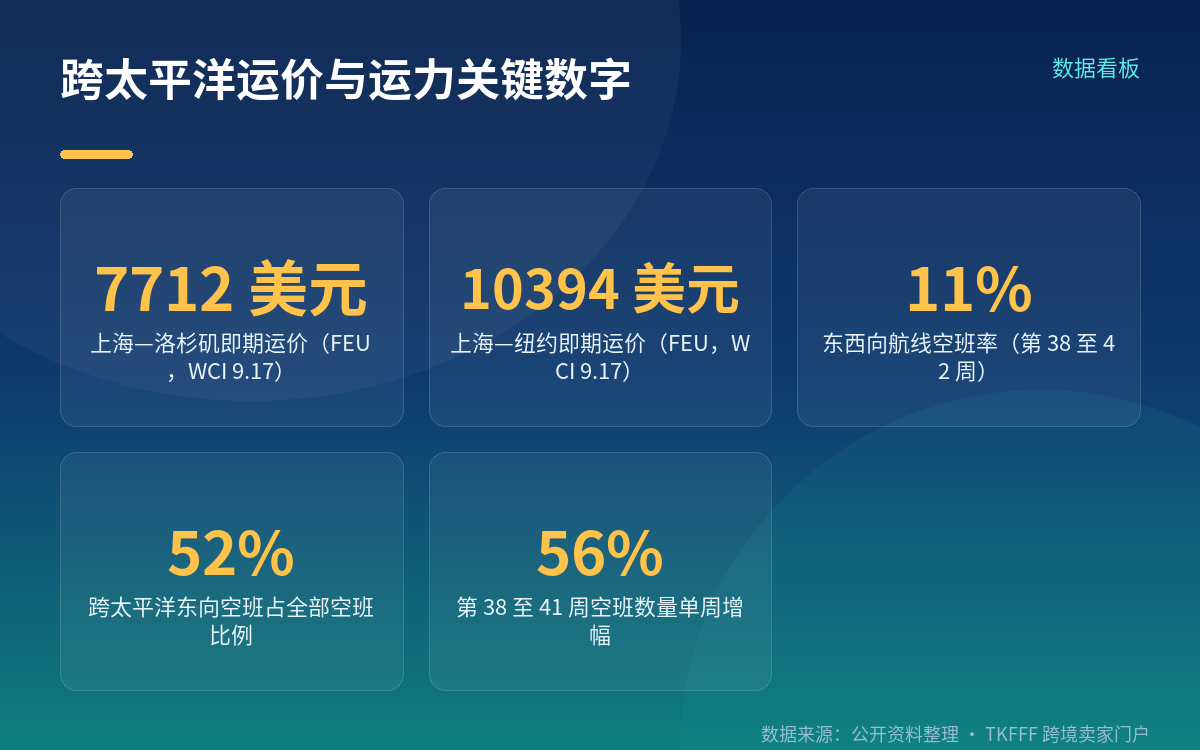
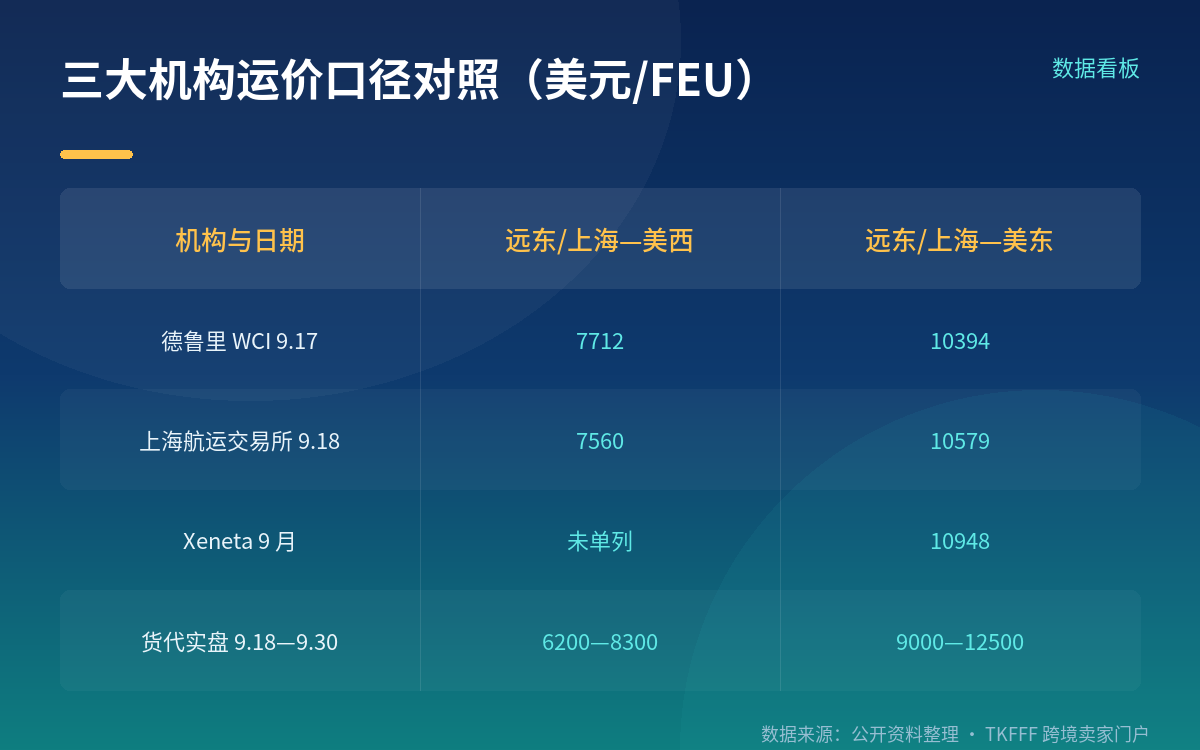
先看数字的口径差异,这决定你能拿它做什么判断。德鲁里世界集装箱运价指数(WCI)9 月 17 日数据显示,上海—纽约即期运价 10394 美元/FEU,周环比上升 7%,为四年来首次站上 1 万美元;上海—洛杉矶 7712 美元/FEU,周环比上升 5%,两周内上行超过 500 美元。同一指数综合值为 4500 美元/FEU,同比上升 135%。
同期上海航运交易所 9 月 18 日数据:远东—美东 10579 美元/FEU,周环比上升 0.95%;远东—美西 7560 美元/FEU,周环比上升 3.01%。Xeneta 对中—美东的报价为 10948 美元/FEU,距 2022 年 1 月的历史高点 11900 美元/FEU 差约 8%。三家口径各不相同:WCI 与 SCFI 的起运地、箱型与采样船公司范围不同,Xeneta 反映的是其客户成交样本,这正是"美西 7700 / 美东 10955"与另一些报价对不上的原因。货代实盘区间也较宽:9 月 18 日至 30 日报价显示美西约 6200—8300 美元/FEU,美东约 9000—12500 美元/FEU。引用运价时务必注明指数名称、发布日与箱型,否则无法横向比较。
运力:空班比例与分布是可查的公开数据
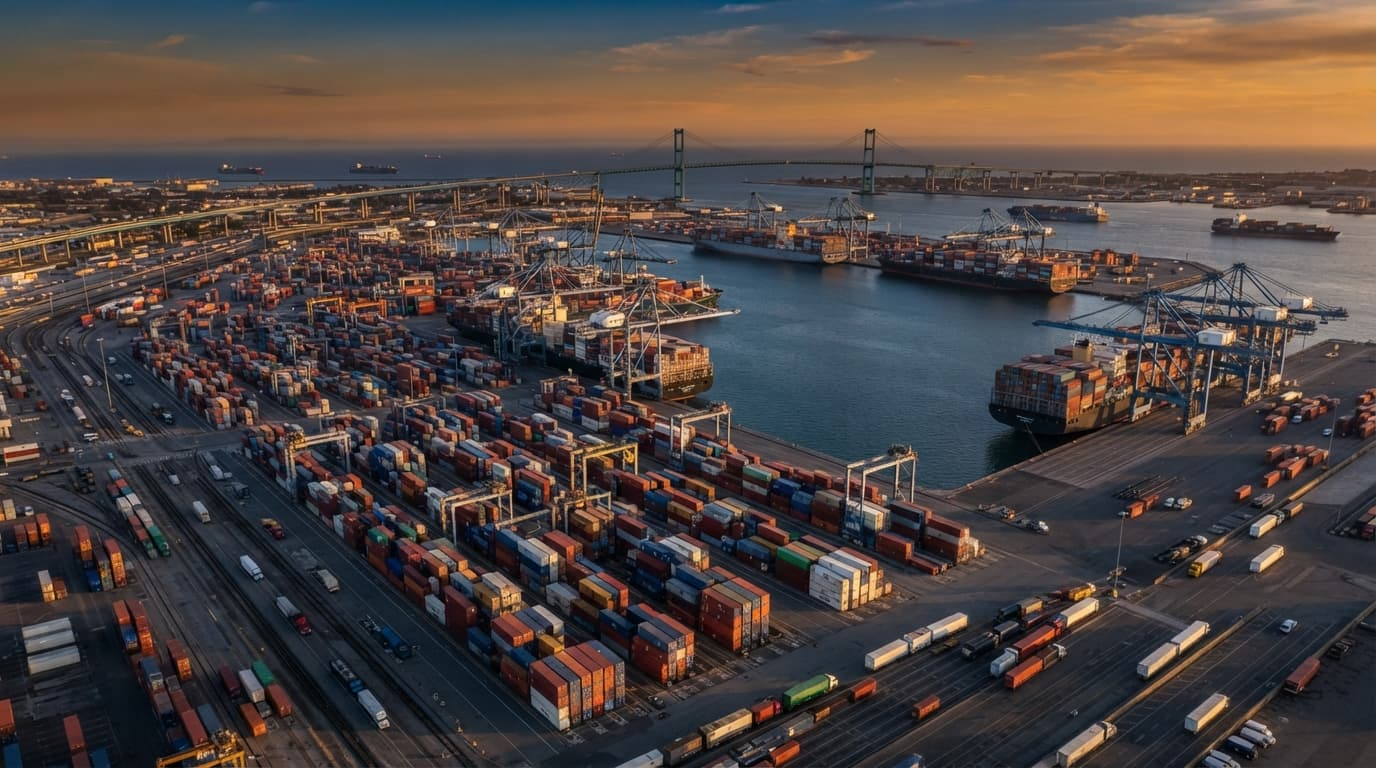
图片来源:Advanced Logistics Solutions(行业物流分析机构) — 美西长滩港集装箱码头堆场与岸桥作业现场航拍(https://www.als-int.com/insights/posts/us-east-coast-freight-rate-10000-blank-sailings-2026)
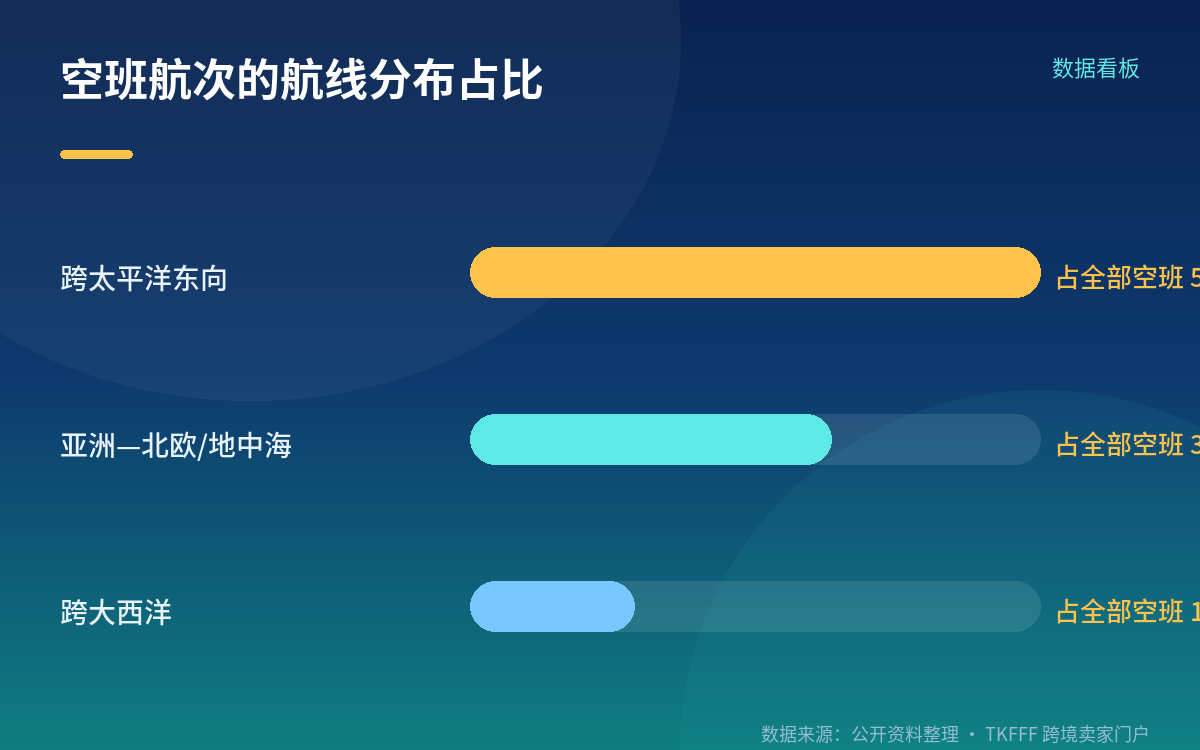
运力侧的公开数据比运价清晰。德鲁里统计,9 月 14 日至 10 月 18 日(第 38 至 42 周),全球主要东西向航线计划执行 721 个航次,预计取消 79 个航次,取消率 11%,约 89% 的计划航次仍正常运营。按航线分布:跨太平洋东向航线占 52%,亚洲—北欧/地中海航线占 33%,跨大西洋航线占 15%。
变化速度值得单独看:第 38 至 41 周已公布的空班数量,从 39 个增加到 70 个,一周内增幅接近 56%。德鲁里同时提示,随着假期临近,中国相关航线仍可能出现进一步取消。另有口径统计第 40 至 44 周(9 月 28 日至 11 月 1 日)为 712 个计划航次中取消 58 个、取消率 8%,其中约 64% 集中在跨太平洋东向。两个口径的统计周期不同,不能直接对比。
已公布的具体航次调整包括:马士基 AE15 青岛 9 月 28 日航次、AE12 宁波 10 月 8 日航次、AE1 上海 10 月 10 日航次,跨太平洋方向 TP8 的 640E(釜山 10 月 9 日)与 TP12 的 641E(宁波 10 月 9 日)取消;地中海航运取消 6 个航次,其中美西线 ORIENT 第 40 周、PEARL 第 41 周;赫伯罗特调整涉及 5 个航次。这些均为承运人公开发布的航次安排,替代运力通过其他航次或服务提供。
GRI / PSS:费率上调是怎么征收的
GRI(综合费率上调)与 PSS(旺季附加费)是运价之外的独立计费项,机制上有区别。GRI 通常针对基础海运费,按船公司公告的生效日期与幅度执行,多按 FEU(40 英尺箱)或 TEU(20 英尺箱)为单位挂牌,是否实际落地取决于当期货量与舱位供需;PSS 则是在旺季或特定时段对特定航线临时加收的附加费,通常有明确的起止窗口,到点可终止或延期。本轮 9 月进入旺季通道后,主要航线周环比涨幅约在 300 至 500 美元/箱区间,公告多以 GRI 形式发布。
另外两项成本需要单独核算:一是燃油相关附加费,全球 20 港平均低硫燃油价格已升至约 901.50 美元/吨,承运人通过燃油及紧急燃油附加费传导;二是巴拿马运河低水位附加费,对美东航线构成额外成本项。实操上,报价里含不含 GRI、PSS、燃油附加费,以及各自的有效期到哪天,必须在书面报价单上逐项列明——只看一个"总价"很容易在开船前被追加费用。
对卖家的锁舱与出货排期动作
今年国内假期安排压缩了出货窗口:中秋 9 月 25 日至 27 日、国庆 10 月 1 日至 7 日之间只有 9 月 28 日至 30 日三个工作日,因此 9 月下旬的集中出货与承运人空班安排叠加在同一时间段。
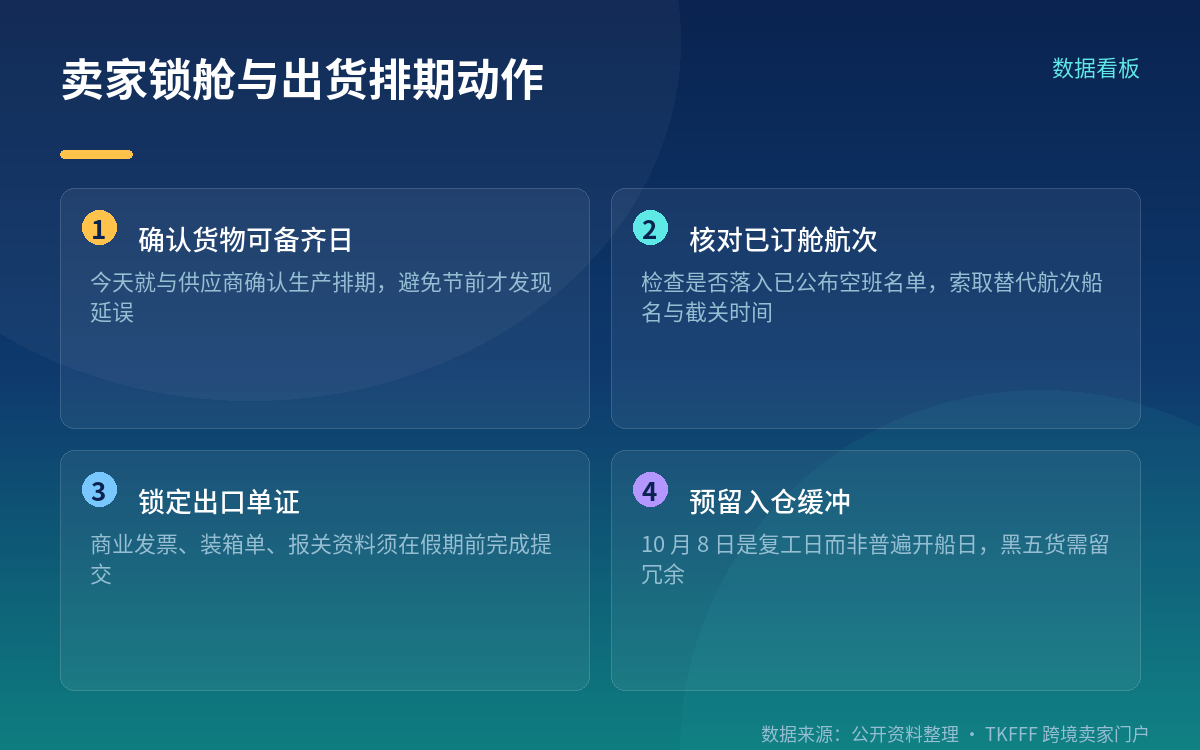
排期上建议按四件事推进:一是今天就与供应商确认货物可备齐日期,别等到节前最后两天才发现生产延误;二是核对已订舱航次是否落在已公布的空班名单内,若被取消,向船公司或货代索取替代航次的具体船名、挂靠港、截关时间与预计到港日,而不是接受一个笼统的"下一水船";三是把文件在节前锁死,商业发票、装箱单、报关资料的办公时间会随假期中断;四是为必须赶上黑五入仓的货留出缓冲,假期后工厂复工与拖车、驳船恢复通常需要一段时间,10 月 8 日是复工日而非普遍开船日。关于后市运价,各方公开表述并不一致,有观点认为旺季尾声涨势趋缓,也有观点提示节后舱位仍紧,这里不做方向性预测,请以下单时承运人的实际报价与舱位确认为准。
注意事项
第一,警惕"运价只有一个数"的说法。同一周内 WCI、SCFI、Xeneta 对美西与美东给出的报价可以相差数百甚至上千美元/FEU,差异来自起运地、箱型、样本范围与统计日。签合同前请把指数名称、发布日期和箱型写进内部测算表,否则成本模型会失真。
第二,GRI 与 PSS 有效期的确认比幅度更重要。两项均为可到期终止或延期的独立计费项,幅度公告只是挂牌,是否落地取决于当期供需。请要求货代在报价单上逐项列明基础运费、GRI、PSS、燃油附加费及各自的适用区间与失效日期。
第三,订舱后主动跟踪空班公告。第 38 至 41 周空班数量一周内从 39 个增至 70 个,公布节奏较快,原订航次存在被取消并改配的可能。建议在开船前多次核对船名航次与截关时间,并为改配预留缓冲。
FAQ
Q:美西 7700 / 美东 10955 美元 FEU 是什么口径? A:这是第三方运价指数的即期报价,单位是 FEU(40 英尺标准箱)。不同机构的采样范围不同:德鲁里 WCI 9 月 17 日上海—洛杉矶为 7712 美元/FEU、上海—纽约为 10394 美元/FEU;上海航运交易所 9 月 18 日远东—美西为 7560、远东—美东为 10579 美元/FEU;Xeneta 对中—美东报 10948 美元/FEU。引用时须注明指数名称与发布日。
Q:空班 11% 意味着舱位会大面积订不到吗? A:不等于。该比例是 9 月 14 日至 10 月 18 日主要东西向航线的整体取消率,对应约 89% 的计划航次仍正常运营。但空班分布不均,跨太平洋东向占 52%,美线方向的船期不确定性相对更高,需逐个核对具体航次。
Q:GRI 和 PSS 有什么区别? A:GRI 通常作用于基础海运费,按公告的生效日期与幅度执行;PSS 是旺季或特定时段对特定航线临时加收的附加费,一般有明确的起止窗口。两者都是独立于基础运费的计费项,报价时应逐项确认金额与有效期。
参考来源
- 德鲁里(Drewry):世界集装箱运价指数 WCI,2026 年 9 月 17 日
- 上海航运交易所:上海出口集装箱运价指数 SCFI,2026 年 9 月 18 日
- Xeneta:跨太平洋即期运价市场数据与分析师评论,2026 年 9 月
- 德鲁里(Drewry):东西向航线空班统计(第 38 至 42 周、第 40 至 44 周),2026 年 9 月
- Advanced Logistics Solutions:《U.S. East Coast Rates Break $10,000: Blank Sailings Hit 11% as Capacity Tightens》
- 马士基(Maersk):远东—欧洲及跨太平洋黄金周航次调整公告,2026 年 8 月 20 日 / 8 月 28 日
- Freightos Baltic Index(FBX):跨太平洋航线周度运价,2026 年 9 月