
美客多 Q2 营收破百亿刀同比 50%:GMV 219 亿增 36%,拉美成跨境核心增长极
美客多(MercadoLibre,NASDAQ: MELI)2026 年第二季度净营收与金融收入首次单季突破 100 亿美元,同比增长 50%;GMV 达 219 亿美元,汇率中性口径增长 36%。对做拉美的中国卖家来说,比营收数字更值得看的是跨境业务与巴西市场的增速结构——它决定了备货往哪压。
先把口径说清楚:营收和 GMV 不是一个测法
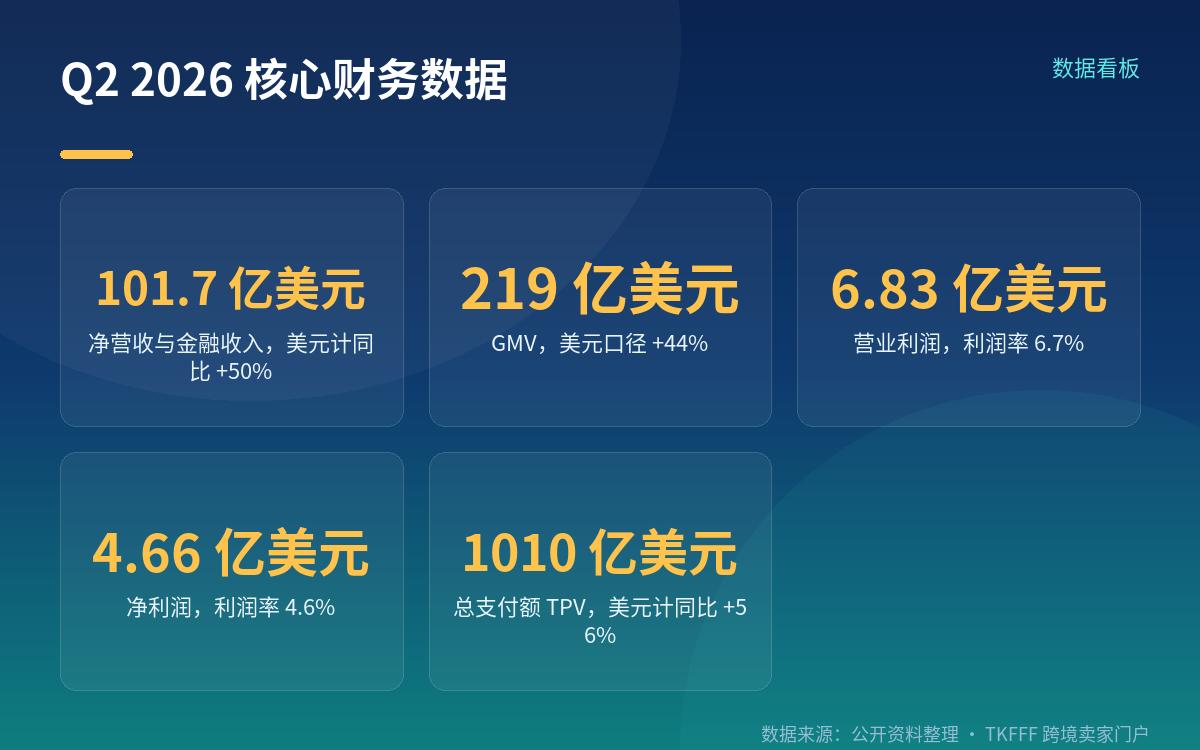
财务数据必须连同口径一起读,否则很容易误判。以下为美客多官方发布的 Q2 2026 口径(统计区间为 2026 年 4 月 1 日至 6 月 30 日,即截至 6 月 30 日的第二季度):
营收用的是"净营收与金融收入"(Net Revenues & Financial Income)合并口径,为 101.69 亿美元(约 102 亿美元),以美元计同比增长 50%,汇率中性口径增长 43%。这是公司历史上首次单季营收超过 100 亿美元,也是连续第 30 个季度增速高于 30%,为近四年最快增速。
GMV 为 219 亿美元,同比增长 44%(美元口径),汇率中性口径增长 36%。两个数字差 8 个百分点,来源是汇率变动,所以引用时一定要写明是哪个口径。本季度营业利润 6.83 亿美元,利润率 6.7%;净利润 4.66 亿美元,利润率 4.6%。
营收结构:电商 58 亿、金融科技 44 亿
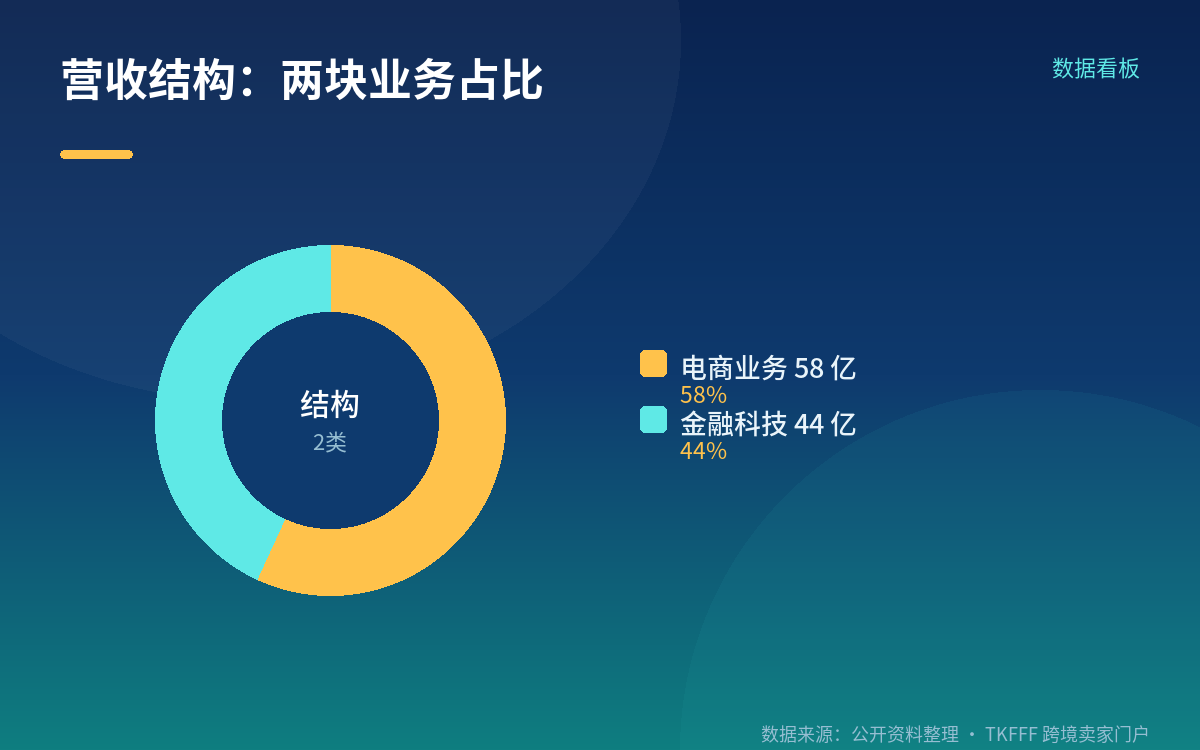
按业务板块拆,Q2 电商业务净营收以美元计同比增长 50%,达 58 亿美元;Mercado Pago 金融科技净营收以美元计同比增长 49%,达 44 亿美元。两块大致是 57:43 的结构。
电商端的运营指标:售出商品 7.954 亿件,同比增长 45%;独立活跃买家 8930 万,同比增长 26%;单买家平均购买件数 8.9 件,同比增长 14%。物流方面,Q2 有 77% 的快速配送订单在 48 小时内送达。
金融科技端的指标规模更大:总支付额(TPV)首次突破 1000 亿美元、达 1010 亿美元,以美元计同比增长 56%;Mercado Pago 月活用户 8800 万,同比增长 30%;管理资产规模(AUM)230 亿美元,同比增长 68%;信贷组合超 160 亿美元,同比增长 75%,其中信用卡组合 77 亿美元、同比增长 91%,本季新发卡 260 万张。
主要市场贡献:巴西是绝对的火车头
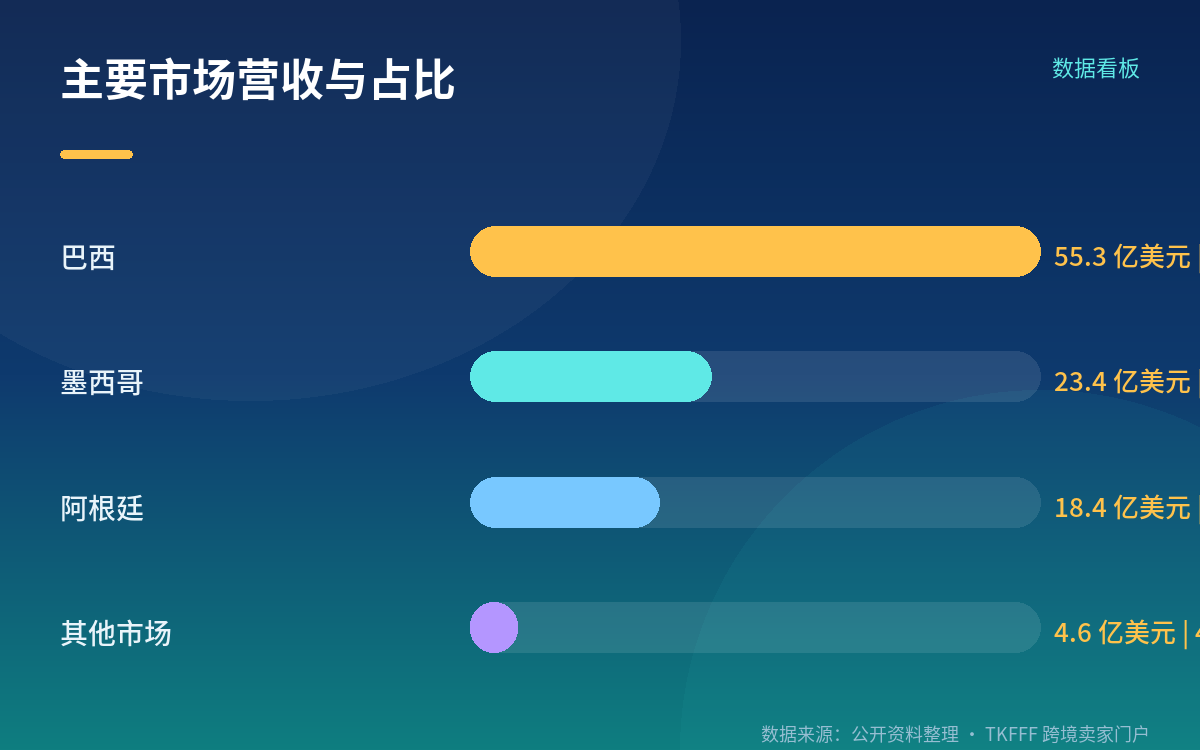
按区域拆营收结构(美元计,占总额比例):巴西 55.30 亿美元、占比约 54.4%,同比增 59%(汇率中性 42%);墨西哥 23.37 亿美元、占比约 23.0%,同比增 55%(汇率中性 38%);阿根廷 18.39 亿美元、占比约 18.1%,同比增 20%(汇率中性 48%);其他市场 4.63 亿美元、占比约 4.6%,同比增 63%。巴西一家的营收占比超过一半,是绕不开的主战场。
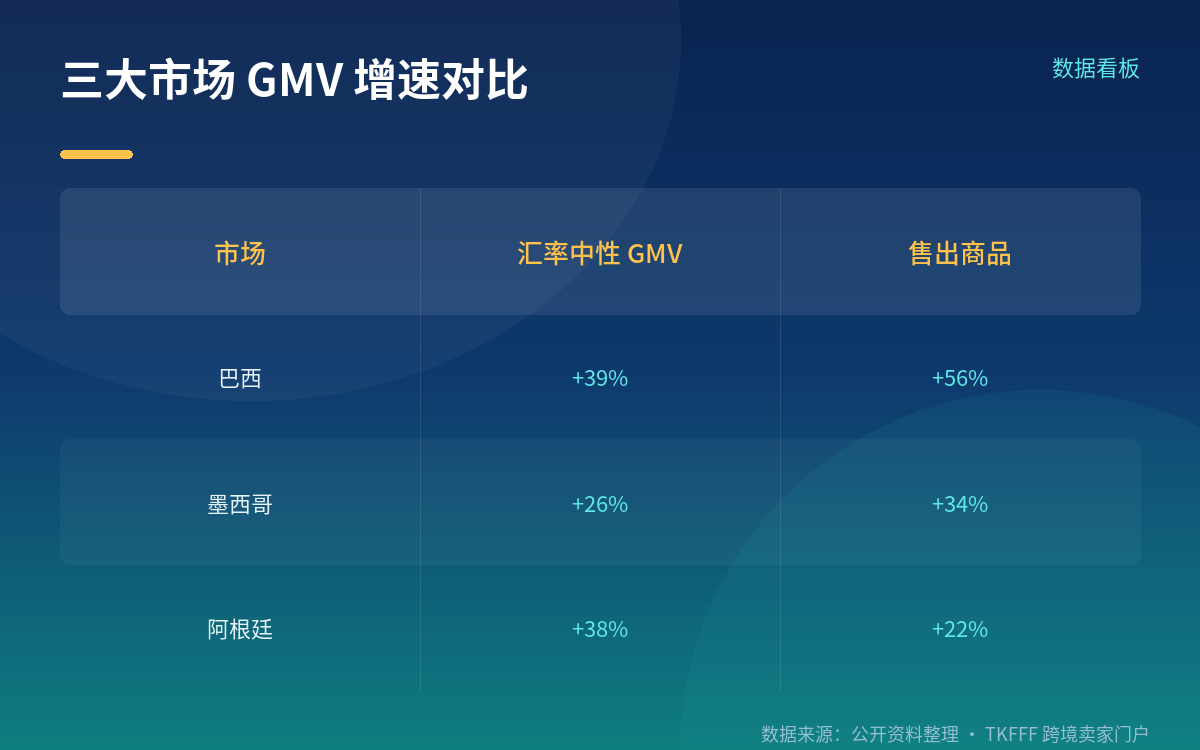
GMV 增速的分布同样值得记:巴西汇率中性 GMV 增长 39%、售出商品增长 56%;墨西哥汇率中性 GMV 增长 26%、售出商品增长 34%(官方口径中提到受当地税制改革影响);阿根廷汇率中性 GMV 增长 38%、售出商品增长 22%。墨西哥的增速相对偏慢,官方说明里归因于税制改革和较弱的宏观消费环境,这是卖家做墨西哥市场时需要纳入判断的背景。
跨境业务:这才是跟中国卖家直接相关的数字
Q2 跨境贸易(CBT)GMV 汇率中性口径同比增长 60%,其中巴西和阿根廷为三位数增长。同时,公司中国履约中心的货量环比增长 170%——这个环比数字反映的是中国供应链在美客多体系内的进货速度在明显加快。
再看广告,本季广告净营收汇率中性口径同比增长 62%、美元口径增长 73%,公司在拉美数字广告市场的份额首次超过 10%。官方在发布中特别提到,Mercado Ads 的 AI Advisor 工具(通过 WhatsApp 向卖家推送预算与 ROAS 建议)月覆盖卖家已到数万家量级,使用其 AI 预算编排工具的卖家环比增长 63%。对卖家而言,广告工具的门槛在降低,这意味着流量竞争的方式也在变化。
注意事项
引用这组数字时务必带口径。营收是"净营收与金融收入"合并口径、以美元计;GMV 有美元口径(44%)和汇率中性口径(36%)两个数,差了 8 个百分点。写进自己团队的分析材料时,标清楚是哪个,否则结论会偏。
跨境增速虽快,但要分开看"平台在涨"和"你的类目在涨"。CBT 整体 60% 的汇率中位增速、中国履约中心货量环比 170%,说明的是大盘和进货通道的活跃度,不等于每个类目都有同等机会。巴西站售出商品增长 56%,但墨西哥只增长 34%,两个市场的节奏差异很大,备货和投放建议分开做预算。
最后,本季利润端有压力信号:营业利润率 6.7%,同比下降 5.5 个百分点;营业利润 6.83 亿美元,同比下降 17%。公司在发布中明确表示这是主动选择——把投入优先放在免运费、信用卡、一手货源、跨境和 MELI+ 上。对卖家的含义是,平台的补贴和投入方向仍在电商侧,但具体政策(佣金率、免运费门槛、补贴品类)会随季度调整,以平台当期的正式公告为准。
FAQ
Q:50% 的营收增长是哪个口径? A:是"净营收与金融收入"(Net Revenues & Financial Income)合并口径,101.69 亿美元,以美元计同比增长 50%,汇率中性口径增长 43%。统计区间为 2026 年第二季度(4 月 1 日至 6 月 30 日)。
Q:GMV 219 亿到底是增长 44% 还是 36%? A:两个都是官方口径,区别在汇率:美元口径增长 44%,汇率中性(FX-neutral)口径增长 36%。差 8 个百分点来自汇率变动,引用时必须注明是用哪个口径。
Q:跨境业务增长 60%,对中国卖家意味着什么? A:这是 Q2 跨境贸易 GMV 的汇率中性同比增速,同期中国履约中心货量环比增长 170%。它反映的是美客多体系内中国供应链的进货通道在加速,但这是平台大盘数字,具体到单个类目的机会还得结合巴西、墨西哥各自的品类结构和竞争情况单独判断。
参考来源
- MercadoLibre, Inc. 8-K(Exhibit 99.1,2026 年 8 月 5 日):《Mercado Libre Q2 2026 Revenue Surpasses $10 Billion》
- Mercado Libre 官方新闻室:《Second Quarter 2026 Financial Results》
- Nasdaq(Business Wire 新闻稿转载):《Mercado Libre Q2 2026 Revenue Surpasses $10 Billion as Deepening Engagement Strengthens Competitive Advantage》
- Zacks(经 Nasdaq / Yahoo Finance 转载):《MercadoLibre's Q2 Earnings Beat Estimates, Revenues Rise Y/Y》
- The Motley Fool(经 The Globe and Mail 转载):《MercadoLibre (MELI) Q2 2026 Earnings Call Transcript》
- 亿邦动力(经富途转载):《GMV大涨44%达219亿美元、跨境业务同比增幅达60%!美客多二季度业绩表现强劲》