
全球主干航线未来 5 周取消 79 个航次:黄金周前运力加速收紧、跨太东向占半数
德路里(Drewry)最新统计显示,9 月 14 日至 10 月 18 日,全球东西向主干航线在 721 个计划航次中预计取消 79 个,取消率 11%,即 89% 的航次照常执行。取消集中在跨太平洋东向,占比 52%。停航数一周内从 39 个升至 70 个,运力收紧的速度比总量更值得注意。
79 个航次怎么分布:跨太东向占一半
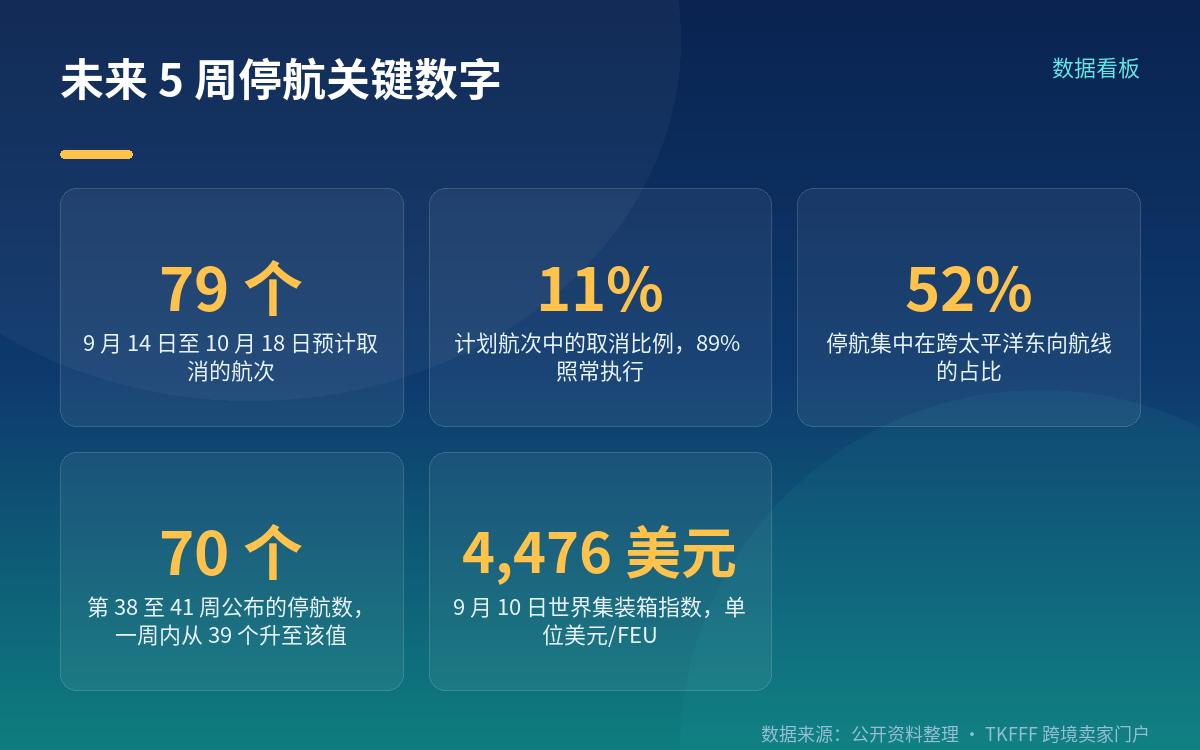
先拆结构。分航线段看,跨太平洋东向服务占 52%,亚洲至北欧与地中海航线占 33%,跨大西洋服务占 15%。停航主要压在跨太平洋东向,其次是亚欧航线。
变化速度是另一个信号。据德路里数据,第 38 周至第 41 周公布的停航航次从 39 个增至 70 个,一周内增加近 56%。德路里同时提示,随着假期临近,涉华航线仍有可能出现进一步取消。
这个时点并非巧合。黄金周期间(10 月 1 日至 7 日,调休上班日为 9 月 20 日与 10 月 10 日)中国工厂停工,出口货量阶段性回落,班轮公司通过主动取消或减少航次来匹配供需。但今年的特殊之处在于,停航叠加了亚洲港口拥堵、部分航线恢复经苏伊士运河后运力回归,以及新船持续交付——实际可用运力可能比名义数字更紧。有货代机构给出的口径是,约 20% 的运力通过停航被撤出。
运价现状:美线上行、欧线下行,指数本身没动
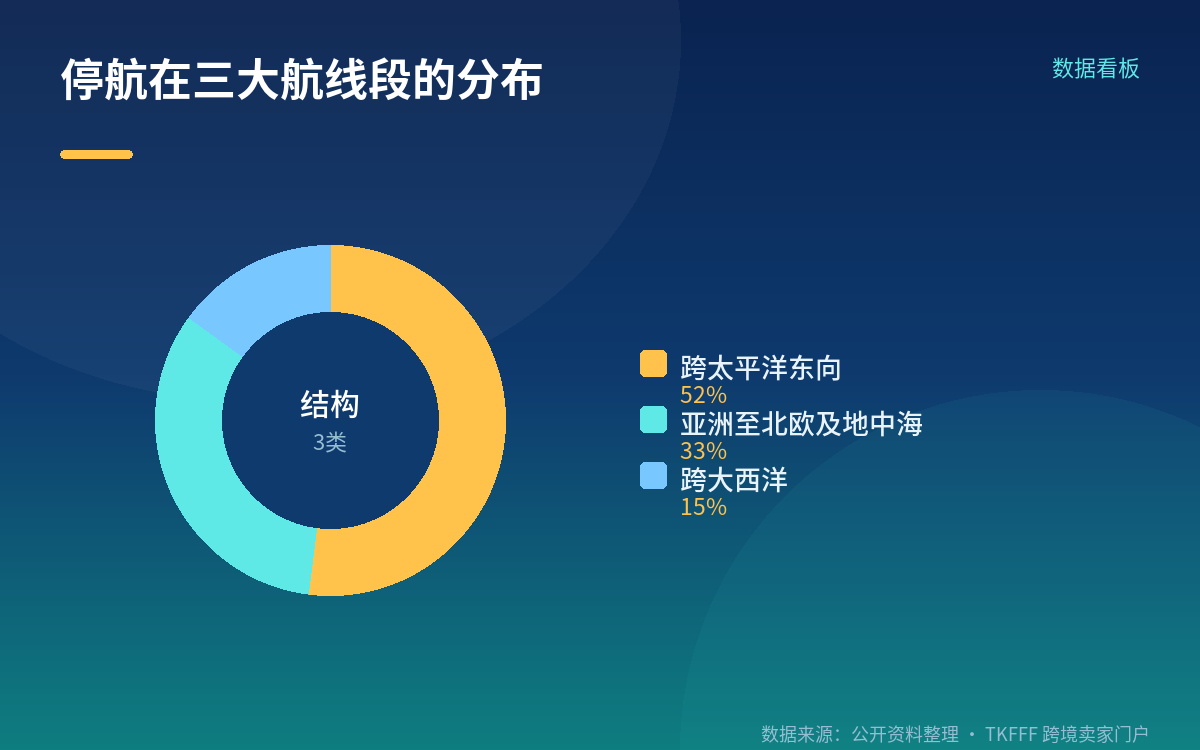
德路里世界集装箱指数(WCI)9 月 10 日报 4,476 美元/FEU,较前一周的 4,465 美元仅变动 11 美元,同比上涨 119%。指数表面持平,内部走向却是分叉的。
美线上行。上海至洛杉矶报 7,352 美元/FEU,周涨 167 美元(2%),是当周绝对涨幅最大的航线,同比上涨 175%;上海至纽约报 9,726 美元/FEU,周涨 1%,同比上涨 160%。跨太平洋航线当周宣布的停航为 8 个,较上一期的 7 个继续增加。
欧线下行。上海至热那亚报 4,216 美元/FEU,周跌 152 美元(3%),同比仍涨 80%;上海至鹿特丹报 3,997 美元/FEU,周跌 95 美元(2%),同比上涨 87%。德路里把下跌归因于部分服务恢复经苏伊士运河航行,在需求偏弱的背景下增加了运力供给。同期上海港平均等泊时间从 94 小时降至 64 小时,亚欧航线停航数从 1 个增至 3 个。
中国出口集装箱运价指数(SCFI)当周报 3,590.05 点,涨 2.3%;宁波出口集装箱运价指数(NCFI)报 2,591.28 点,跌 0.6%。几个指数方向不完全一致,引用时需注明来源与统计口径。
已经公布的停航实例与两类叠加扰动
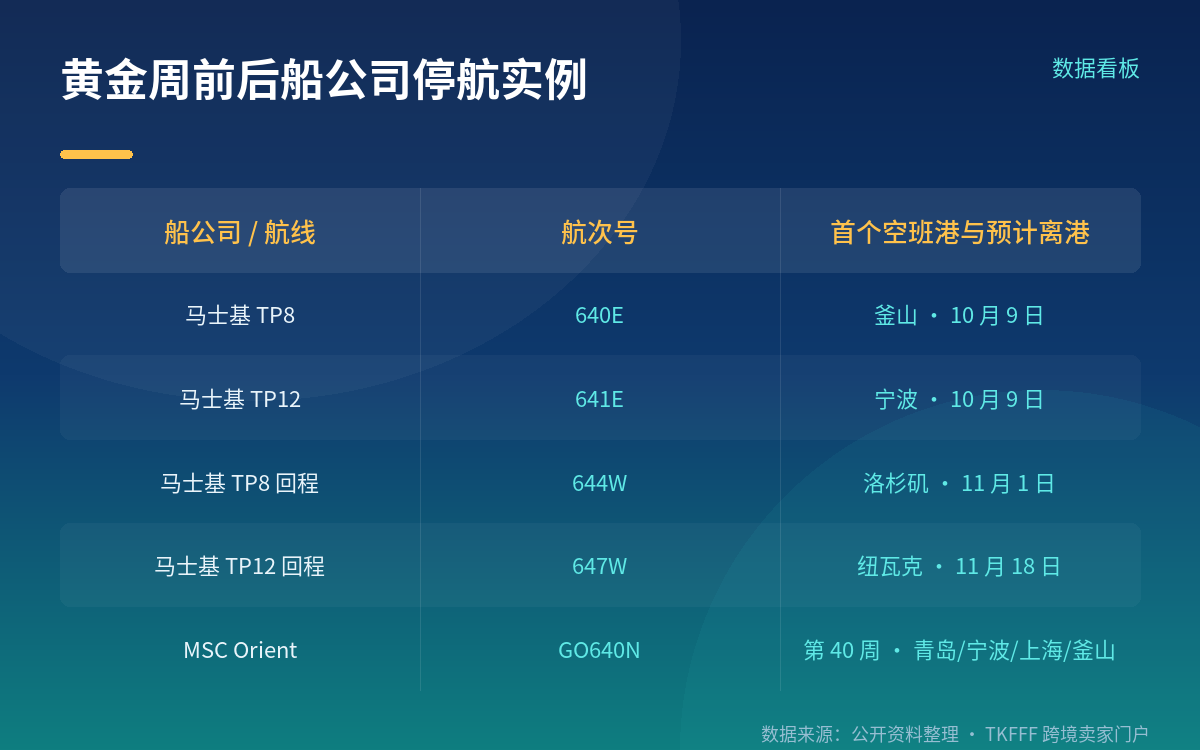
船公司层面的调整已经落地。马士基方面,跨太平洋方向 TP8 航次 640E 从釜山空班(预计离港 10 月 9 日),TP12 航次 641E 从宁波空班(10 月 9 日);回程 TP8 航次 644W 从洛杉矶空班(11 月 1 日),TP12 航次 647W 从纽瓦克空班(11 月 18 日)。远东至欧洲方向,AE15 第 40 周从青岛空班(9 月 28 日),AE12 与 AE1 第 41 周分别从宁波与上海空班(10 月 8 日、10 月 10 日)。
MSC 也公布了黄金周期间的跨太平洋调整:Orient 航线 GO640N(第 40 周,青岛、宁波、上海、釜山至长滩),Pearl 航线 GO641N(第 41 周,海防、盐田至长滩、奥克兰)。两家公布的信息颗粒度不同——马士基给出航次号与预计离港日,MSC 只给出服务、航次与航周,核对订舱时要按各自口径处理。
另有两类扰动同时在作用。一是巴拿马运河的通行限制:受降雨偏少影响,9 月上半月每日通行 34 次,下半月可能降至 32 次,新巴拿马型船预约槽位每日最多 9 个,对美东航线影响更直接。二是亚洲港口天气扰动:上海港 8 月中旬拥堵接近两年高点,201 艘船等泊、延误最长约 12 天;台风"海豚"造成宁波封港 88 小时、上海 84 小时。
锁舱与备货:把时间点倒推出来
按船期可靠性这条线看,风险不只在运价。Xeneta 数据显示,2026 年 8 月全球集装箱船期可靠性降至 29.4%,连续第三个月下降,5 月高点为 39%;远东至北美航线从 6 月中旬的 38% 降至 7 月底的 19%。接受更高的运价,也不必然买到更准的到港时间。
据此倒推节奏。9 月下旬出货的,建议在订舱后 72 至 96 小时再次核对截关时间、箱源与单证,因为天气与拥堵会沿航次向后传导;同时确认接驳港口与二程船名,而不只是看报价单上的航程天数。10 月上旬,把黄金周前后的空班公告逐条对照自己的订舱——航次被取消的需改配其他服务,船期与到港时间都会平移,不建议把交期卡在临界点上。
10 月中下旬至 11 月初,为黑五与圣诞补货的货,尽量在黄金周前完成主要批次发运,把 10 月留作应急窗口。若必须走美东航线,需额外考虑巴拿马运河通行限制带来的舱位与重量约束。
灵活度上,把紧急货与弹性货分开排:紧急货优先锁确定航次,弹性货保留改配空间。当一条航次被取消会影响上架计划时,拆分批次比追加加急更可控。
注意事项
第一,停航公布不等于运价立刻跟涨。截至 9 月 10 日,WCI 指数与上周基本持平,运力收紧尚未在同期的指数上形成大幅传导。真正先受影响的是舱位可得性与航次确定性。
第二,注意统计口径,不要混用不同层级的数字。停航航次数(79 个)针对的是东西向主干航线的计划航次;行业常见引用的"四百万 TEU"级数字实为全球港口等泊运力口径,与单条运河的排队量、单一航线段的舱位不是一回事。引用前先确认统计范围与时间窗口。
第三,船公司公告要逐条读,不要只看汇总百分比。11% 的取消率无法回答"我这一票货所在的航次是否被取消"。马士基与 MSC 的公告颗粒度不同,需分别核对。
第四,节后运力恢复节奏同样要盯。恢复速度取决于港口拥堵缓解情况与货量回升节奏,建议同步跟踪这两个变量,而不是假设节后立刻恢复正常。
FAQ
Q:这 79 个航次是针对哪些航线? A:按德路里统计,覆盖全球东西向主干航线,时间窗口为 9 月 14 日至 10 月 18 日(第 38 至 42 周),在 721 个计划航次中预计取消 79 个。分布上跨太平洋东向占 52%,亚洲至北欧及地中海占 33%,跨大西洋占 15%。
Q:运价已经涨了吗? A:指数层面尚未同步。9 月 10 日世界集装箱指数报 4,476 美元/FEU,与前一周基本持平,但内部分化:上海至洛杉矶 7,352 美元/FEU 周涨 2%,上海至纽约 9,726 美元/FEU 周涨 1%,而上海至热那亚与上海至鹿特丹分别下跌 3% 与 2%。
Q:卖家最该在什么时间点锁舱? A:黄金周前后是主要敏感窗口。已订舱的需在 9 月底前逐条核对空班公告;10 月初出货的建议提前锁定确定航次并预留改配空间;黑五与圣诞补货的货尽量在黄金周前完成主要批次发运,把 10 月留作应急。同时建议在截关前 72 至 96 小时复核截关时间与箱源。
参考来源
- 德路里(Drewry):World Container Index,2026 年 9 月 10 日与 9 月 3 日读数
- 德路里:停航航次追踪数据(第 38 至 42 周,9 月 14 日至 10 月 18 日)
- 马士基:黄金周跨太平洋及远东至欧洲航次调整公告(2026 年 8 月 20 日、8 月 28 日)
- MSC:黄金周亚洲至美西航线调整公告(2026 年 8 月 26 日)
- Xeneta:2026 年 8 月全球集装箱船期可靠性数据
- Container News:Maersk announces Transpacific Golden Week sailing adjustments
- J.M. Rodgers:Freight Market Update, September 2026(含运力撤出比例与港口拥堵数据)
- 上海航运交易所:中国出口集装箱运价指数(SCFI)与宁波出口集装箱运价指数(NCFI)