
亚马逊欧盟月活降至 1.939 亿:DSA 透明度报告披露德国 5280 万居首,欧洲流量触顶信号
亚马逊向欧盟委员会提交的最新 DSA 透明度报告显示,2026 年上半年其在欧盟的平均月活跃服务触达人数降至 1.939 亿,比 2025 年下半年的 1.952 亿少了约 130 万。德国以 5280 万继续居首,法国跌幅最大。这组数字直接决定欧洲各站的流量盘子怎么分。
半年掉 130 万:这组数字到底是什么
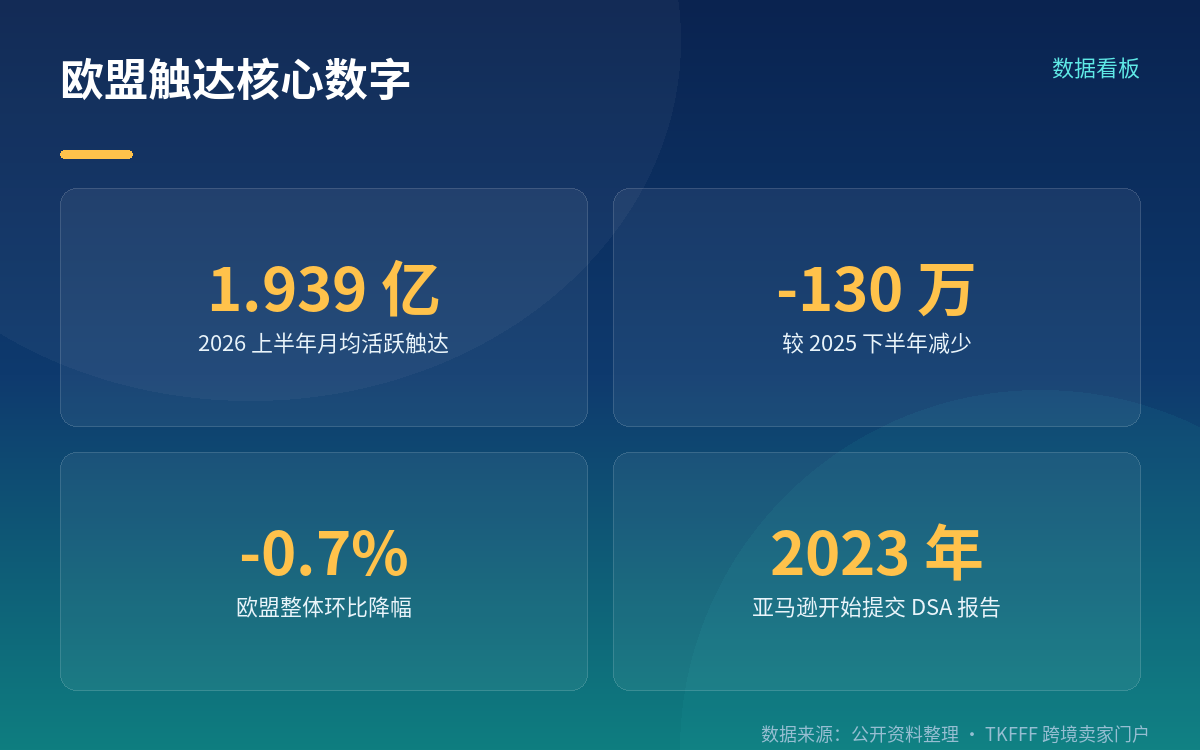
先把指标说清楚。报告用的口径是 AMARs——平均月活跃服务触达人数,统计的是接触到亚马逊购物服务的人,不等于实际下单的买家。它是流量池的水位,不是成交额,也不是 GMV。
1.939 亿对 1.952 亿,少了约 130 万,折算降幅约 0.7%。放在亿级盘子上,这个波动很小,用"触顶"来描述比"下滑"更准确。还有一个容易踩的口径坑:亚马逊从 2023 年起提交 DSA 透明度报告,各家口径去年才统一,所以真正能横向比对的只有最近两份报告,再往前翻年份很容易得出错误结论。
对卖家而言,这份报告真正的价值在国别拆分。全欧盟 -0.7% 这个数字几乎不提供任何决策信息,但拆到每个国家,就能看清流量正在从哪里挪到哪里。
德国 5280 万居首,法国跌得最狠
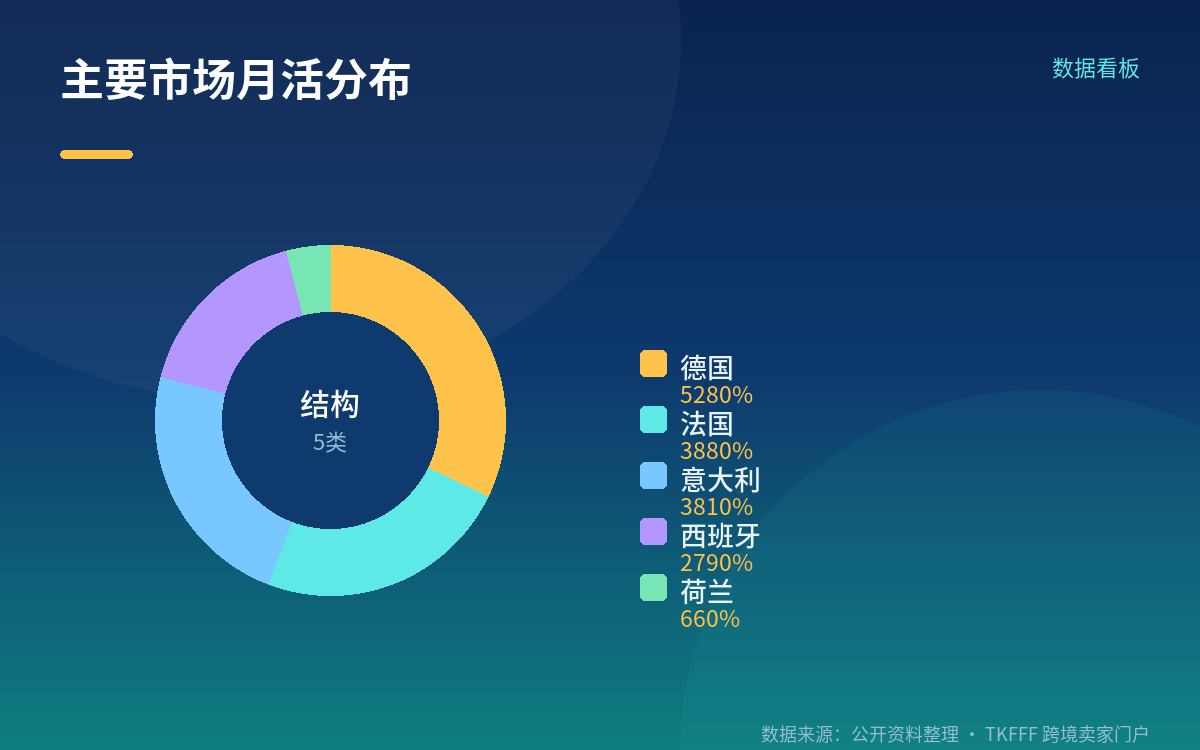
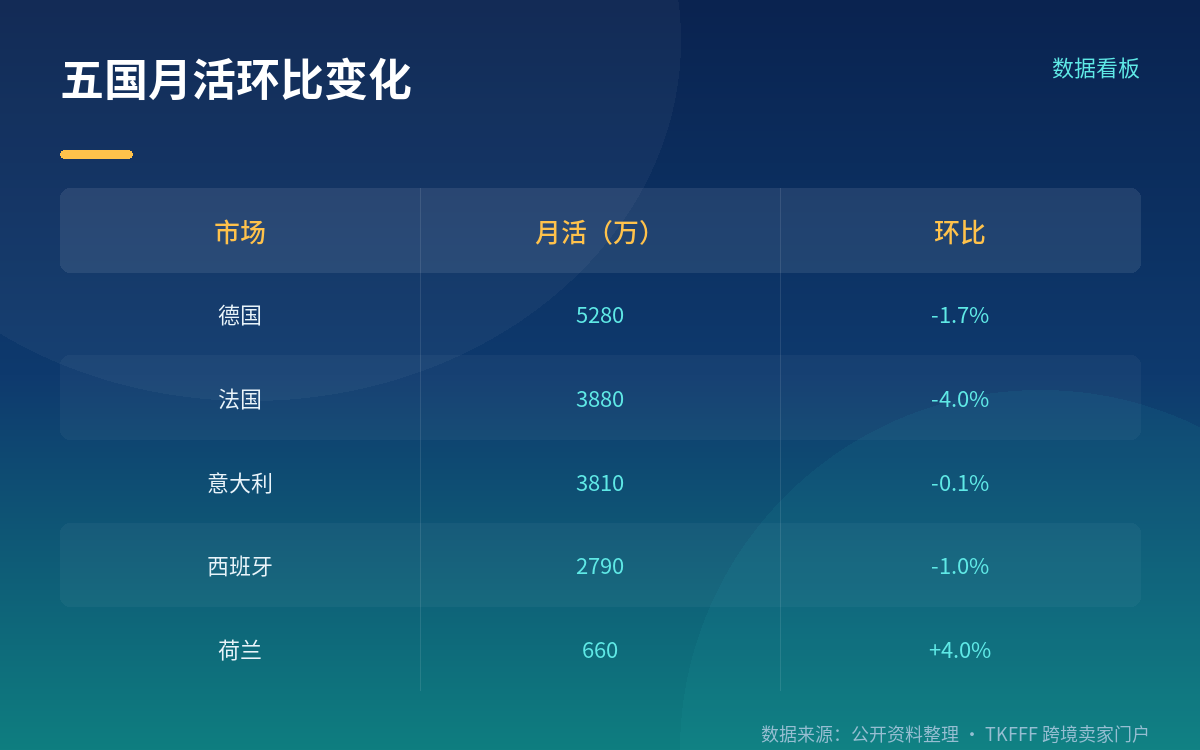
五大市场里,德国以 5280 万月活稳居第一,环比 -1.7%。它同时也是亚马逊欧洲营收最大的市场——流量第一与营收第一重合,意味着德国站的广告竞争强度大概率仍是最高的那一档。
法国 3880 万,环比 -4.0%,是五国中跌幅最大的。公开信息里可见的背景是,法国今年跨境监管动作密集:9 月 1 日反快时尚处罚生效,7 月 1 日小包关税落地后法国海关口径下欧盟小包进口下降 30%–40%。这些变化与亚马逊法国触达回落的时间接近,但报告本身没有做归因,两者是否存在因果关系,公开信息未披露。
意大利 3810 万(-0.1%)、西班牙 2790 万(-1.0%)基本走平。荷兰 660 万,环比 +4.0%,是五国中唯一正增长的市场。
增量跑去了荷兰和北欧
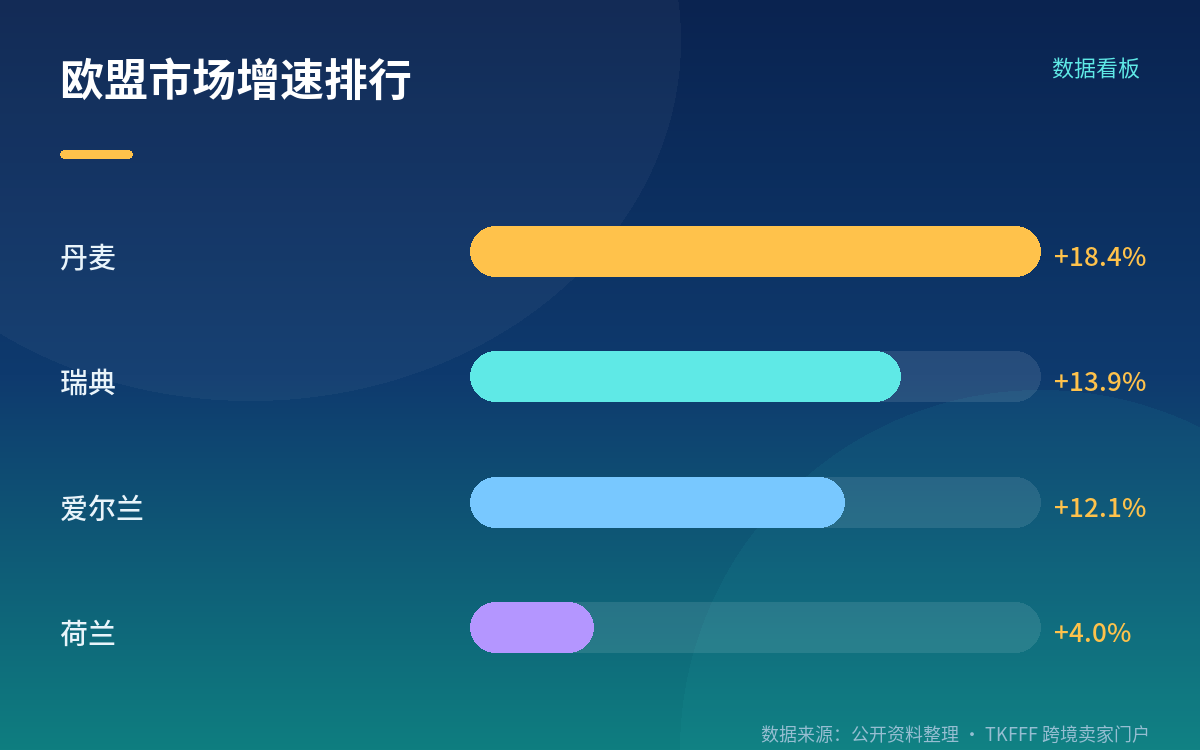
真正在涨的是小盘子。丹麦 +18.4%、瑞典 +13.9%、爱尔兰 +12.1%,是欧盟内增速最快的三个市场。共同点是基数小、英语普及度高、电商渗透率已经上来,而亚马逊的 Prime 物流优势尚未被本地玩家完全抵消。
荷兰的增长有明确投入背景:亚马逊计划三年内在荷兰投入 14 亿欧元。不过投入还没换来份额反超——ECDB 数据显示亚马逊荷兰站去年销售额增长 2.7%,同期与本土龙头 Bol 的差距反而拉大。
反面案例是希腊,-20.2%,全报告跌幅最大。当地比价与 marketplace 平台 Skroutz 是市场第一,希腊消费者对价格敏感、跨平台比价习惯强。这个组合说明:在本地已有强势平台的市场,标准化打法会被压制。
对卖家意味着什么:欧洲进入存量分配
把上面几段合起来看,结论比较清楚:德国、法国、意大利、西班牙这四个最大的欧盟站点已进入存量竞争,流量盘子不再扩大;新增量在荷兰、北欧、爱尔兰这些中小市场。
这直接影响预算怎么分。如果广告 ACOS 在德法已经压不下去,继续加预算买的是同一个池子里更贵的流量;而荷兰站、瑞典站这类市场虽然绝对体量小,但触达还在两位数增长,同样预算买到的增量占比更高。相对务实的做法是:成熟站保排名、控预算,把测试预算挪去高增长站点做小规模验证,跑出正向 ROI 再放量。
这里有个常被忽略的口径问题:DSA 报告统计的是欧盟,英国不在其中。所以口语里常并列的"德法英西",在这份数据里其实只有德、法、西三个欧盟国家,英国站的流量水平需要另找信源,不能从这份报告里推。
注意事项
看这份报告别只盯全欧盟那个 -0.7%,它几乎不含决策信息。真正的信号在国别拆分和口径说明:AMARs 是触达人数,不等于买家,也不等于 GMV,把它当成店铺流量的直接预测会失真。横向比对时只用最近两份报告,更早年份的口径没拉齐。
预算调整不要一步到位。德法这类成熟站的下滑幅度在 1%–4% 量级,属于缓慢变化,砍预算太急会先丢掉已有排名,重新爬回去的成本往往比省下的广告费更高。更稳的顺序是先把高增长站点(荷兰、丹麦、瑞典、爱尔兰)用最小成本跑通一条完整链路——Listing 本地化、VAT 与合规、物流时效,再决定要不要加仓。
法国站的 -4.0% 与当地跨境监管收紧在时间上重叠,但公开报告没有给出因果关系。做法国站的卖家可以把合规成本单独列一项预算,但不必因为一个季度的触达波动就判断市场没了。
FAQ
Q:1.939 亿是欧盟的买家数量吗? A:不是。这是平均月活跃服务触达人数(AMARs),代表接触到亚马逊购物服务的人,不等于实际下单的买家。
Q:报告里有英国站的数据吗? A:没有。DSA 透明度报告覆盖欧盟成员国,英国不属于欧盟,不在这份口径内。
Q:欧盟整体只降了 0.7%,算触顶了吗? A:更准确的说法是"总量平稳、增速见顶"。四大主力市场小幅回落,荷兰与北欧仍在双位数增长,流量在做内部再分配。
参考来源
- 亚马逊 DSA 透明度报告(2026 年上半年,提交欧盟委员会)
- Ecommerce News:《Bereik Amazon in EU vlakt af》
- EcomWatch:《Amazon's EU Audience Shrank in Its Four Biggest Markets》
- 卖家之家:《亚马逊欧盟月活用户微降 130 万,整体触达规模趋于平稳》
- 顶端新闻:《亚马逊欧盟月活触达降至 1.939 亿》
- ECDB:亚马逊荷兰站销售额与市场份额数据