
一、品牌概述
壹启创享在跨境圈里的定位比较特别:它不做物流、不卖货,主要做的是跨境财税、法律、知识产权、企业注册这类偏合规的服务。卖家做久了都会碰到这些事,比如境外公司怎么设、VAT 怎么申报、商标被抢注了怎么办,这类问题就是这类服务商的饭碗。
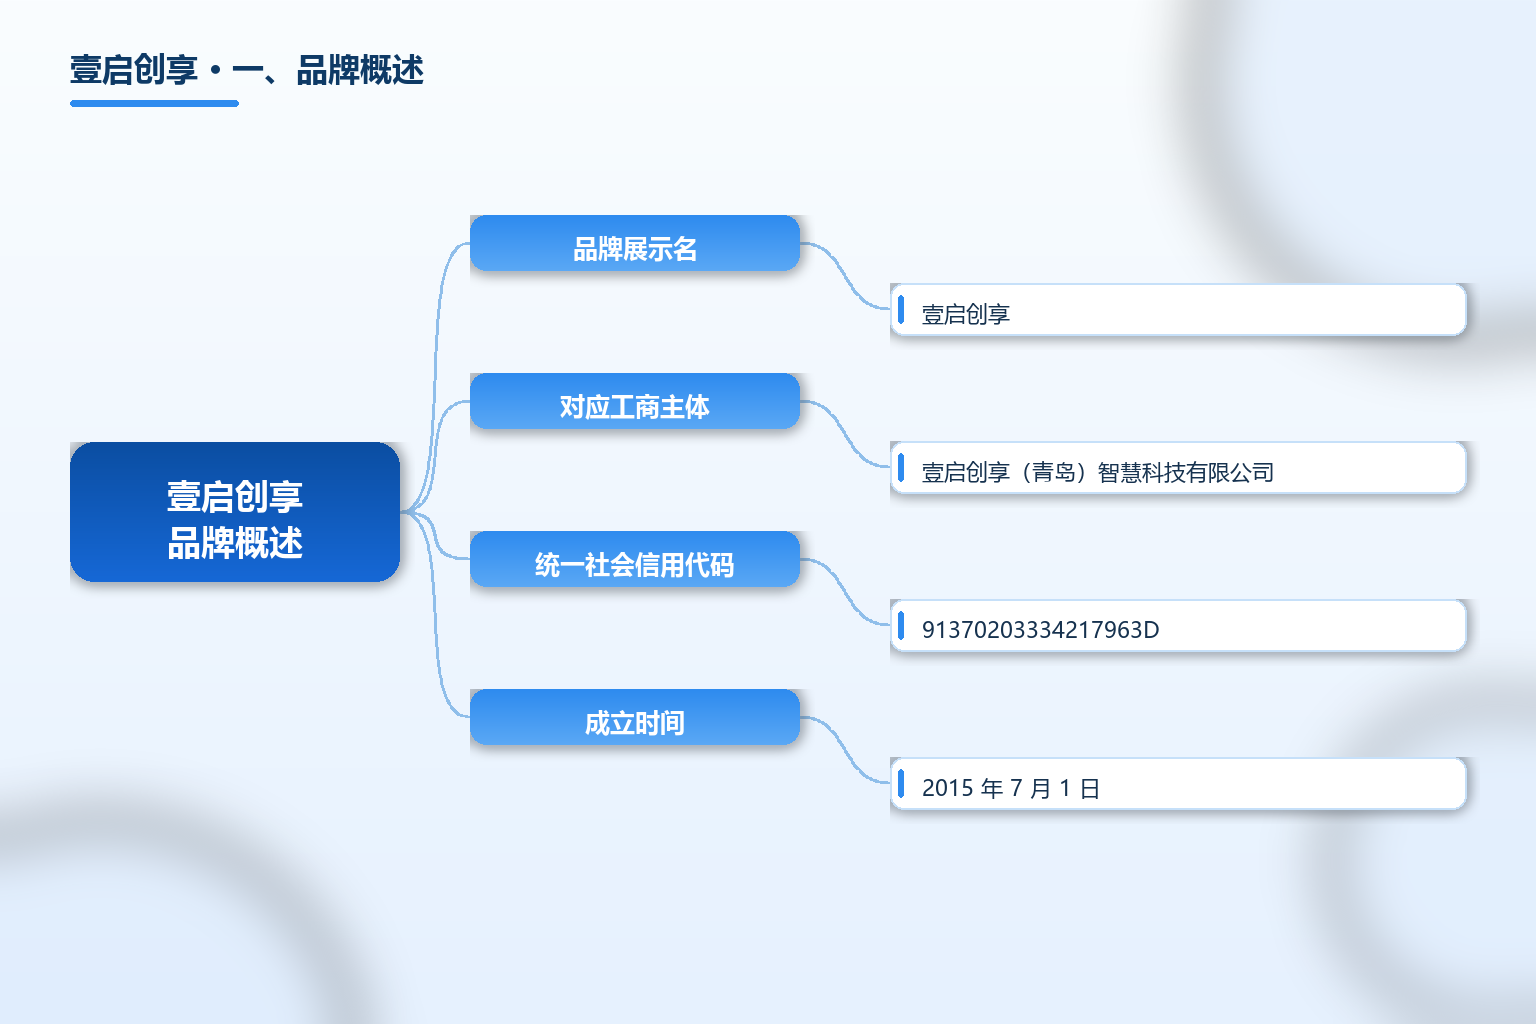
关于「壹启创享」这个品牌,公开资料指向的工商主体是壹启创享(青岛)智慧科技有限公司,统一社会信用代码 91370203334217963D,成立日期 2015 年 7 月 1 日,注册资本 100 万元人民币(公开信息显示实缴 30 万元),法定代表人刘永明,登记机关青岛市黄岛区市场监督管理局,企业类型为有限责任公司(非自然人投资或控股的法人独资)。
有一点需要先讲清楚:市场上存在同名或近名主体。公开资料中还有一家山西壹启创享网络科技有限公司,统一社会信用代码 91140105MA0M3FEE8U,2023 年 12 月 21 日成立,法定代表人为杨俊华。从登记经营范围看,该主体以教育教学检测评价、特种作业培训、网络技术服务为主,与跨境电商服务没有关联。名字像不代表是一家,选服务商时这点要格外注意。
| 项目 | 公开信息 |
|---|---|
| 品牌展示名 | 壹启创享 |
| 对应工商主体 | 壹启创享(青岛)智慧科技有限公司 |
| 统一社会信用代码 | 91370203334217963D |
| 成立时间 | 2015 年 7 月 1 日 |
| 注册资本 | 100 万元人民币(公开信息显示实缴 30 万元) |
| 法定代表人 | 刘永明 |
| 登记机关 | 青岛市黄岛区市场监督管理局 |
| 注册地址 | 山东省青岛市黄岛区长江东路 337 号 1301 户 |
| 企业类型 | 有限责任公司(非自然人投资或控股的法人独资) |
| 所属行业 | 其他软件开发 |
| 参保员工 | 22 人(公开信息显示规模划型为小型) |
| 许可项目 | 代理记账 |
| 信息完整度 | 工商登记信息可查,业务与规模数据多为企业自述 |
看经营范围能大致看懂一家服务商的能力边界。公开信息显示,该公司的许可项目为代理记账;一般项目包含技术服务、网络技术服务、软件开发、大数据服务、创业空间服务、企业管理咨询、财务咨询、商标代理、税务服务、商务代理代办、认证咨询、法律咨询(不含依法须律师事务所执业许可的业务)、版权代理、知识产权服务、市场主体登记注册代理、翻译服务、人力资源服务等。:法律咨询后面跟着不含依法须律师事务所执业许可的业务这句括注。这是工商登记的标准表述,意思是这家公司可以提供法律信息咨询,但不能以律师事务所的名义出具法律意见、不能代理诉讼。卖家如果收到对方的所谓法律意见书,要看落款是律所还是科技公司。
二、发展历程
2015 年是这家公司成立的年份,也是跨境电商服务商这个群体的分水岭。那几年亚马逊全球开店在中国加速招商,速卖通、Wish 也在扩张,一批中国卖家开始需要境外公司主体、境外银行账户、境内外税务申报这类服务。传统代账公司不熟悉跨境场景,跨境圈里懂财税的人又不多,中间就出现了空档。这里的第二章是全篇最核心的部分。工商记录显示,这家公司经历过两次值得注意的变更。一次是 2023 年 7 月 5 日,登记机关由青岛市前湾保税港区市场监督管理局变更为青岛市黄岛区市场监督管理局。另一次是 2023 年 8 月 31 日的高管备案变更。2025 年 9 月 18 日,注册地址由长江东路 443 号 1 栋住宅 1704 变更为长江东路 337 号 1301 户,公开信息中该地址标注为一址多照,这在前海、黄岛这类园区注册中很常见。
分公司层面,公开信息显示该公司设有市北分公司(2026 年 5 月 15 日登记)和崂山分公司(2024 年 3 月 29 日登记)两家分支机构,负责人均为刘永明。在同一城市连开两家分公司,通常说明本地客户量在增长。
关于业务履历,品牌方官网自述成立于 2015 年,总部位于青岛,在深圳、苏州设有子公司,主营跨境电商财税服务、法律服务、知识产权服务、企业注册服务,以及面向中国卖家的对韩出海服务,业务覆盖韩国、美国、日本、澳洲、越南,自述员工 40 余人,其中海外团队 10 人,并称自己是 Coupang 官方服务商、阿里速卖通官方服务商,截至 2023 年累计服务 1000 家以上企业出海韩国。
这些内容的性质要分清。员工人数、服务客户数量、官方服务商身份,都属于企业自述口径,公开渠道没有政府公示或第三方审计可以交叉验证。尤其是官方服务商这类身份,平台通常有服务商目录可查,卖家在合作前可以到对应平台的官方服务商查询入口核验。
三、商业模式
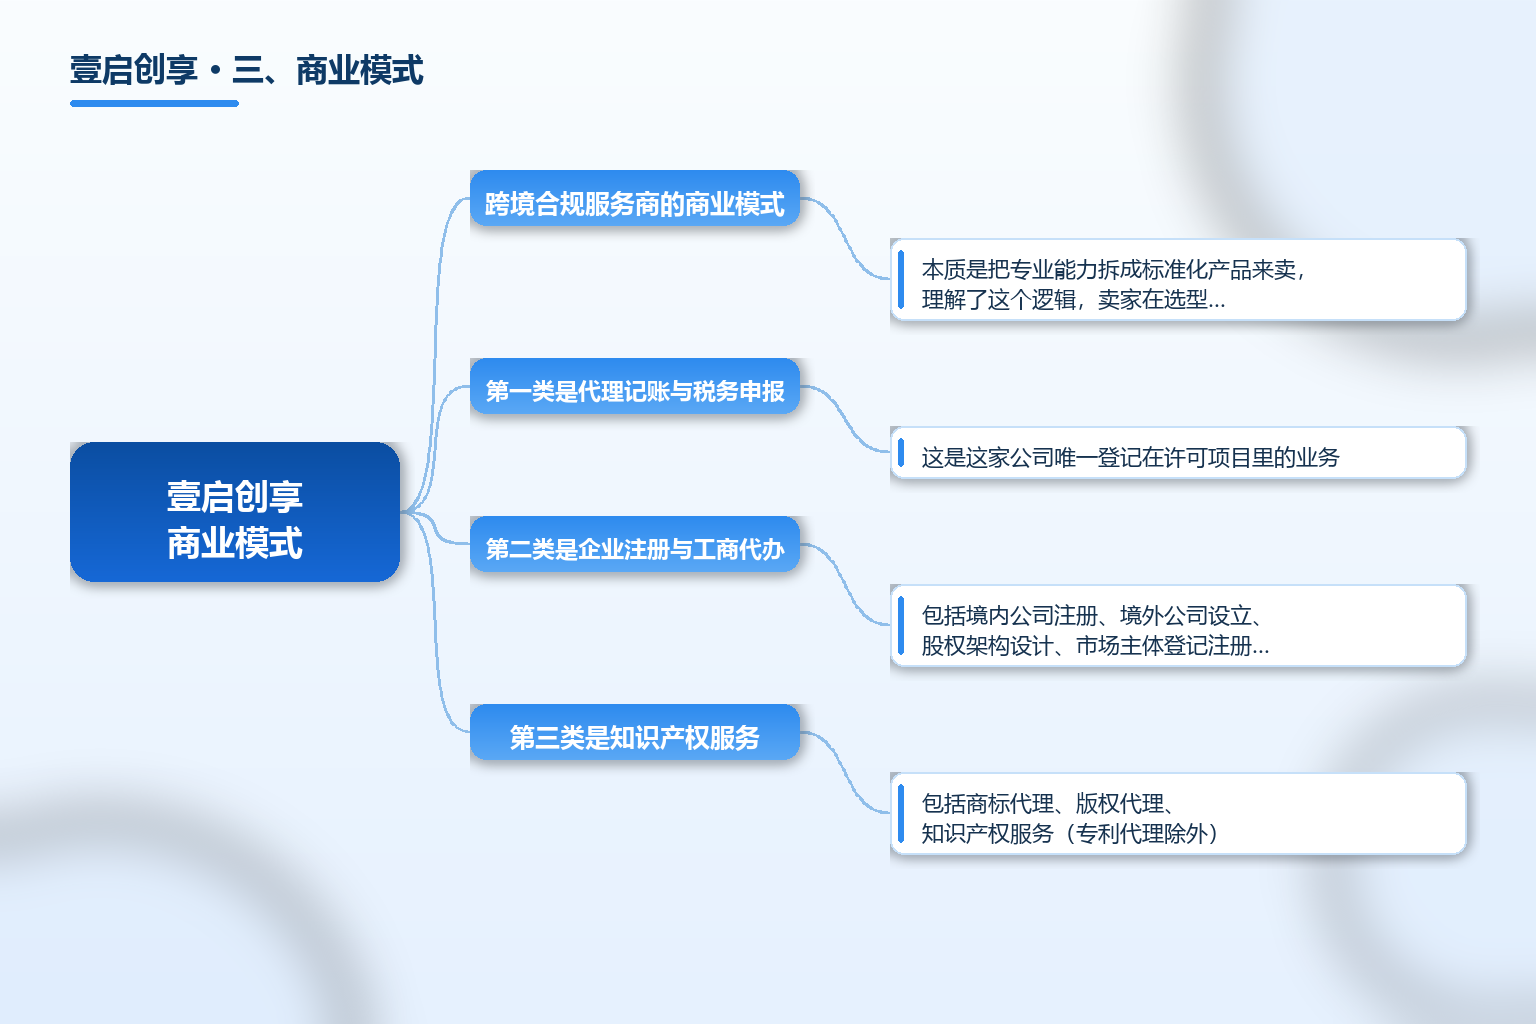
跨境合规服务商的商业模式,本质是把专业能力拆成标准化产品来卖,理解了这个逻辑,卖家在选型和议价时就有抓手。
第一类是代理记账与税务申报。这是这家公司唯一登记在许可项目里的业务。代理记账需要取得代理记账许可,客户可以用许可信息核验主体资格。跨境电商的记账与传统企业不同,涉及多个店铺主体的收入归集、平台费用凭证的取得、境外税务申报的衔接,专业度要求更高。
第二类是企业注册与工商代办。包括境内公司注册、境外公司设立、股权架构设计、市场主体登记注册代理、商务代理代办。这类业务看起来门槛不高,但真正有价值的部分是架构设计,比如用哪里的主体开店、资金怎么回流、税务居民身份怎么安排,这些会直接影响后续几年的税负和合规成本。
第三类是知识产权服务。包括商标代理、版权代理、知识产权服务(专利代理除外)。卖家最常遇到的是商标抢注和侵权投诉,这类服务的价值在于检索能力和应对速度。专利代理需要单独资质,登记范围里排除专利代理,说明这项业务不在该主体的能力范围内。
第四类是法律相关服务。前述经营范围已明确标注不含依法须律师事务所执业许可的业务。这意味着该公司能做的通常是合规信息咨询、合同条款梳理、纠纷流程指引这类工作,真正的法律意见、诉讼代理、公证认证等,必须由律所或相应机构完成。
从定价逻辑看,这类服务商的收入结构一般是年费加单项。卖家在比价时要特别注意服务边界:年费里包含哪些申报次数、超出部分怎么计费、是否包含应对税局问询,这些边界往往比单价更影响实际成本。
四、市场规模与全球布局
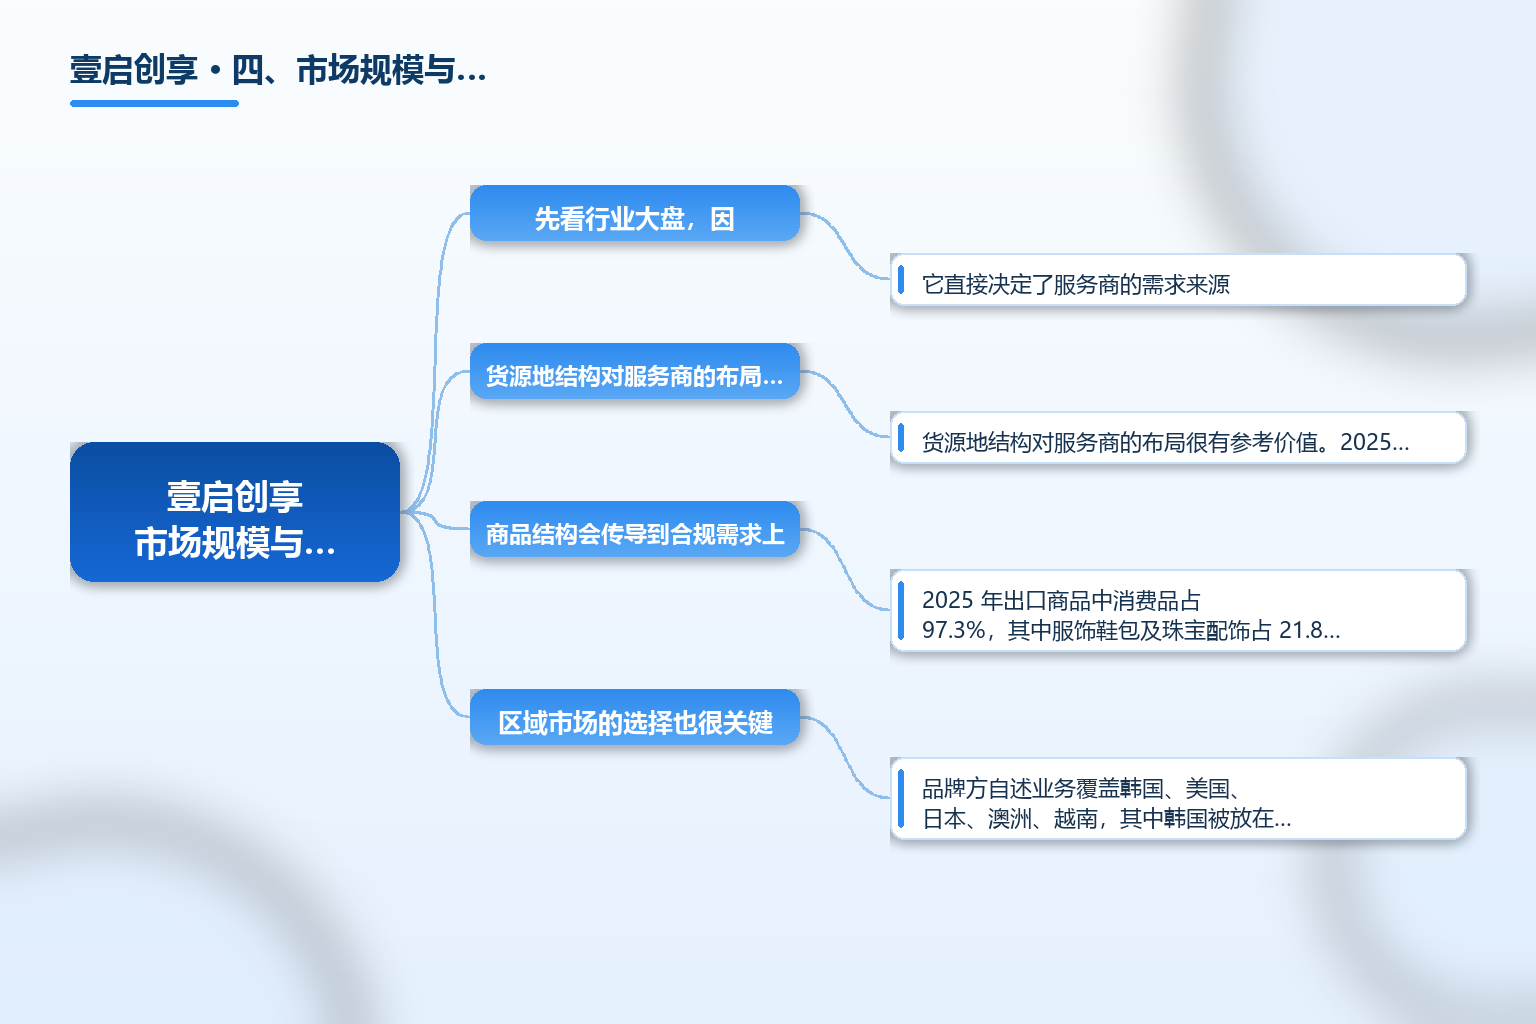
先看行业大盘,因为它直接决定了服务商的需求来源。海关总署统计分析司公布的 2025 年中国跨境电商进出口情况显示,2025 年我国跨境电商进出口规模 2.84 万亿元,同比增长 4.8%,占同期货物贸易进出口总值的 6.2%。其中出口 2.27 万亿元,增长 5.4%,占出口总值的 8.4%。出口目的地首位是美国,其后依次为俄罗斯、德国、中国香港、英国。
货源地结构对服务商的布局很有参考价值。2025 年广东占跨境电商出口的 51.1%,首次超过五成,浙江 16.8%,福建 8.1%,江苏 4.3%,安徽 2.5%,前五省市合计贡献 82.8%。服务商的团队通常跟着客户走,广东、浙江、福建三地的高集中度决定了大多数跨境服务商会把主要交付团队放在深圳、杭州、厦门一带,青岛总部与深圳、苏州子公司的组合也符合这个规律。
商品结构会传导到合规需求上。2025 年出口商品中消费品占 97.3%,其中服饰鞋包及珠宝配饰占 21.8%,手机电脑等数码产品及配件占 16.5%,家用办公电器及配件占 14.3%,家居家纺及厨卫用具占 10.4%。服饰类卖家最头疼的是商标与外观侵权,数码类卖家更关注认证合规与专利风险,家居类则集中在产品安全标准。不同品类的合规痛点不同,选服务商时最好找在你这品类上有案例的。
区域市场的选择也很关键。品牌方自述业务覆盖韩国、美国、日本、澳洲、越南,其中韩国被放在最前面。这个排序有其道理:韩国市场体量适中、物流时效短、平台集中度高,对中国卖家来说门槛低于欧美,但韩语运营、韩国税务与公司主体设立等环节需要本地资源,这正是服务商可以提供价值的地方。卖家如果主攻韩国,可以重点考察对方在韩国的本地团队与合作机构。
需要说明的是,上述业务覆盖范围和客户规模均来自品牌方自述,公开渠道未见可交叉验证的第三方数据。卖家在评估时,可以要求对方提供具体的服务案例(含店铺类目、服务起止时间)、韩国本地的合作机构名称,以及负责交付的团队所在地,这些比覆盖国家的数量更能说明问题。
五、合规与常见误区
误区一:把服务商当律所。这是跨境合规领域最常见也最危险的混淆。科技类公司可以提供法律咨询、信息咨询、合同梳理,但不能出具法律意见书,也不能代理诉讼。判断方法很简单:看签订的服务协议主体是谁,看法律文书的落款,看对方能否提供律师执业证号。
误区二:不核验资质就签年费。代理记账是需要许可的业务,核验方式是查询该主体是否持有代理记账许可证。建议在签年费合同前,要求对方提供营业执照、代理记账许可,以及至少两家同品类客户的合作证明。
误区三:忽略同名主体。前面提到的山西壹启创享网络科技有限公司就是一个例子,经营范围和业务方向与本文讨论的主体完全不同。卖家在签约、付款、开票三个环节都要核对统一社会信用代码,尤其是付款账户名必须与合同主体一致。
误区四:只比价格不比服务边界。合规服务的报价往往看起来差不多,差别在服务边界。年费里包含几次申报、是否包含税局问询应对、是否包含平台申诉、境外税号申请是否另收费,这些要写进合同。另外要确认服务中断时的交接安排,比如账套、凭证、注册文件的归属与移交方式。
误区五:信任口头承诺的官方合作身份。官方服务商、认证服务商这类身份,平台通常有公开目录可查。卖家可以到对应平台的官方服务商查询入口,输入公司全称核验。集团归属、子公司数量、服务客户数这类信息,也应以工商登记的股权关系为准。
常见问题 FAQ
- 壹启创享对应的工商主体是哪家公司?
公开资料显示,「壹启创享」对应的主体是壹启创享(青岛)智慧科技有限公司,统一社会信用代码 91370203334217963D,成立于 2015 年 7 月 1 日,法定代表人刘永明,登记机关为青岛市黄岛区市场监督管理局。市场中还有山西壹启创享网络科技有限公司等近名主体,业务方向不同,签约前建议核对统一社会信用代码。
- 这类公司能出具法律意见书吗?
不能。该类主体的经营范围中,法律咨询一项明确标注不含依法须律师事务所执业许可的业务,也就是说不具备以律师事务所名义出具法律意见的资格。需要法律意见、诉讼代理或公证认证时,应当由具备执业许可的律师事务所或相应机构出具,科技公司可以承担信息整理、流程协助等工作。
- 代理记账服务怎么核验资质?
代理记账属于许可经营项目,需要取得代理记账许可。核验方式是向对方索取代理记账许可证,并核对许可证上的机构名称与营业执照上的公司全称是否一致。同时可以确认记账人员是否具备相应资格,以及账套、凭证的保管与移交方式是否写进合同。
- 选跨境合规服务商,最该问的几个问题是什么?
可以问四件事:一是服务边界,年费包含哪些申报与应对工作,超出部分怎么计费;二是交付团队所在地与人员配置,谁负责你的账;三是本地资源,境外是否有合作机构、名称是什么;四是中断交接,合作终止后账套与注册文件如何移交。这四点的答案比报价更能反映真实能力。
- 品牌方自述的官方服务商身份怎么核实?
多数平台设有公开的服务商目录或合作伙伴查询入口。核验方法是拿到对方提供的公司全称,到对应平台的官方查询入口检索,确认名称、服务类目与有效期是否匹配。如果平台没有公开目录,可以要求对方提供合作协议的签署方信息与有效期,并注意协议主体是否与其宣传的品牌一致。
总结
壹启创享这类服务商的价值,在于把跨境合规的碎片化需求打包成一站式的年费服务。它的登记主体清晰可查,经营范围覆盖代理记账、企业管理咨询、财务咨询、税务服务、商标代理、知识产权服务等跨境卖家高频使用的项目,同时明确排除了需律所执业许可的法律业务。这个边界很重要,卖家在合作时要清楚哪些事对方能办、哪些必须找律所。
给卖家的实用建议有三条。第一,签约前核验主体与资质,把营业执照、统一社会信用代码、代理记账许可三项对齐,并特别注意同名主体,山西壹启创享网络科技有限公司与本文讨论的主体业务方向完全不同。第二,分清服务边界,法律意见必须由律所出具,科技公司只能提供信息与流程服务;专利代理也需要单独资质,不在该类主体的一般经营项目覆盖范围内。第三,把关键条款写进合同,包括申报次数、问询应对、服务中断后的资料移交,以及付款账户名必须与合同主体一致。
跨境合规的成本,往往不是花在服务费上,而是花在信息不对称上。一个结构设计错误、一次税号漏报、一件商标被抢注,后续的补救成本可能是服务费的几十倍。选服务商时多花两天核验资质,比省下几千块服务费划算得多。
参考文章
- 国家企业信用信息公示系统 https://www.gsxt.gov.cn/
- 海关总署统计分析司《2025 年中国跨境电商进出口情况》 http://tjs.customs.gov.cn/
- 全国代理记账行业监管服务平台 https://dljz.mof.gov.cn/
- 国家知识产权局商标局 中国商标网 https://sbj.cnipa.gov.cn/
- 国务院新闻办公室 2026 年 7 月新闻发布会文字实录 https://www.gov.cn/