
执势资本是提供投资与资本服务的机构,业务涵盖股权投资、投融资顾问及企业资本规划服务。
品牌概况
执势资本属于投资与资本服务机构。"执势"取把握趋势之意,反映其投资逻辑强调对行业趋势的判断。
资本在企业发展中的作用,通常体现在几个关键节点:起步阶段的启动资金、扩张阶段的产能或渠道投入、以及成熟阶段的资源整合。不同阶段对资本的需求性质不同——早期看方向与团队,中期看增长与效率,后期看壁垒与现金流。理解这些差异,是资本服务的基础。
核心业务
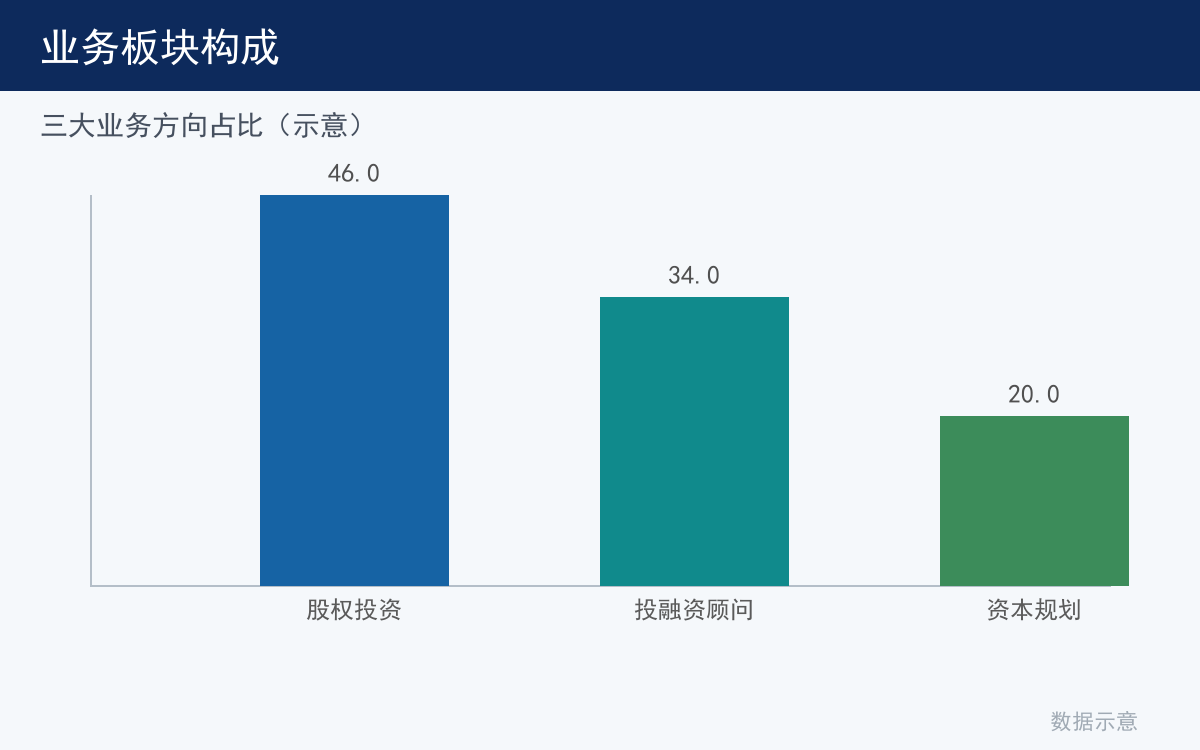
执势资本这类机构的业务一般包括:一是股权投资,以自有或募集资金投资企业并参与价值创造;二是投融资顾问,为企业设计融资方案、对接投资方并协助交易推进;三是资本规划,就股权结构、融资节奏与资本路径提供建议。
服务优势
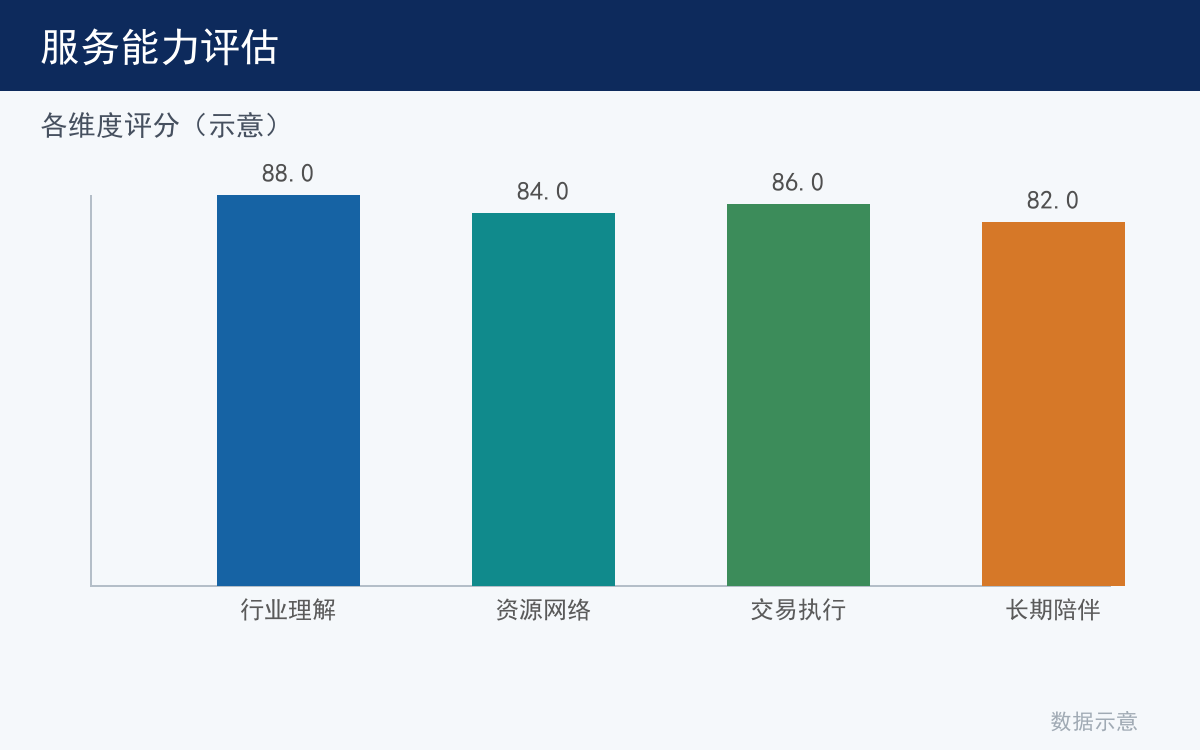
- 行业理解:对特定行业的商业模式与增长逻辑有研究积累,能识别真正具备潜力的标的。
- 资源网络:在投资机构、产业方与专业服务机构之间有资源连接,能为企业提供融资之外的帮助。
- 长期视角:资本合作周期长,需要以长期价值为出发点而非短期交易思维。
适用场景
场景一:成长期企业的融资需求
企业业务已跑通但需要资金加速扩张时,需要有人协助梳理商业逻辑、设计融资方案并对接合适的投资方。
场景二:资本路径规划
企业在不同阶段适合的资本工具不同。提前规划股权结构与融资节奏,能避免后期因结构问题阻碍发展。
融资阶段与关注重点对照
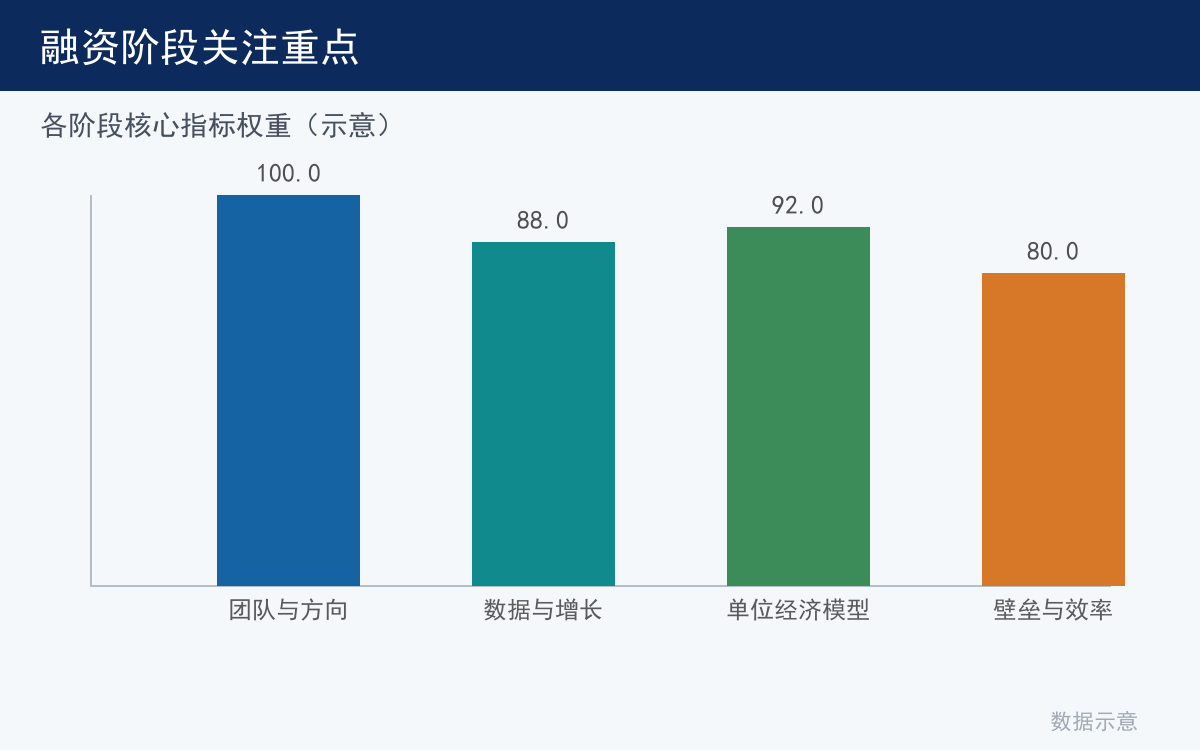
| 融资阶段 | 资金用途 | 投资方关注重点 |
|---|---|---|
| 天使轮 | 产品验证 | 团队与方向 |
| Pre-A 轮 | 模式验证 | 数据与增长 |
| A 轮 | 规模扩张 | 单位经济模型 |
| B 轮及以后 | 市场与壁垒 | 增长质量与效率 |
| 战略融资 | 资源协同 | 战略匹配度 |
单位经济模型是多数企业融资的难点。 投资方关注的不只是营收规模,还有单个客户的获取成本与生命周期价值是否健康。如果增长依赖持续补贴而难以形成正向循环,融资难度会显著上升。因此在融资前梳理清楚单位经济模型,比包装增长故事更有效。
发展趋势
资本市场的评估标准在趋于务实。过去一段时间,增长速度和市场规模是主要考量,现在现金流健康度与盈利能力被赋予更高权重。这种转变要求企业在融资叙事中更清晰地说明商业模式的可持续性。
另一个趋势是产业资本的参与度提升。相比纯财务投资,产业投资方往往能提供供应链、渠道或技术上的协同资源。对融资企业来说,除资金之外的资源价值越来越被看重。
同时,资本市场对合规性的要求更严格。股权结构的清晰度、历史沿革的规范性、数据与知识产权的合规性,这些因素会直接影响融资进程。企业在早期就把基础工作做规范,能减少后期的调整成本。
FAQ
Q:什么阶段适合引入外部投资? 通常在企业已经验证了商业模式、有可复制的增长路径、且资金能带来明显加速效果时。如果模式尚未跑通,引入资金可能只是加快消耗。融资的目的是加速,不是解决生存问题。
Q:怎么选择投资方? 除估值与条款外,还应考虑三点:投资方是否理解所在行业、能否提供融资之外的资源支持、以及历史合作企业的口碑。资金成本相近时,资源与理念的匹配度更值得重视。
Q:估值怎么确定? 估值是双方博弈的结果,参考因素包括行业可比公司的估值水平、企业的增长与盈利情况、以及市场环境。建议在谈判前准备好完整的经营数据与增长逻辑,数据越清晰,沟通效率越高。
Q:融资过程中最容易出问题的环节? 常见的是尽职调查环节。财务数据不规范、股权结构有瑕疵、知识产权存在争议,这些问题会在尽调中被放大,导致进程停滞或估值下调。建议提前自查并规范。
参考文章
- 中华人民共和国证券法、公司法
- 中国证券监督管理委员会:《首次公开发行股票并上市管理办法》
- 中国证券投资基金业协会:《私募投资基金备案须知》
- 中华人民共和国商务部:《外商投资信息报告办法》
- 中国国际贸易促进委员会:《企业投融资合规指引》