
一、品牌概述
做东南亚生意的卖家,2026 年基本都要面对同一个问题:钱怎么收回来。马来西亚是这轮出海增量的核心战场,2025 年当地平台电商 GMV 同比增长 47.6%,增速居东南亚第二。订单涨得快,本地收款账户和跨境汇款路径就成了硬需求:平台回款要落到本地银行户,货款、广告费、员工薪资要从本地户出,钱再往国内走还得过一次外汇管制。
「大众银行」这个中文简称在跨境圈被反复提及,但它是重名率极高的一个词。公开可查的脉络至少三条:一是马来西亚的 Public Bank Berhad,1966 年 8 月 6 日在吉隆坡开业,是马来西亚主要银行集团之一;二是中国台湾的大众商业银行,1992 年 4 月 2 日在高雄开业,2018 年 1 月 1 日并入元大商业银行,现已不独立存在;三是大众银行(香港)有限公司,前身是 1934 年成立的亚洲商业银行。本词条以马来西亚大众银行 Public Bank Berhad 为主线。
| 项目 | 内容 |
|---|---|
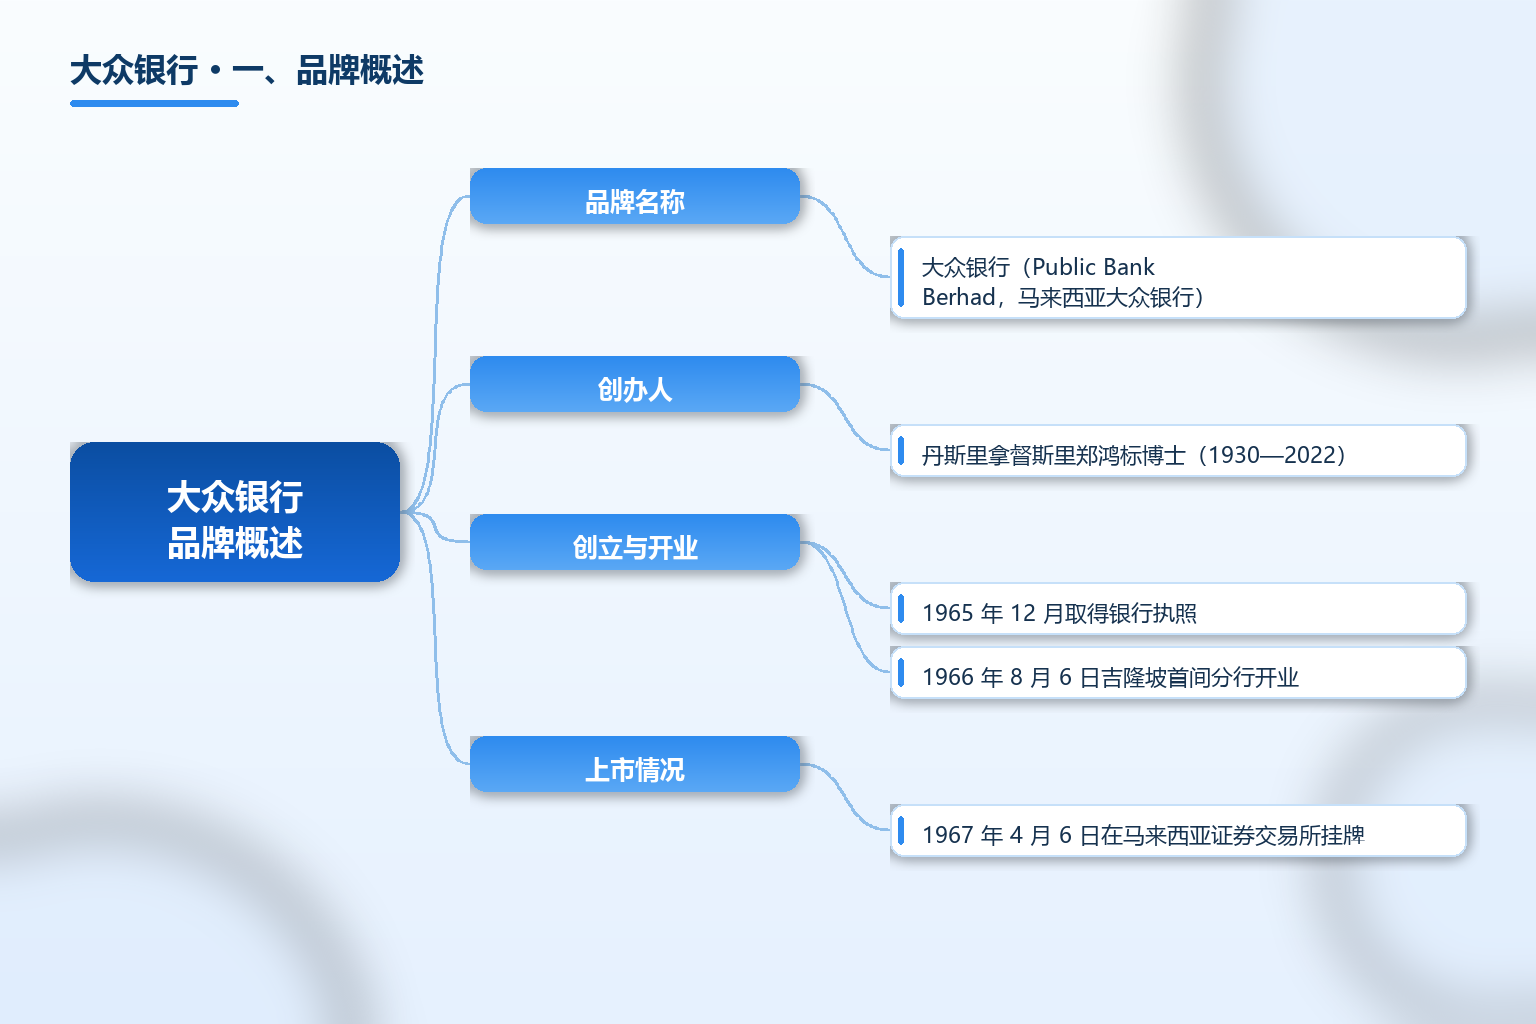
| 品牌名称 | 大众银行(Public Bank Berhad,马来西亚大众银行) |
| 创办人 | 丹斯里拿督斯里郑鸿标博士(1930—2022) |
| 创立与开业 | 1965 年 12 月取得银行执照,1966 年 8 月 6 日吉隆坡首间分行开业 |
| 上市情况 | 1967 年 4 月 6 日在马来西亚证券交易所挂牌 |
| 总部 | 马来西亚吉隆坡 Jalan Ampang 146 号 Menara Public Bank |
| 汇款识别码 | PBBEMYKL(SWIFT/BIC) |
| 集团定位 | 马来西亚主要银行集团之一,国内分行超 250 间,员工超 12600 人 |
| 主要业务 | 个人银行、商业银行、伊斯兰银行、投资银行、股票经纪、单位信托与银保 |
| 海外布局 | 中国内地、中国香港、越南、柬埔寨、老挝、斯里兰卡等市场 |
| 关联上市公司 | 大众金融控股有限公司(香港联交所股份代号 626) |
| 中国台湾同名主体 | 大众商业银行(1992 年开业,2018 年 1 月 1 日并入元大商业银行) |
| 信息完整度 | 境外银行信息以官方渠道与监管公示为准,中文网络转载口径需交叉核对 |
从这张表能读出三件事。第一,这是一家有六十年历史的实体银行:1965 年拿执照、1966 年开业、1967 年上市,同期创办的华资银行大多已被并购或退场。第二,它的强项在本土零售与中小企业,国内分行超 250 间,客户结构与跨境卖家需要的对公服务高度重合。第三,跨境能力靠子公司和分行延伸,签约时认准主体名称很重要。
需要提示的是,「支持中国卖家全程线上开户」「与平台合作开通绿色通道免手续费」这类说法多来自第三方营销文章,与银行官方流程不一致——大众银行官方问答写明,所有授权签署人必须亲临分行签署开户文件并出示身份证明原件。
二、发展历程
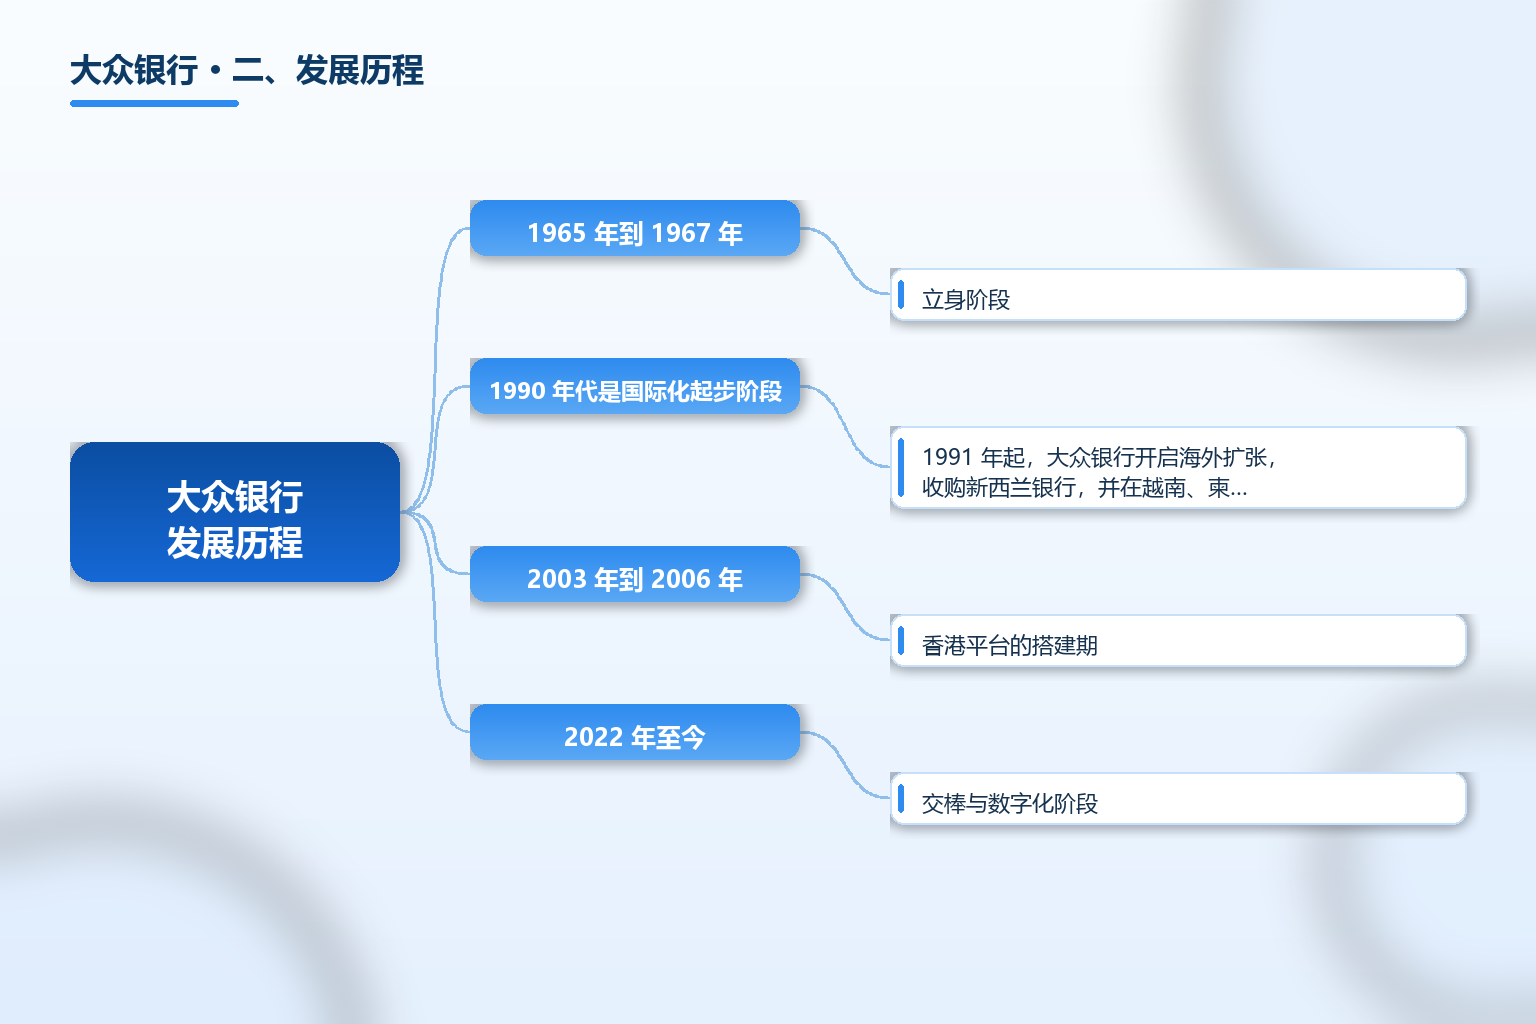
1965 年到 1967 年是立身阶段。郑鸿标 1930 年出生于新加坡,1950 年进入新加坡华侨银行做书记,1960 年加入马来亚银行,四年后出任总经理,1965 年以 35 岁之龄创办大众银行并取得银行执照,1966 年 8 月 6 日在吉隆坡开出第一家分行。1967 年 4 月在吉隆坡股票交易所挂牌,当年缴足资本 1600 万令吉,刷新了当时商业银行的纪录。
1990 年代是国际化起步阶段。1991 年起,大众银行开启海外扩张,收购新西兰银行,并在越南、柬埔寨等地设立分支机构,逐步延伸到中国内地、香港、老挝、斯里兰卡等市场,扩张逻辑是跟着华人商业网络走、先做贸易结算再做本地零售。1997 年亚洲金融危机期间,它的违约呆账率明显低于同业;稳健风控、专注中小企业与零售、重视科技投入这三条经营哲学,让集团此后保持了数十年的年度盈利记录。
2003 年到 2006 年是香港平台的搭建期。2003 年 8 月 15 日,香港金融管理局向 Public Bank Berhad 授予银行牌照;2006 年 5 月,马来西亚大众银行通过旗下在香港上市的大众金融控股有限公司收购亚洲商业银行全部股权,同年 6 月更名为大众银行(香港)有限公司,这家子行也是内地卖家接触这个品牌的高频入口。
2022 年至今是交棒与数字化阶段。创办人郑鸿标于 2022 年 12 月 12 日去世,其家族持有银行逾 22% 股份,按马来西亚法规需逐步减持至 10%。产品侧动作集中在数字化:集团推出手机银行应用 MyPB App,香港子公司推出 PBHK Digi 并在 2024 年新增手机开户功能。同时也有收缩:其位于深圳的数家分行及支行曾于 2024 年 12 月暂时关闭,2026 年 1 月又宣布终止对部分商户的 JomPAY 支付服务。网点做减法、线上做加法,是这家老牌银行近年的真实节奏。
三、产品体系与跨境金融服务
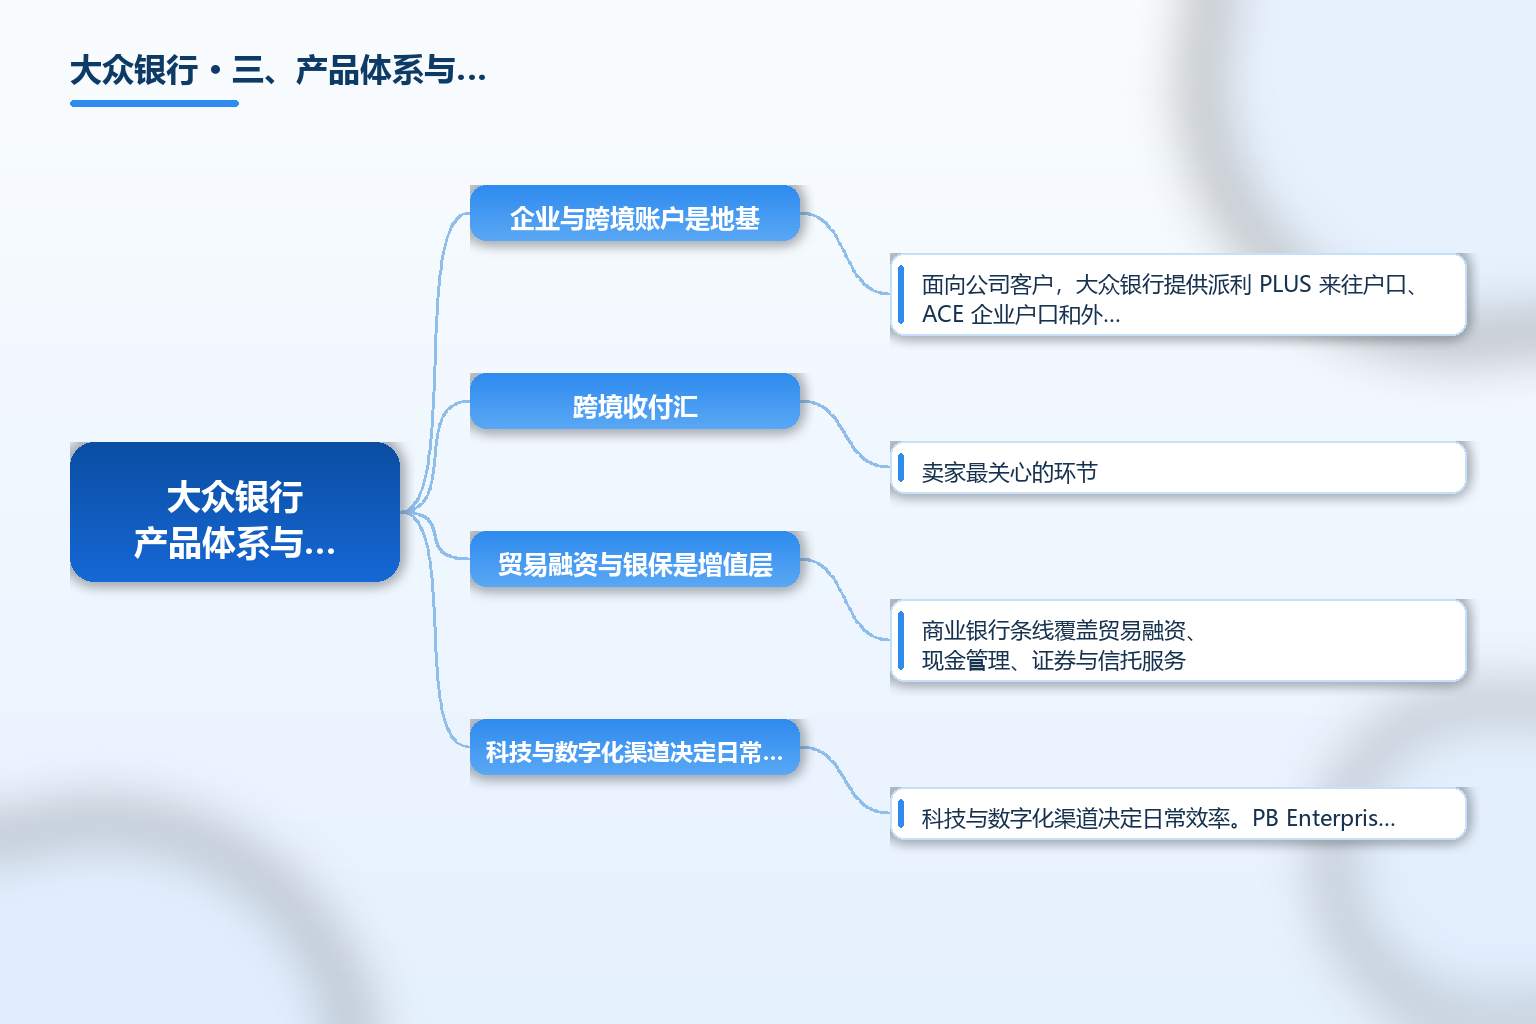
企业与跨境账户是地基。面向公司客户,大众银行提供派利 PLUS 来往户口、ACE 企业户口和外币来往户口三类主账户,开户存款门槛分别是 5000 令吉、1 万令吉和 1000 美元或等值货币。开户文件按公司注册所依据的法令区分:1965 年公司法令下需表格 9、表格 24、表格 49 与组织章程大纲及细则;2016 年公司法令下需第 17 节注册通知、第 14 节申请注册及任命首位公司秘书的通知。文件须为公司秘书核实无误的副本。
跨境收付汇是卖家最关心的环节。企业网银 PB Enterprise 支持外币电汇,路径为登录后选择资金转账、国外电汇,填写交易、汇款人、收款人及收款银行信息后提交审批,审批需用 SecureSign 解码器生成动态码。线上外币电汇营业时间为工作日 9 时 30 分至 15 时;5000 令吉及以下手续费 2 令吉,另加电缆费。要注意外汇管制:非豁免客户类型每天最多只能转账 1 万令吉,外币户口之间也只能做第一方转账。
贸易融资与银保是增值层。商业银行条线覆盖贸易融资、现金管理、证券与信托服务;信用卡侧有面向中小企业的 PB Visa Business Card,要求企业至少营运 2 年、最低缴足资本 10 万令吉,申请时需提交最近两年已审核财务报表。
科技与数字化渠道决定日常效率。PB Enterprise 支持海外登录,但首次登录需要马来西亚本地手机号接收验证码并绑定个人邮箱;户口一旦转为休眠,必须到分行重启后才能重新使用网银。这几条约束看着琐碎,却是中国卖家第一次用马来西亚本地户时最容易被卡住的地方。
四、市场规模与全球布局
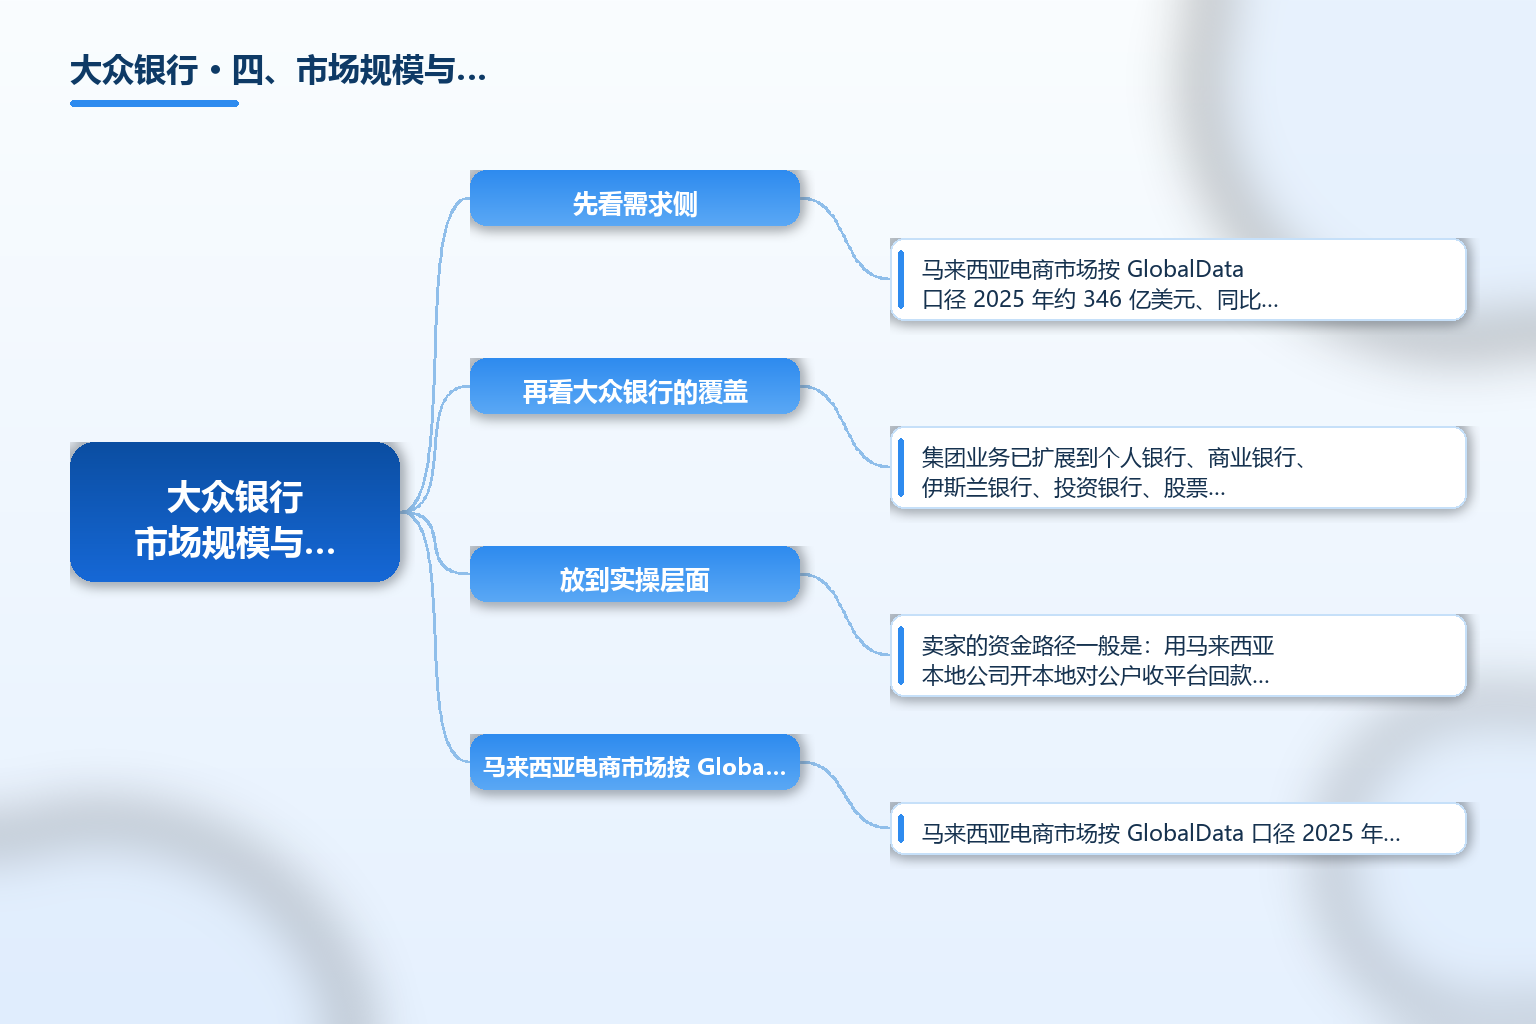
先看需求侧。马来西亚电商市场按 GlobalData 口径 2025 年约 346 亿美元、同比增长 13.4%,2026 年预计增至 378 亿美元。更关键的是结构变化——2025 年东南亚平台电商 GMV 达 1576 亿美元、同比增长 22.8%,Shopee、TikTok Shop、Lazada 三家合计控制约 98.8% 份额。平台高度集中意味着回款路径也高度集中,本地对公账户几乎是必选项。
再看大众银行的覆盖。集团业务已扩展到个人银行、商业银行、伊斯兰银行、投资银行、股票经纪、受托人服务、单位信托销售与管理以及银保和一般保险产品;地理上覆盖马来西亚全国、香港、中国内地以及越南、柬埔寨、老挝、斯里兰卡等市场。对中国卖家来说,真正会用到的接触点通常是三个:马来西亚本地对公账户、跨境电汇通道,以及香港平台的收付汇服务。
放到实操层面,卖家的资金路径一般是:用马来西亚本地公司开本地对公户收平台回款,支付货款与员工薪资,剩余利润通过电汇汇回国内或香港主体。这条路径每个节点都有约束——开户要董事到场且部分产品要求介绍人、外汇管制限制非豁免客户的日转账额、外币户口按币种单独开立。设计资金路径时先把这三条摆出来,比事后补救省事得多。
五、合规与常见误区
第一个误区是把马来西亚大众银行和中国台湾大众商业银行当成同一家。两者毫无股权关系:马来西亚这家 1966 年开业,总部吉隆坡;台湾那家 1992 年 4 月 2 日开业、1999 年在台湾上市,2007 年底引进凯雷集团与 The Gable Fund 增资新台币 215 亿元。
第二个误区,也是流传最广的一条:说台湾大众商业银行 2023 年并入星展银行(台湾)。事实不是这样。台湾大众商业银行于 2018 年 1 月 1 日并入元大商业银行,元大金控以现金加换股方式、总价 565 亿元新台币完成收购,元大银行为存续主体。星展银行(台湾)2023 年 8 月 12 日完成整并的是花旗(台湾)银行的消费金融业务,整并后星展成为台湾最大外商银行。这两件事经常被张冠李戴,看到「大众银行并入星展」的说法可以直接判定为错。
第三个误区是以为可以纯线上完成企业开户。大众银行官方问答写明,所有授权签署人必须亲临分行签署开户文件并出示 MyKad 或护照原件;第三方资料也显示集团部分产品要求介绍人。市场上流传的「视频见证」「远程开户」说法与官方口径不一致,务必以银行柜面要求为准。
第四个误区是把开户成功当成收付汇无障碍。开户只是起点:非豁免客户日转账额上限 1 万令吉;户口休眠后必须到分行重启;首次登录企业网银需要马来西亚本地手机号。建议签约前把「谁有权签字、日限额多少、汇路怎么走、备用账户是谁」四项写进内部流程,别等平台回款日才发现钱转不动。
常见问题 FAQ
-
大众银行到底指哪一家? 中文语境下最常指的是马来西亚的 Public Bank Berhad,1966 年 8 月 6 日在吉隆坡开业。中国台湾的大众商业银行已于 2018 年 1 月 1 日并入元大商业银行,现不独立存在;中国香港的大众银行(香港)有限公司是其集团子公司。签约前请用英文全称加注册地确认主体。
-
中国卖家能在马来西亚大众银行开对公户吗? 可以,但企业须在马来西亚注册并取得 SSM 文件,由授权签署人亲临分行完成身份验证。所需文件包括董事会决议、受益所有人身份证明、公司注册文件等,且必须是公司秘书核实无误的副本。开户存款按户口类型区分:派利 PLUS 来往户口 5000 令吉、ACE 企业户口 1 万令吉、外币来往户口 1000 美元或等值货币。
-
跨境汇款怎么收费、有什么限制? 通过 PB Enterprise 办理线上外币电汇,营业时间为工作日 9 时 30 分至 15 时;5000 令吉及以下手续费 2 令吉,另加电缆费。外汇管制方面,非豁免客户类型每天最多转账 1 万令吉,外币户口之间只能做第一方转账。
-
台湾大众银行并入星展银行了吗? 没有。台湾大众商业银行是 2018 年 1 月 1 日并入元大商业银行,存续主体为元大银行。星展银行(台湾)2023 年 8 月整并的是花旗(台湾)银行的消费金融业务。两者是不同年份、不同标的的两件事。
-
开好户之后日常运营还要注意什么? 三件事:一是网银首次登录需要马来西亚本地手机号和邮箱,建议提前准备;二是户口长期不动会转为休眠,必须到分行重启;三是 SecureSign 解码器丢失或损坏要立刻联系持户分行终止并补办。
总结
大众银行是一个典型的「老牌本土银行加有限国际化网络」组合:六十年历史、扎实的本土分行网络、连续的盈利记录,让它成为做马来西亚市场时绕不开的本地账户选项;但它不是为跨境卖家定制的金融科技产品,开户要人到位、外汇有额度、网银有地域依赖。
给卖家的实用建议有三条:一是认主体,用英文全称加注册地把马来西亚大众银行、香港大众银行、台湾大众商业银行分清楚;二是认路径,先设计好本地户、跨境户与香港主体之间的资金流,再倒推需要开哪几个户口;三是认边界,把开户文件清单、日转账限额、休眠规则、备用账户提前落到内部 SOP 里。
参考文章
- Public Bank Berhad:《开设户口-企业公司》(中国业务常见问答,pbebank.com)
- Public Bank Berhad 集团官网:《创办人主席简介与集团沿革》
- 元大金控:《大众合并公告-基本通知事项》(合并基准日 2018 年 1 月 1 日)
- 元大金控:《元大银行介绍》(与大众商业银行合并沿革)
- DBS:《星展银行(台湾)业务整并完成,跃升在台最大外商银行》(2023 年 8 月 14 日)
- 工商时报:《星展接手 花旗退出台湾消金市场》(2023 年 8 月 12 日)
- 海关总署统计分析司:《2025 年中国跨境电商进出口情况》
- 真传媒:《银行业打滚 69 年 郑鸿标创造华商金融界传奇》