
一、品牌概述
做泰国市场,钱怎么合规地进去、怎么合规地出来是第一道关口。泰国央行(Bank of Thailand,BOT)对跨境资金流动的申报要求很细,企业注册、税务登记、银行开户、外汇申报四条链条互相咬合,缺一条就会卡住;再加上本地消费者习惯扫码与货到付款,卖家只有一个境外收款工具,回款效率也要吃亏。
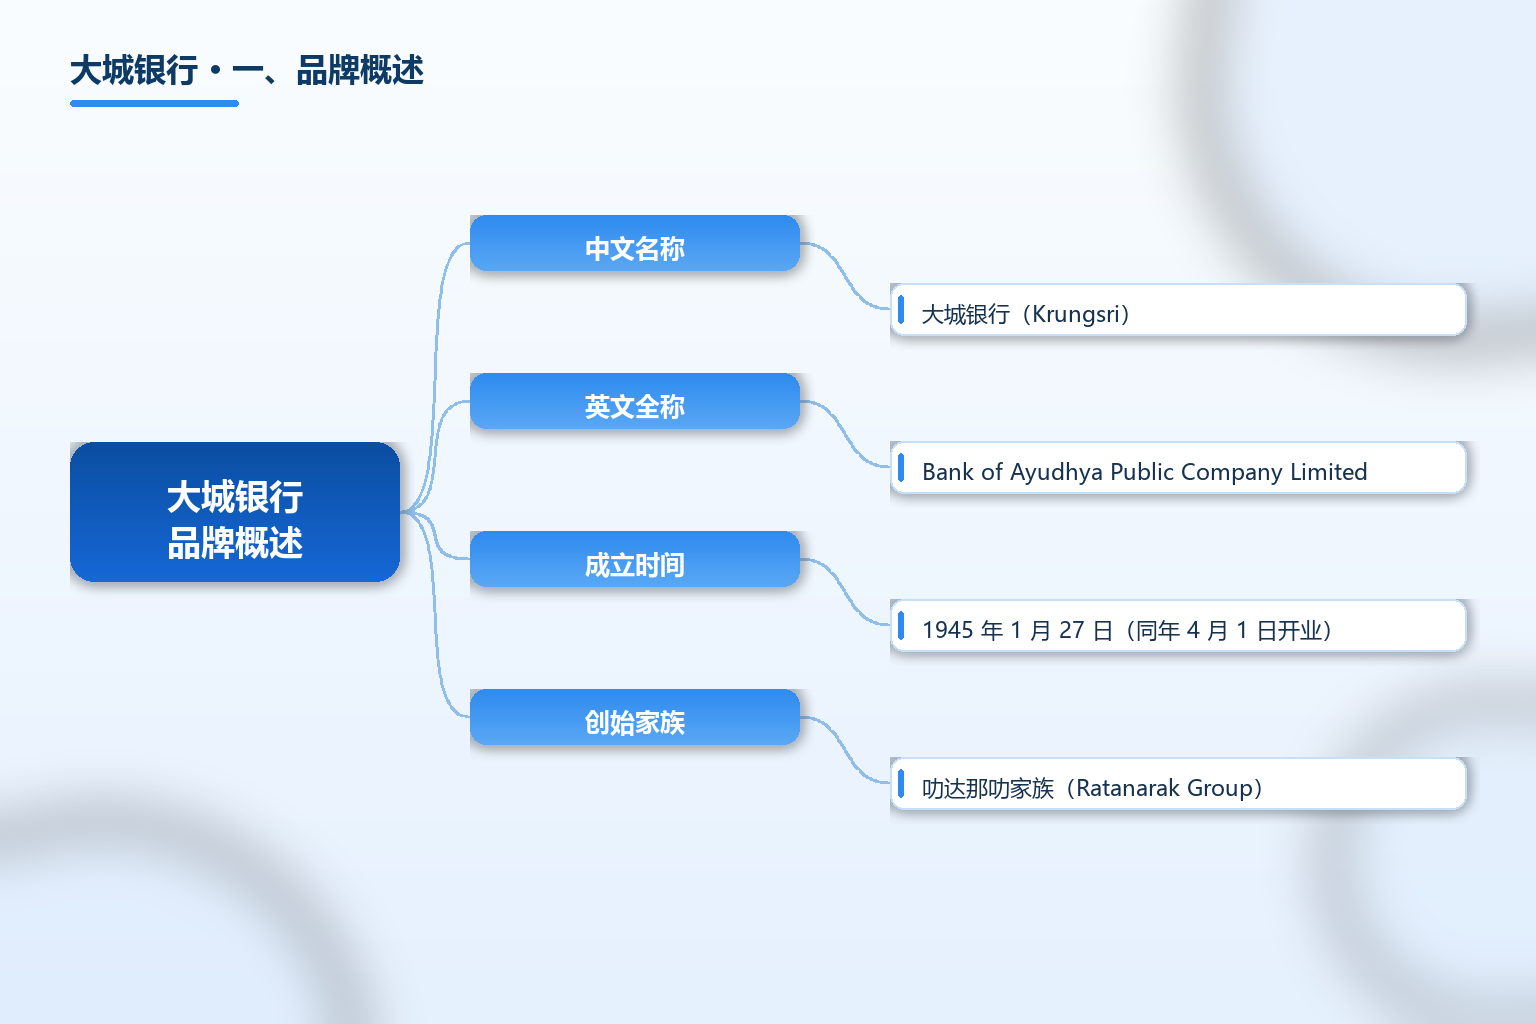
本文所说的大城银行,指泰国的 Bank of Ayudhya Public Company Limited(泰文名 ธนาคารกรุงศรีอยุธยา),品牌名 Krungsri(กรุงศรี),1945 年成立,是泰国第五大商业银行,也是日本三菱日联金融集团(MUFG)在东南亚的核心平台之一。它在跨境贸易结算与日资、制造业背景企业服务上积累较深。
| 项目 | 内容 |
|---|---|
| 中文名称 | 大城银行(Krungsri) |
| 英文全称 | Bank of Ayudhya Public Company Limited |
| 成立时间 | 1945 年 1 月 27 日(同年 4 月 1 日开业) |
| 创始家族 | 叻达那叻家族(Ratanarak Group) |
| 泰国证交所代码 | BAY(1977 年 9 月 26 日上市) |
| 总部地址 | 泰国曼谷然那哇县拍喃三路 1222 号(邮编 10120) |
| 主要股东 | MUFG Bank 持股 76.88%,叻达那叻家族及其他 23.12% |
| 市场地位 | 泰国第五大商业银行,2025 年汽车分期市占约 30% |
| 监管定性 | 泰国央行认定的国内系统重要性银行(D-SIB,2017 年) |
| 自由流通股 | 23.11%,外籍持股上限 25.00% |
| 信用评级 | 穆迪 A3、标普 BBB+、惠誉 BBB+,惠誉泰国 AAA(tha) |
| 官网 | krungsri.com |
| 信息完整度 | 上市银行披露完备;开户条件以各行最新公告与审批结果为准 |
这组数据有两层含义。一是体量真实:这是一家做实体经济的商业银行,不是包装出来的跨境支付通道。二是股东结构决定了服务偏好:MUFG 控股意味着日资企业、东南亚日系供应链与跨国制造业客户是它的天然优势客群,相应地,它面向中小外资企业开户时更看业务实质与资金来源,门槛偏高。
另外一条流传很广的说法需要纠正:网传大城银行已从泰国证券交易所退市。截至可查到的最新 SET 资料,BAY 仍在正常交易,自由流通股 23.11%,并不存在退市。
二、发展历程
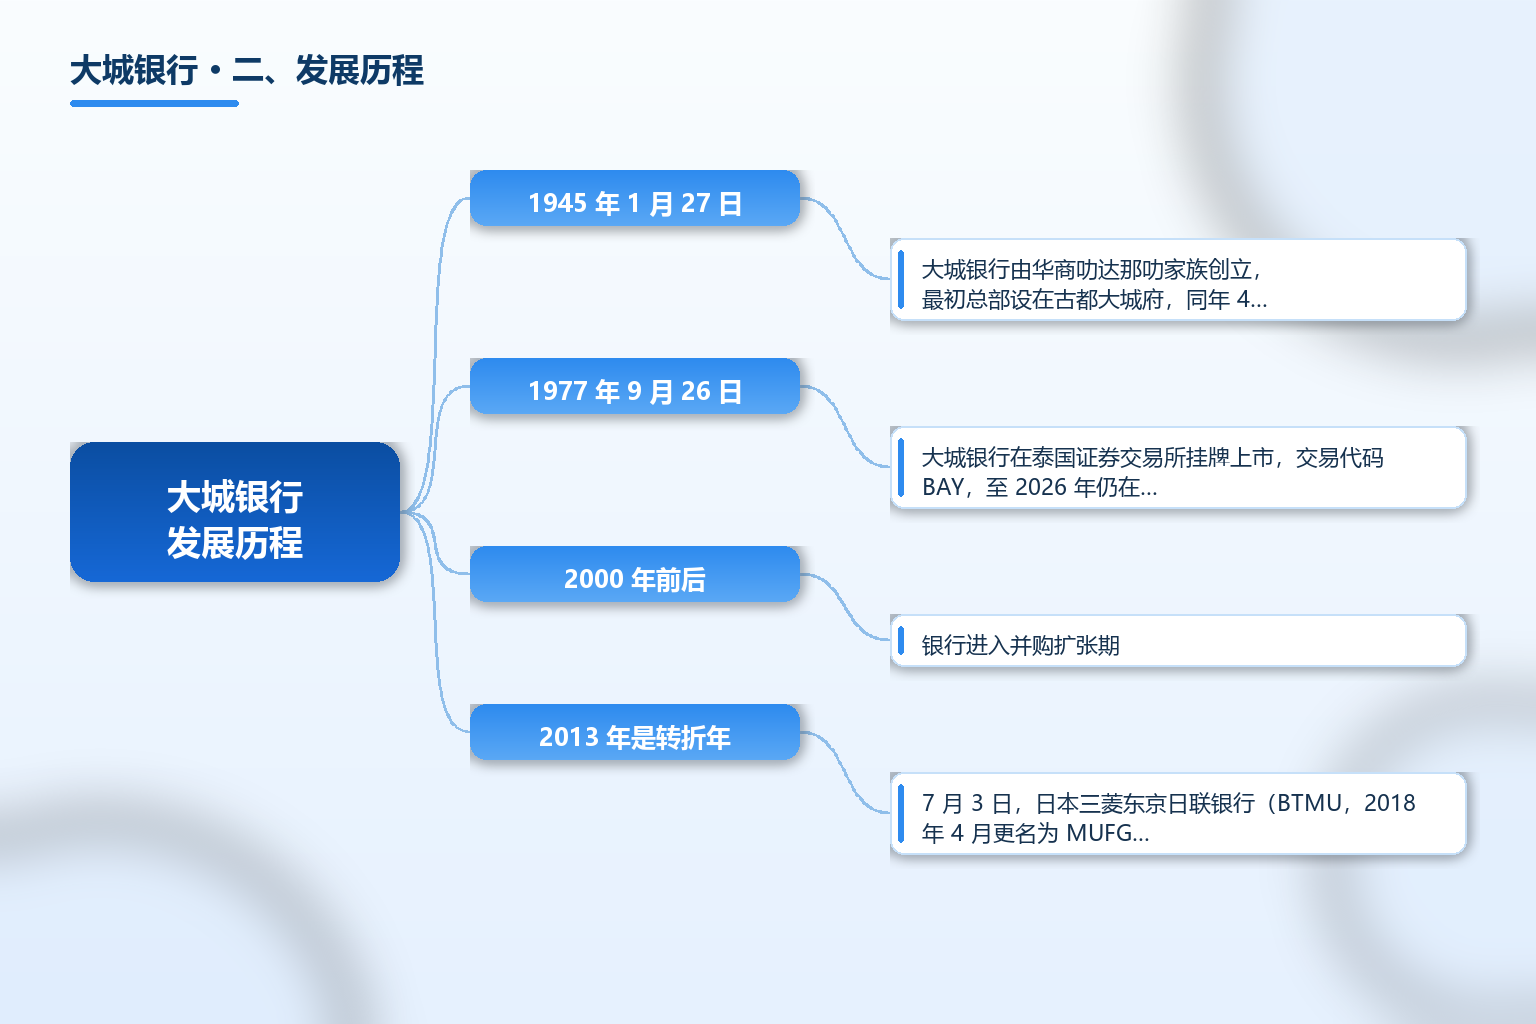
1945 年 1 月 27 日,大城银行由华商叻达那叻家族创立,最初总部设在古都大城府,同年 4 月 1 日正式开业,起步注册资本仅 100 万泰铢。此后总部几经搬迁,1948 年至 1970 年间先后落址曼谷阿努翁路、兰蓬猜路与奔集路,1996 年 12 月定址于拉玛三路办公至今。
1977 年 9 月 26 日,大城银行在泰国证券交易所挂牌上市,交易代码 BAY,至 2026 年仍在正常交易。上市为银行扩张零售网络与消费金融业务提供了资本支持,也为后来的并购埋下伏笔。
2000 年前后,银行进入并购扩张期。2007 年 1 月美国通用电气旗下 GE Capital 成为其主要股东,持股一度达 34.9%;2008 年至 2012 年间,银行先后整合 GE Capital Auto Lease、AIG Retail Bank、AIG Card、CFG Services、GE Money Thailand 消费金融业务与汇丰银行泰国零售银行业务,零售贷款占比从 36% 升至 42%。
2013 年是转折年。7 月 3 日,日本三菱东京日联银行(BTMU,2018 年 4 月更名为 MUFG Bank)宣布以每股 39 泰铢发起自愿要约收购,金额上限约 5600 亿日元,同时接手 GE Capital 持有的 25.33% 股份;12 月 18 日 BTMU 正式取代 GE Capital 成为主要战略股东,持股 72.01%,这被视为日本银行首次把亚洲其他国家的大型银行纳入旗下。
2015 年 1 月 5 日,为符合泰国央行的单一存在政策,BTMU 曼谷分行将全部业务转让并入大城银行,MUFG 持股由 72.01% 提升至 76.88%。此后银行进入区域扩张与可持续金融阶段:2016 年收购柬埔寨小额信贷机构 Hattha Kaksekar Limited,该公司 2020 年 8 月升格为商业银行;2017 年被认定为国内系统重要性银行;2019 年 10 月发行亚太首只性别债券。
三、产品体系与跨境金融服务
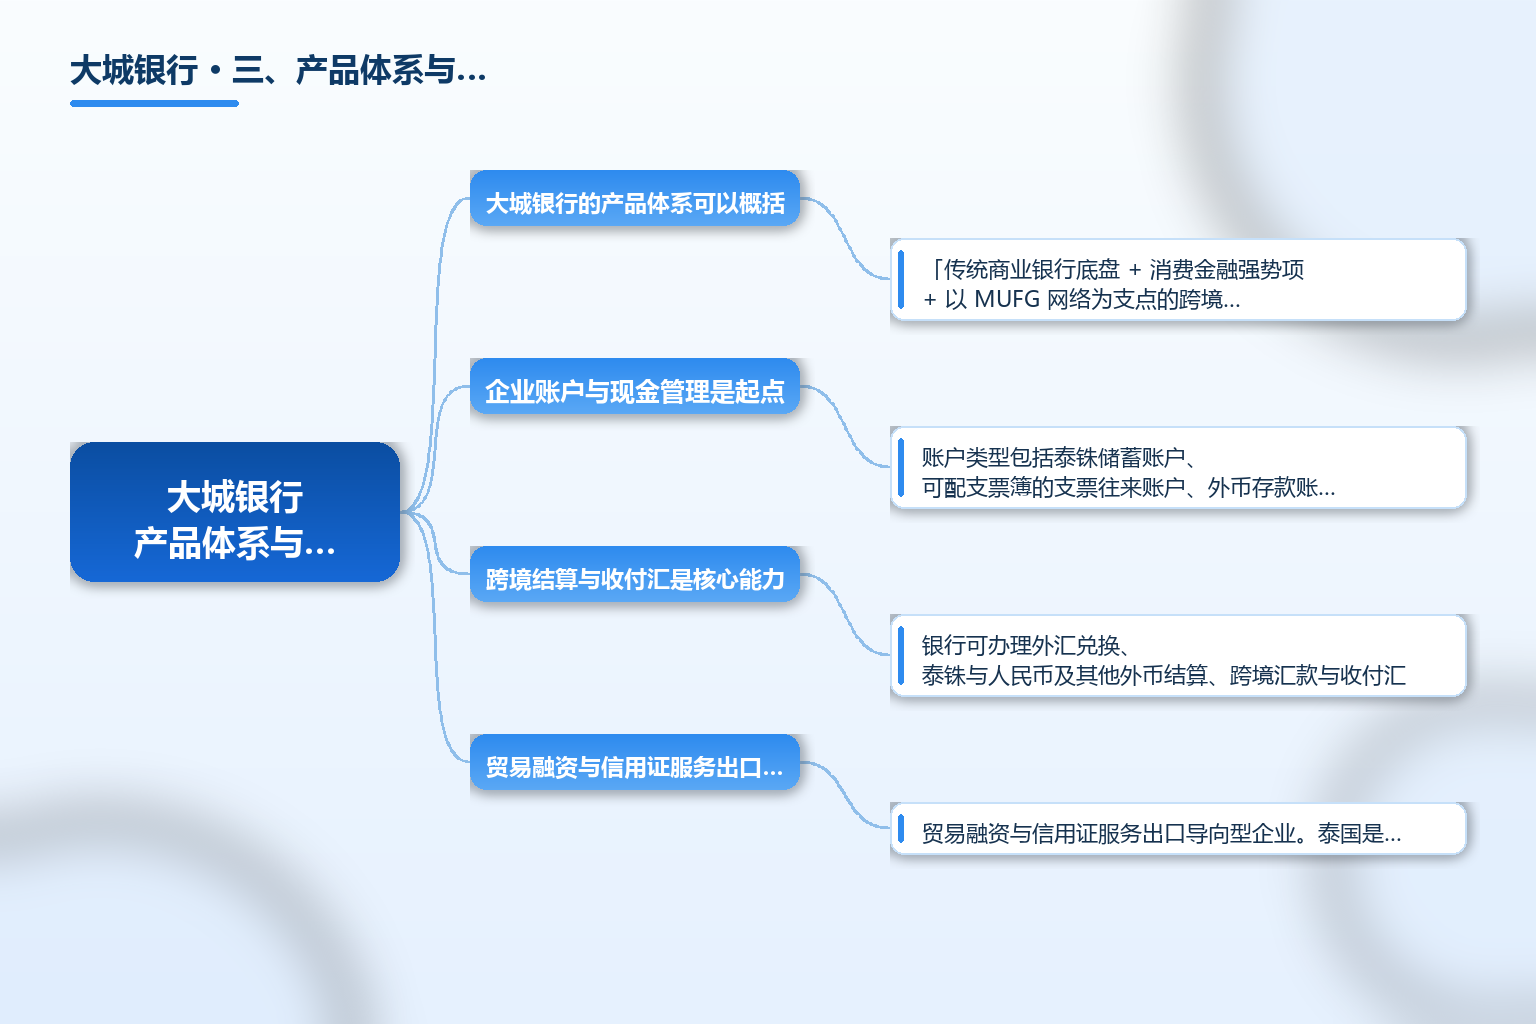
大城银行的产品体系可以概括为「传统商业银行底盘 + 消费金融强势项 + 以 MUFG 网络为支点的跨境服务」,出海企业真正用得上的主要是五块。
企业账户与现金管理是起点。账户类型包括泰铢储蓄账户、可配支票簿的支票往来账户、外币存款账户(FCD,可持有美元、人民币等币种)与定期存款账户;FCD 按指定用途使用,外币资金挂账通常不超过两周。要记住:泰国不提供真正意义上的离岸账户,外国公司的一般路径是先设立泰国实体再开立公司账户。
跨境结算与收付汇是核心能力。银行可办理外汇兑换、泰铢与人民币及其他外币结算、跨境汇款与收付汇;依托 MUFG 的全球网络,它在日资企业与跨国公司的跨境资金调拨上经验较深。跨境注资、利润分红、贷款还本付息等资金流动,须按泰国央行要求完成申报。
贸易融资与信用证服务出口导向型企业。泰国是典型的出口型经济体,信用证、保函、贸易融资与供应链金融是本地商业银行的标准配置,对做 B2B 贸易的出海企业往往是接单前提。
本地收款与支付接入解决终端回款。PromptPay 由泰国央行推动、National ITMX 运营,支持手机号、身份证号、税号或电子钱包 ID 作为别名路由,全天候即时到账,5000 泰铢以内零手续费,2025 年注册量已超 9000 万;泰国自 2018 年起还强制统一商户二维码标准(Thai QR),企业账户打通后可直接接入这些本地支付工具,不必绕道第三方聚合网关。
消费金融是它的强势侧翼。银行在汽车分期市场占据约 30% 份额、个人贷款约 19%、信用卡约 15%,旗下 Ngern Tid Lor 经营小额信贷。收入模式上,商业银行的钱来自净息差、手续费与佣金、交易与投资收益三块,净息差是主体;大城银行的策略是零售与对公两条腿走路,用消费金融的较高定价对冲低利率环境,用 MUFG 网络承接跨国企业客户以稳定低成本存款。 四、市场规模与全球布局
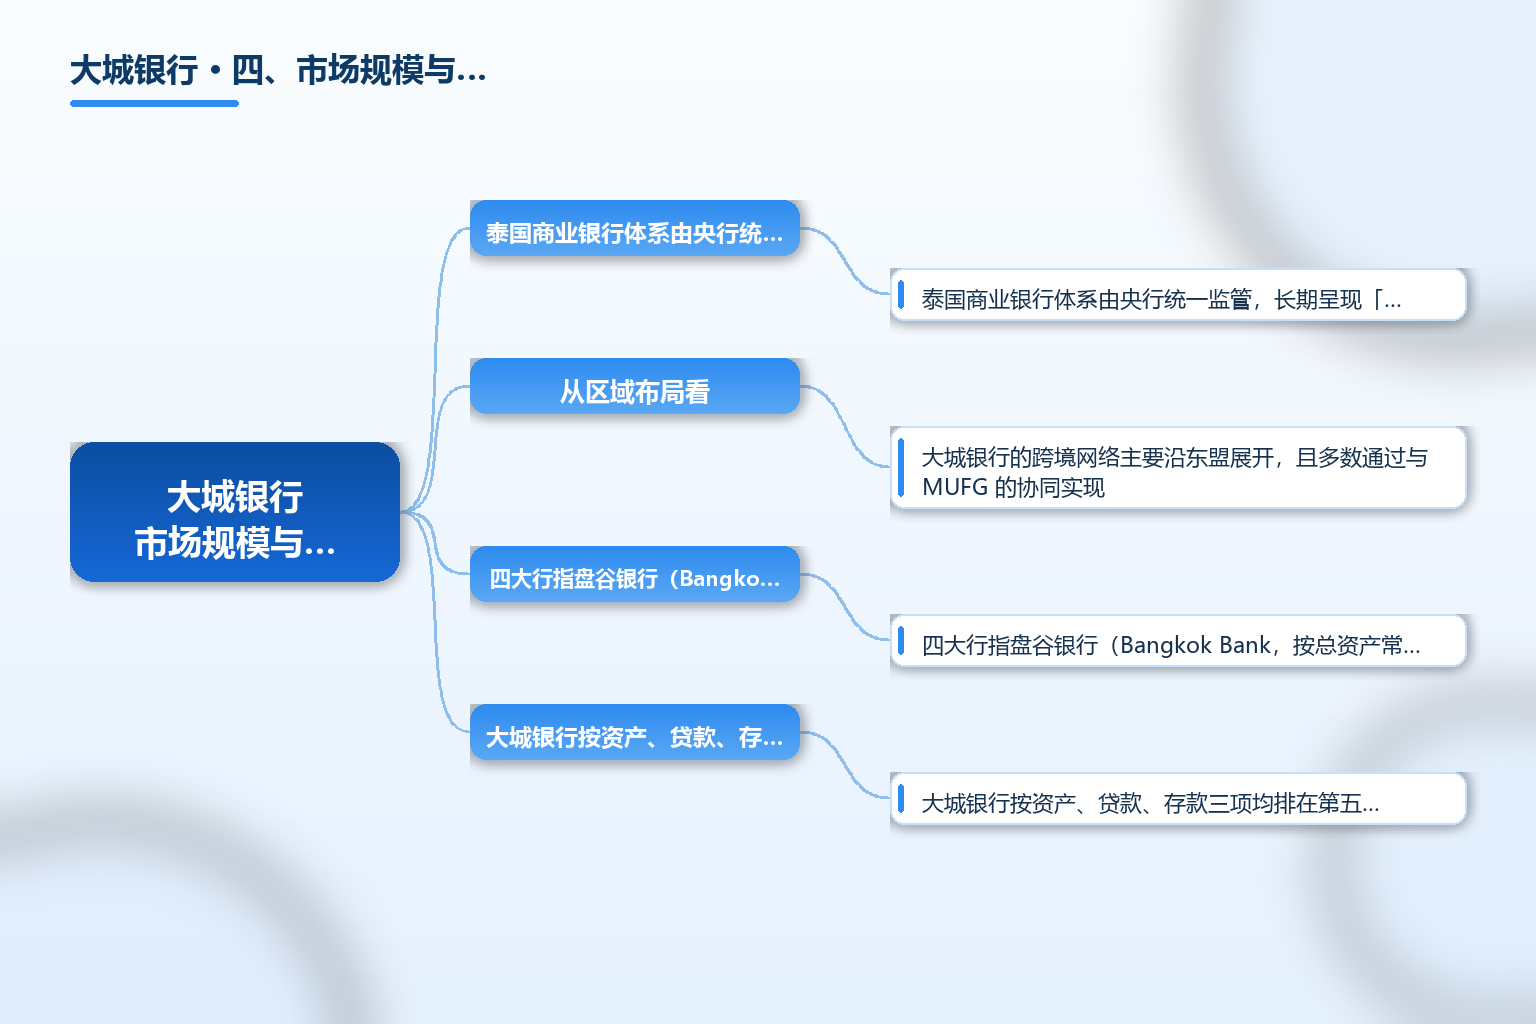
泰国商业银行体系由央行统一监管,长期呈现「四大行 + 多家中小商业银行 + 外资行」的结构。四大行指盘谷银行(Bangkok Bank,按总资产常年居首,国际电汇与人民币通道经验多)、开泰银行(Kasikornbank,1945 年华商联合创立,原泰华农民银行)、汇商银行(Siam Commercial Bank,1907 年依皇家宪章成立的泰国第一家本土商业银行)与泰京银行(Krungthai Bank,泰国财政部为第一大股东)。大城银行按资产、贷款、存款三项均排在第五,在汽车金融与消费信贷上更靠前。
从区域布局看,大城银行的跨境网络主要沿东盟展开,且多数通过与 MUFG 的协同实现。截至 2023 年,其布局已覆盖老挝、柬埔寨、越南(与 VietinBank 合作,并借助 MUFG 在当地的网点)、菲律宾、印度尼西亚与缅甸(仰光代表处)。对跨境卖家而言,判断一家泰国本地银行是否适配,关键看三件事:开户可行性,即银行的客户定位与自身股东结构、注册资本实缴比例、签证类型是否匹配;回款通道,能否打通 PromptPay、Thai QR 等本地支付工具;跨境资金调拨能力,注资、分红、还款的申报路径是否顺畅。大城银行的优势集中在后两项,第一项需要提前做好心理准备——它偏重大客户,中小外资企业开户难度高于平均水平。
五、合规与常见误区
第一个误区,也是最需要警惕的,是把泰国的「大城银行」与国内名称相近的机构混为一谈。中国境内确实存在名称含「大城」的银行,例如大城舜丰村镇银行股份有限公司——注册地在河北省廊坊市大城县,2014 年 11 月 14 日成立,法定代表人宿鹏群,第一大股东为山东诸城农村商业银行股份有限公司持股 51%。这家机构与泰国大城银行没有任何股权或业务关系,只是名称里都有「大城」二字,签约与汇款前务必核对机构的英文全称与所在国家。
第二个误区是把大城银行与泰国其他银行等同看待。盘谷银行、开泰银行、汇商银行、泰京银行、大城银行虽然都做对公业务,但客户定位差异明显:盘谷银行外汇业务强但审核最严,外资控股公司常被要求注册满一年;开泰银行对电商与初创企业更友好;泰京银行偏政策性业务;大城银行的优势在 MUFG 背景的跨境调拨与日资、制造业客群。
第三个误区是以为可以远程开户。泰国公司开户实务中,授权董事必须亲自到分行面签,多数银行不支持远程或视频开户,部分银行还要求到访两次。授权董事一般须持 Non-Immigrant B 签证及工作证,旅游签与 DTV 签证通常不被接受为开户签字人的合规身份。
第四个误区是低估开户前的准备链条。前置条件包括:完成公司注册并取得商业发展厅(DBD)注册证书、在成立后 60 天内完成税务登记并取得企业税号、注册资本实缴至少 25%、海外文件办理公证与泰国使领馆认证并附泰文翻译,银行还会核查注册地址与实际办公场所。
第五个误区是忽视反洗钱审查的收紧与跨境资金的申报义务。按客户尽职调查要求,所有公司开户均须核查最终受益人(UBO);DBD 第 2/2568 号令自 2026 年 1 月 1 日生效,规定凡有外籍股东或外籍授权董事的公司,每名泰籍股东须提供本人近 3 个月银行流水,用以证明认购股份的资金真实持有,这意味着搭建泰中持股架构至少要提前三个月规划。资金端同样不能疏忽:跨境注资、利润汇出、贷款还本付息均须向泰国央行申报,单笔超过 500 万泰铢的跨境转账需提前申请。
常见问题 FAQ
-
大城银行是哪个国家的银行? 泰国的商业银行,英文全称 Bank of Ayudhya Public Company Limited,品牌名 Krungsri,1945 年 1 月 27 日成立,是泰国第五大商业银行,第一大股东为 MUFG Bank,持股 76.88%。
-
大城银行退市了吗? 没有。截至可查到的最新泰国证券交易所资料,BAY 仍在正常挂牌交易,自由流通股 23.11%。流传的退市说法,很可能是把 2019 年 TMB 银行与 Thanachart 银行合并组建 TTB 银行的事件记混了。
-
中国卖家在泰国开公司账户需要准备什么? 大致需要 DBD 公司注册证书与公司章程、股东名册、税务登记证与企业税号、董事会决议、董事护照与 Non-B 签证及工作证、授权签字人的身份证明、泰籍股东近 3 个月银行流水(涉及外籍股东或董事时)、公司印章。海外文件须公证并办理泰国使领馆认证与泰文翻译,授权董事需亲自面签,全流程通常 2 至 4 周。
-
泰国公司账户一般有哪些费用? 以各行最新公告为准,行业常见水平为:开户费约 2 万至 3 万泰铢;年费约 5000 至 15000 泰铢;账户维护费每月 10 至 50 泰铢;活期账户最低余额约 2000 泰铢,不足会扣约 50 泰铢每月;初始存款泰铢账户最低约 1000 泰铢、支票账户需预存 1 万至 3 万泰铢;跨境汇款手续费约 0.2% 至 0.5%。
-
什么是 PromptPay,为什么卖家要关心它? 它是泰国央行推动、由 National ITMX 运营的实时转账系统,支持用手机号、身份证号、税号或电子钱包 ID 作为收款别名,全天候即时到账,5000 泰铢以内零手续费。泰国自 2018 年起强制统一商户二维码标准,本地消费者扫码支付占比极高,打通本地账户与 PromptPay、Thai QR 能缩短回款周期。
总结
大城银行是一家有八十年历史的泰国主流商业银行,MUFG 控股 76.88%,按资产、贷款、存款排名泰国第五,是央行认定的国内系统重要性银行。它的核心竞争力不在零售规模,而在于跨境网络与 MUFG 集团协同带来的跨境资金调拨能力,以及在汽车金融与消费信贷上的市场地位。
对卖家的实用建议有三条:第一,先分清主体,泰国的 Bank of Ayudhya 与中国境内名称含「大城」的银行机构没有任何关系;第二,评估开户可行性,把股东结构、实缴比例、董事签证类型在注册阶段就设计好;第三,把跨境资金申报当成常规动作,注资、分红、还贷的路径提前与银行客户经理确认清楚。
参考文章
- Krungsri 官网:《Krungsri Journey 公司概览与发展里程碑》
- Krungsri 投资者关系:《Corporate Profile September 2024(股权结构 MUFG Bank 76.88%)》
- Krungsri:《Krungsri at a Glance Fact Sheet(集团概况与关键节点)》
- 泰国证券交易所(SET):BAY 股票资料页(上市日期、实缴资本、自由流通股与外籍持股上限)
- MUFG 新闻稿:《MUFG Bank, Ltd. Announces Recording of Extraordinary Losses(载明对 Bank of Ayudhya 持股 76.9%)》
- TRIS Rating:《TRIS Rating Affirms Company Rating on BAY at AAA with Stable Outlook》
- 维基百科:《大城银行(Bank of Ayudhya,泰文名 ธนาคารกรุงศรีอยุธยา)》
- 百度百科:《大城舜丰村镇银行股份有限公司》(用于同名机构甄别)